农商银行如何为乡村振兴提供金融支撑
2021-07-17胡春麟
老区建设 2021年9期
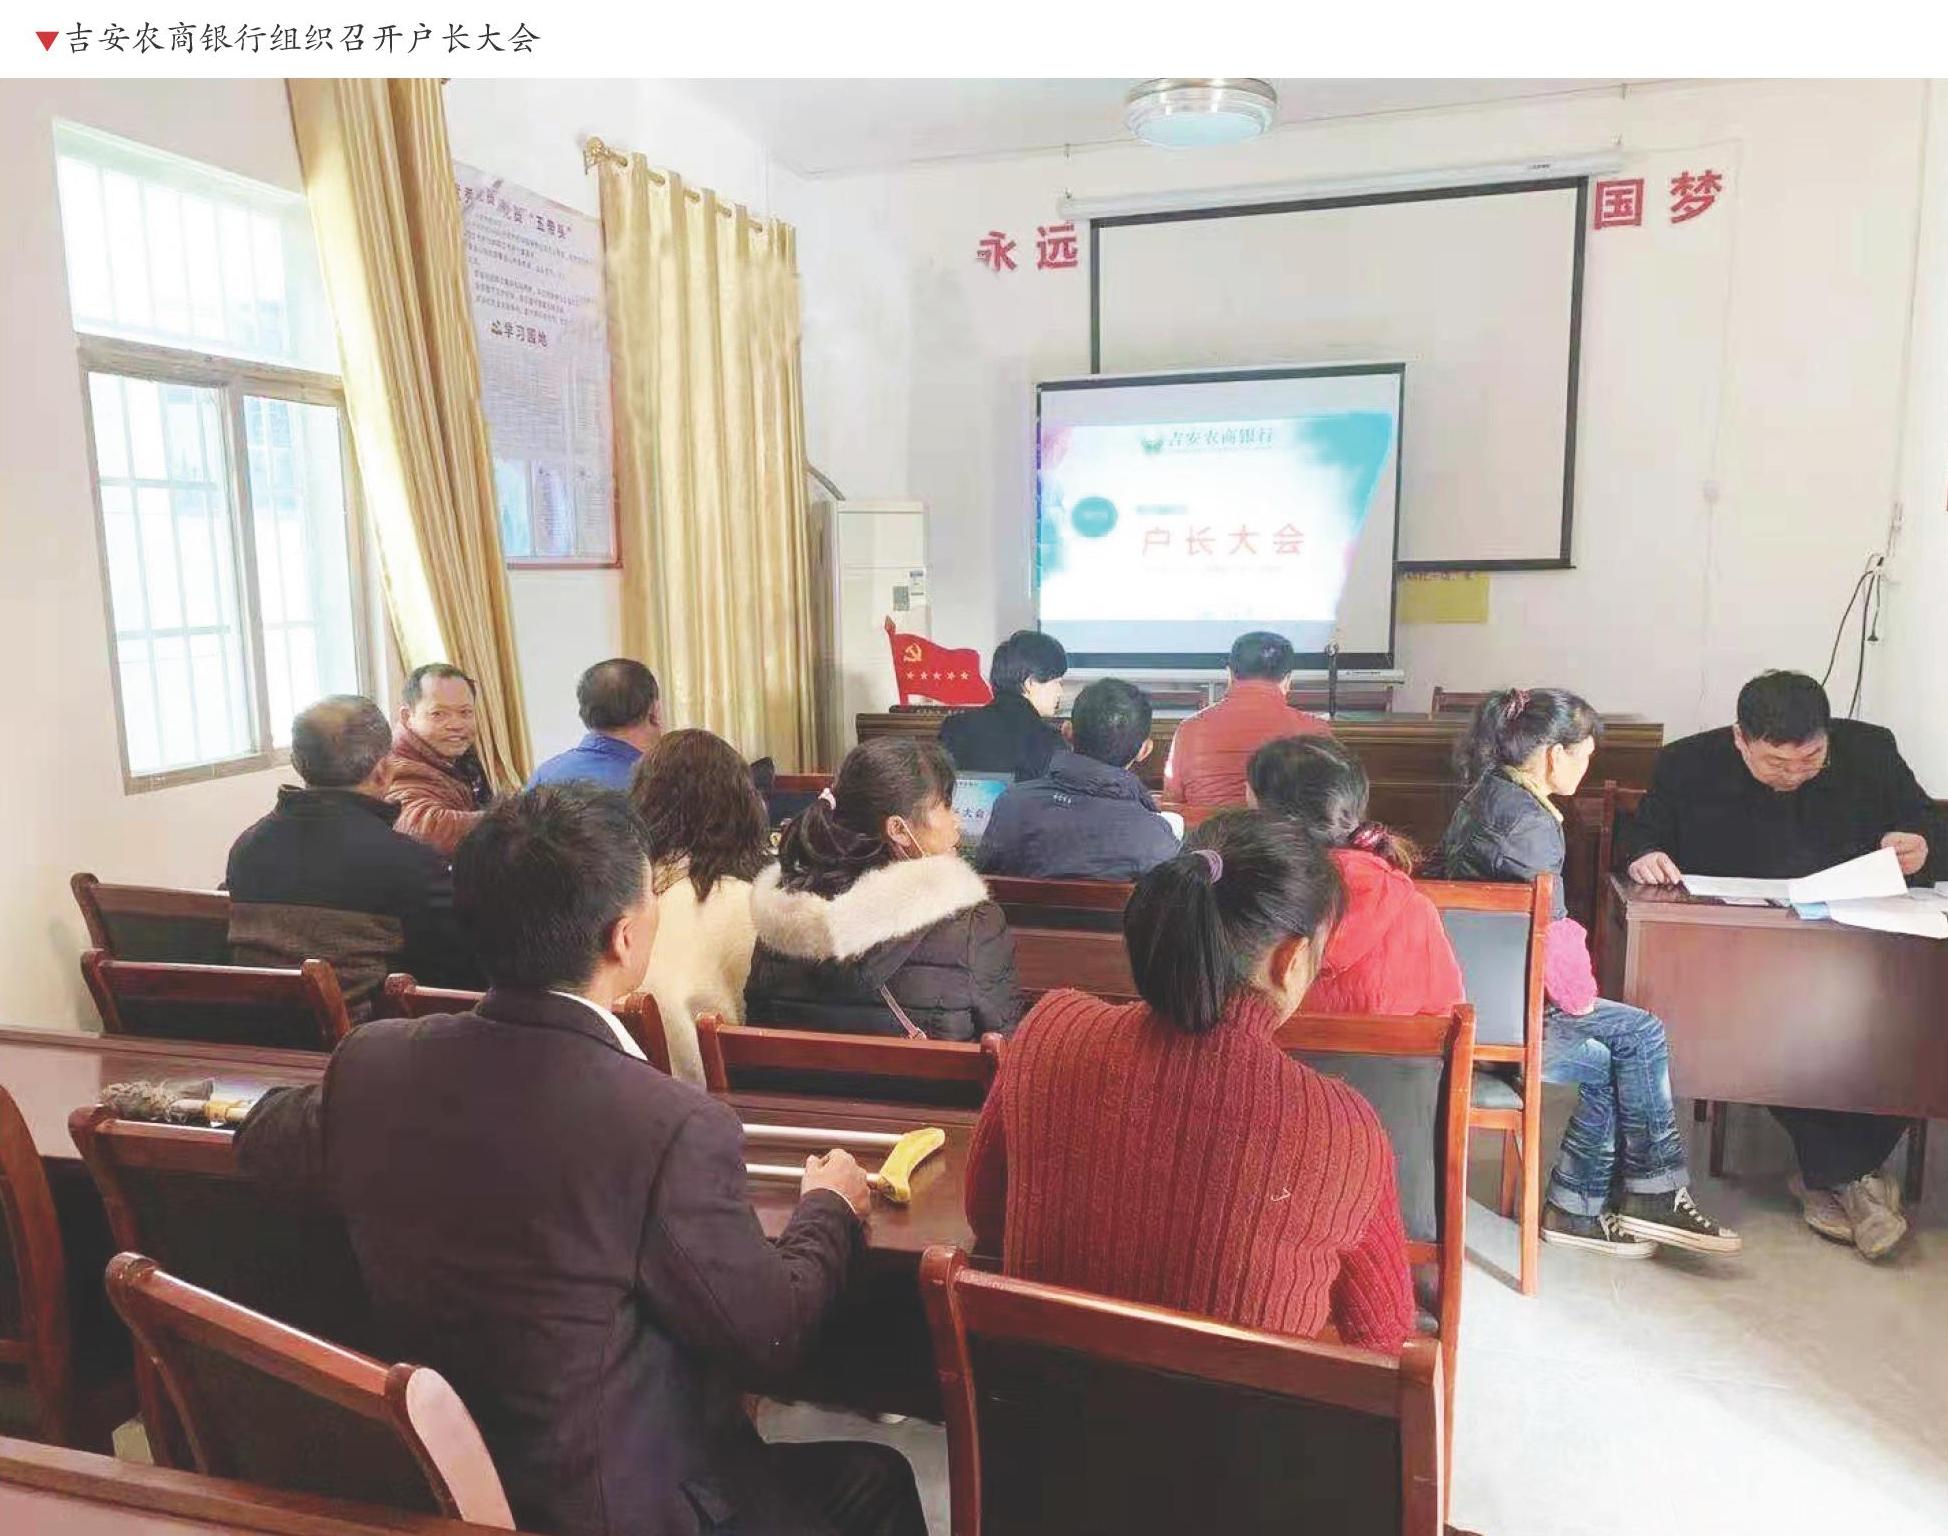
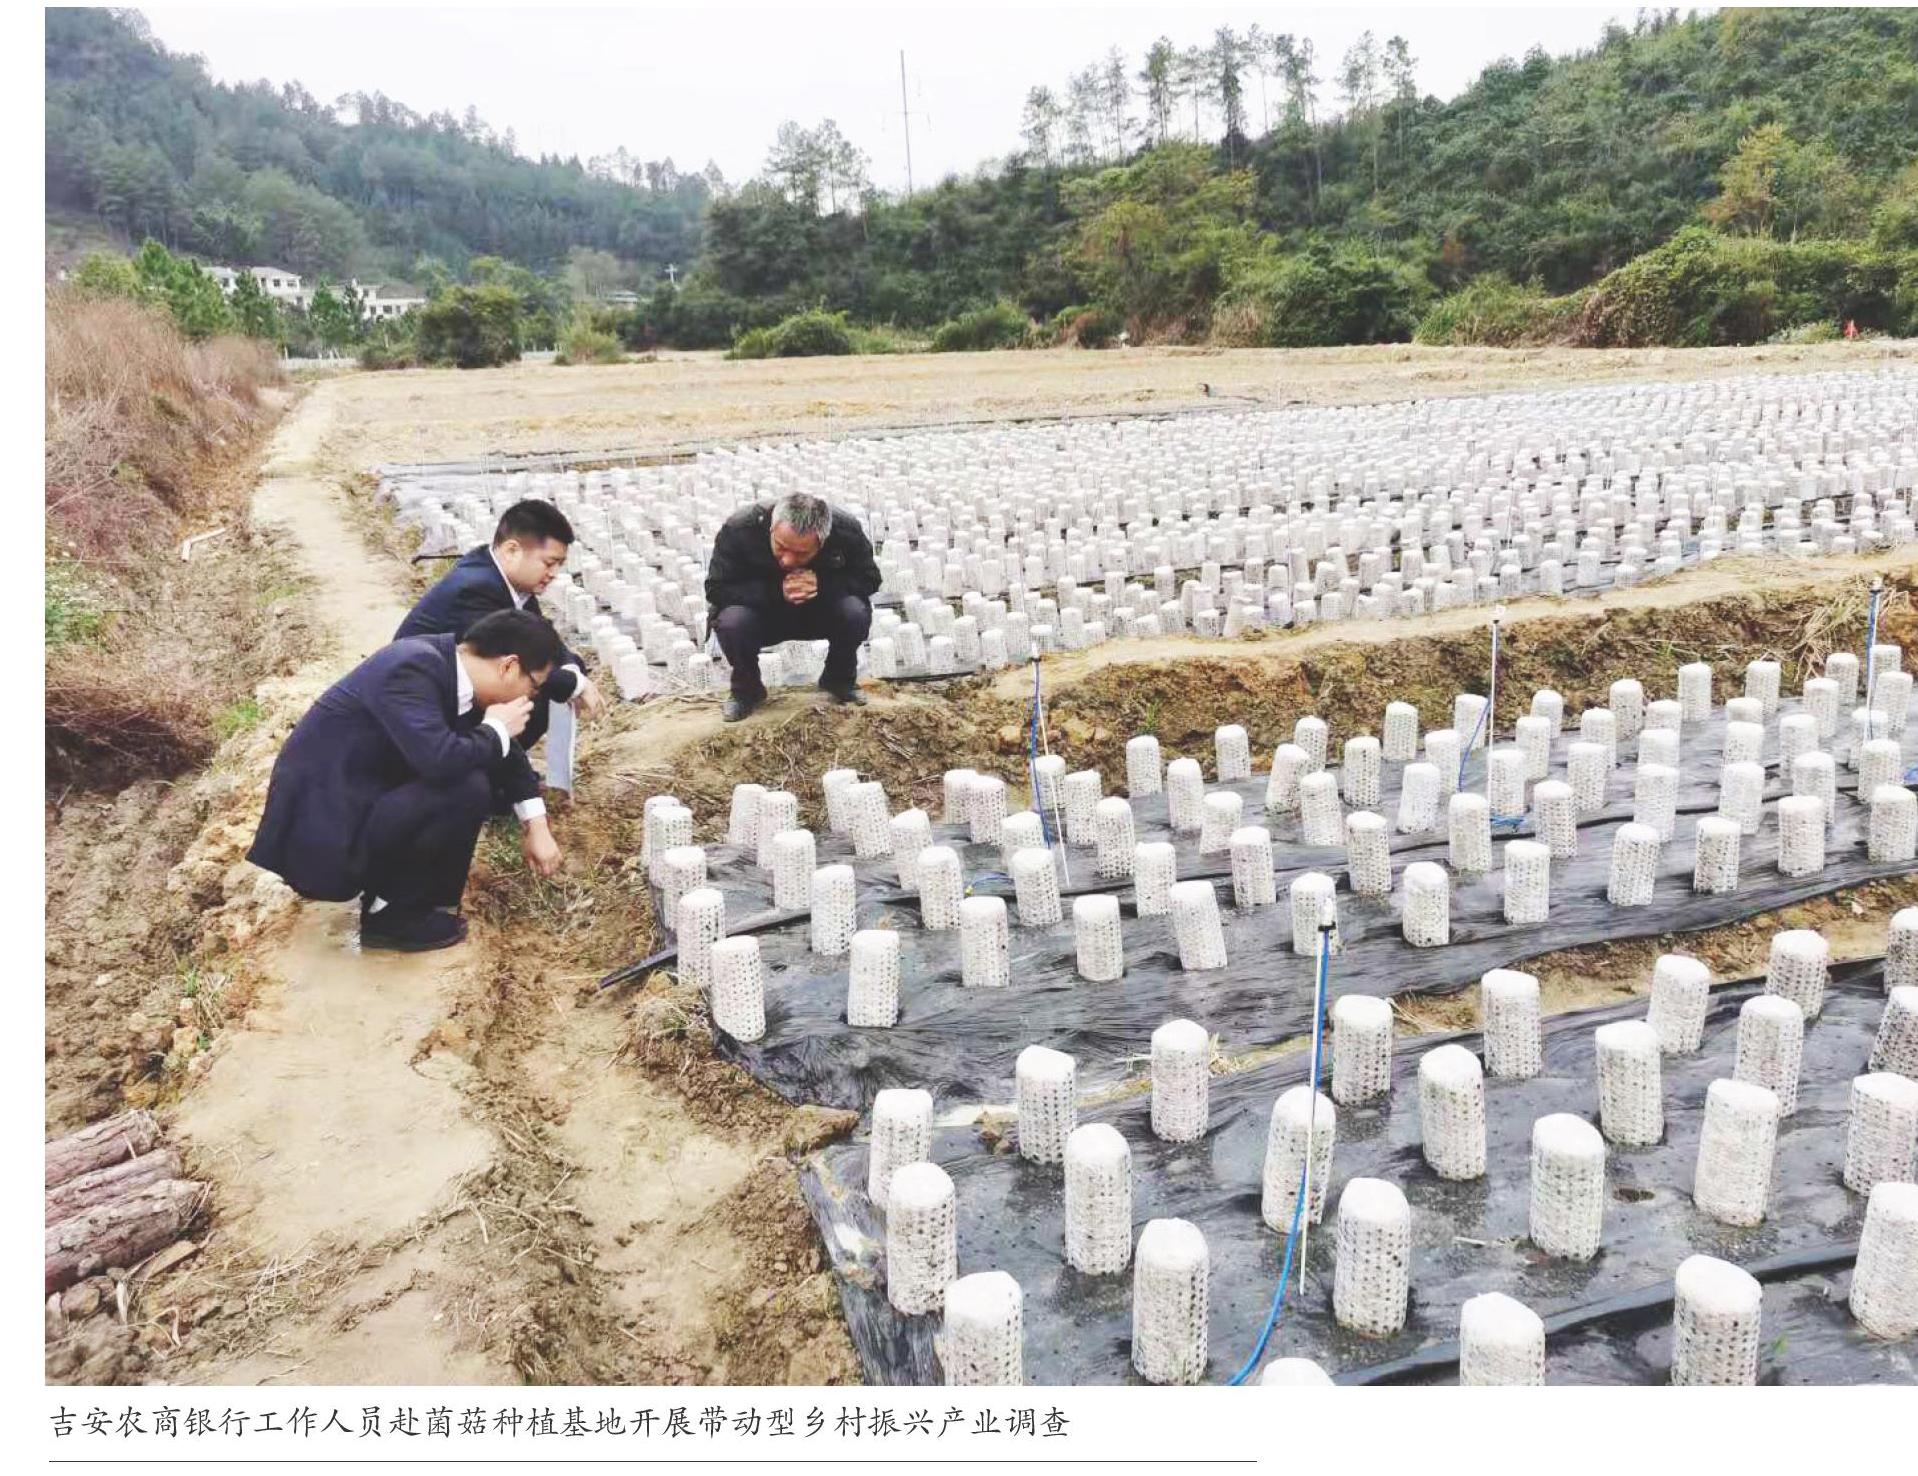
实施乡村振兴战略是党的十九大作出的重大决策部署,也是新时期我国“三农”发展的必然路径。“三农”工作重心历史性转向全面推进乡村振兴后,将释放出巨量的消费和投资需求,也为金融机构带来重大发展机遇。做好乡村振兴金融的服务,不仅是农商银行履行服务“三农”责任的重要体现,也是抢抓重大发展机遇、实现转型升级、全力打造县域金融服务领军银行的内在要求,农商银行应围绕新时期农村经济发展新方向,发扬“三牛精神”,走主动作为,点面结合,统筹兼顾,高质量转型发展之路径,为乡村振兴提供强有力的金融支撑,切实提升服务“三农”和县域经济能力。
矛盾与短板
金融短板是当前乡村振兴的最大短板,乡村金融供需矛盾突出,农村基础金融服务不足等问题成为乡村振兴的绊脚石。
1.乡村金融需求和供给不匹配。农业合作社和小微企业是乡村振兴的主要力量,这些企业的金融需求逐步呈现出方式多元化、金融集中化的特征,产业链融资需求强劲。受限于信用等级低、合规抵质押物少、公司治理机制不健全、相关信息不规范等因素,这些企业融资可得性不高。农村基础设施是支撑乡村振兴的物质基础,尽管近年来国家出台了一系列政策引导银行机构加大农村基础设施资金投放,但由于项目周期长、收益率低,同样得不到资金的青睐。从供给侧看,银行机构出于风险和收益相匹配的考虑,缺乏配套政策的顶层设计,在绩效评价、资源配置、信贷授权等方面,不同程度地限制了基层银行支持乡村振兴相关业务的积极性,缺乏突破创新的动力。……
登录APP查看全文