CEO过度自信对企业内部控制质量的影响
2021-07-04金煜瑶汪洋
科学与财富 2021年13期
金煜瑶 汪洋
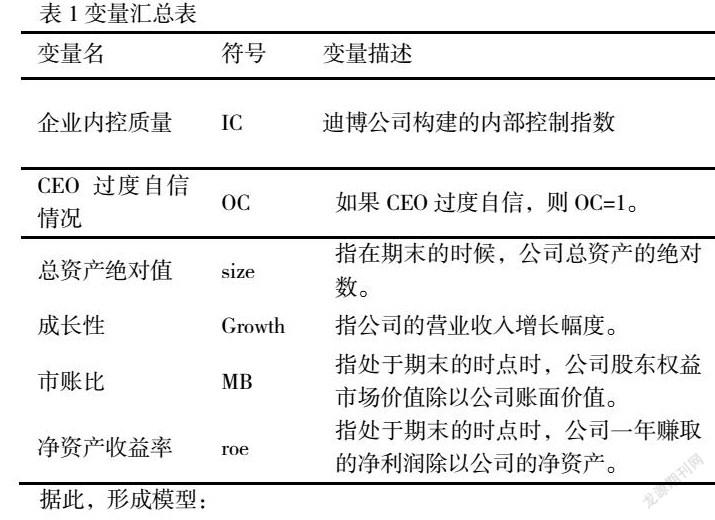
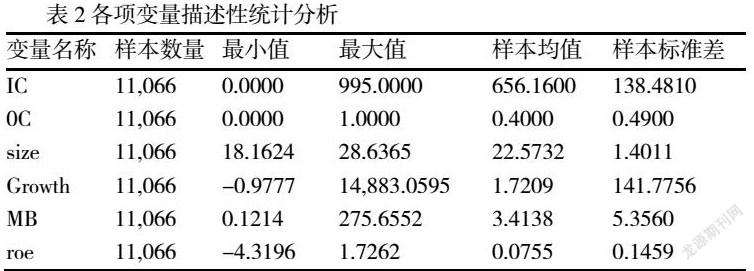
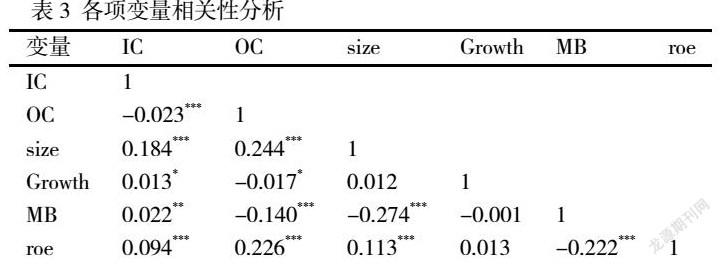
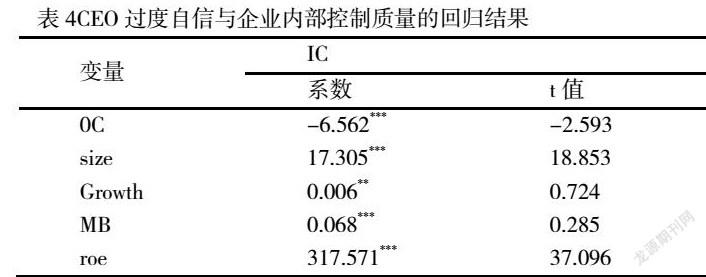
摘 要:本文以从2009年到2019年在沪深交易所A股上市的公司研究CEO过度自信对企业内控质量产生的影响,结果表明过度自信的CEO不利于企业内控质量的提高,两者的关系呈现负相关趋势,主要原因可能为过度自信的CEO对其控制企业的能力有所高估,認为其现有的内控质量较好,从而导致企业松懈运行。
关键词:CEO过度自信;内部控制质量;财务舞弊
1引言
随着经济形势越发复杂,且安然等公司财务舞弊等丑闻频繁爆发的情况下,内部控制质量是保证公司健康发展的前提,从而企业的内控建设引起了重大关注。在2008年时,我国五部委发布了《企业内部控制基本规范》,文件中提到CEO是企业内控制度的执行主体和责任主体。在经营权和所有权分离的现行制度下,CEO的行为方式尤为关系着企业的内控制度设计及运行。因此,本文针对CEO过度自信对企业内控质量的影响进行研究。
2研究假设
过度自信的CEO对事务的乐观程度相对也较高,其认为自身所做的决策会促使公司谋取更多的利益,这类CEO会很自信的认为相比于实际的信息,其所得到的信息来源更为可靠,依据所得的信息做出的决策相对也更精准。因此,本文提出研究假设:
假设:过度自信的CEO与企业内控质量呈现负相关趋势,即CEO越是过度自信,越可能对企业内控各要素及内控目标的实现产生影响,以致企业内控质量越低。
3研究设计
3.1样本和数据
本文选用2009年至2019年在沪深交易所A股上市的公司相关数据进行研究,主要数据来源来自国泰安数据库。……
登录APP查看全文
