高校执行固定资产“实提”折旧的实践探讨
2021-05-26
现代营销·经营版 2021年4期
关键词:管理
(西北大学财务处 陕西 西安 710127)
《政府会计准则第3号¬——固定资产》出台以来,各高校先后按照准则要求对固定资产进行初始确认、计量、记录和报告。截至2021年,政府会计制度已实施近三年,但在固定资产核算与折旧计提方面仍存在一些亟待解决的问题。本文通过深入分析高校在固定资产的初始确认、后续计量、信息系统对接以及折旧计提的会计处理等方面存在的问题,探讨有效改进的措施建议,以期提升高校资产精细化管理、提高会计信息质量。
一、高校“实提”固定资产折旧管理中存在的问题
(一)固定资产初始计量成本不完整,折旧少提或未提
《政府会计准则第3号¬——固定资产》第八条规定:政府会计主体外购的固定资产,其成本包括购买价款、相关税费以及固定资产交付使用前所发生的可归属于该项资产的运输费、装卸费和专业人员服务费等。然而,目前很多高校资产管理部门在登记固定资产时,仅把购买价款和相关税费作为固定资产的初始成本,而把固定资产相关的运输费、装卸费、人工服务费直接费用化,显然这是不合理的。下图1,高校办理固定资产实物登记与报销入账业务流程。有的高校资产管理部门仅根据资产的单项金额,判断是否满足固定资产确认条件,很多组装的固定资产被排除在外,造成国有资产的流失。固定资产初始计量成本不完整,计提的折旧金额也有待商榷。
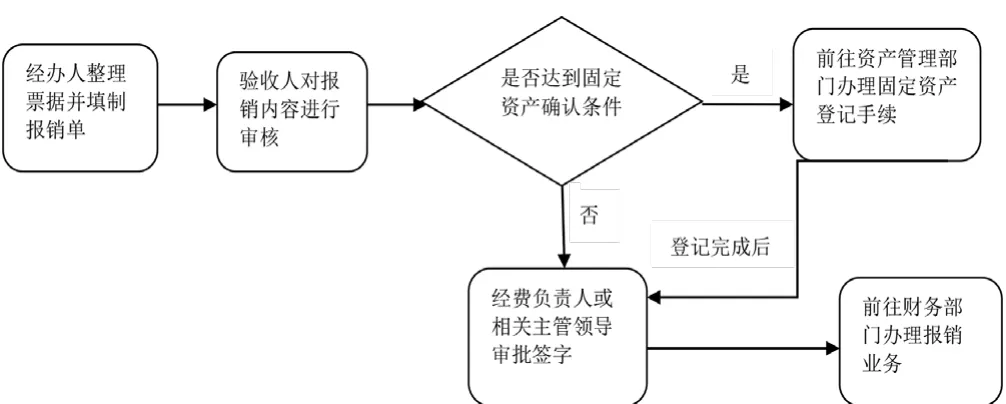
图1 高校固定资产登记与报销业务流程图
登录APP查看全文