商业银行活期储蓄影响因素研究
2021-04-01谷斌张茜卜雪萍
中国市场 2021年3期
谷斌 张茜 卜雪萍
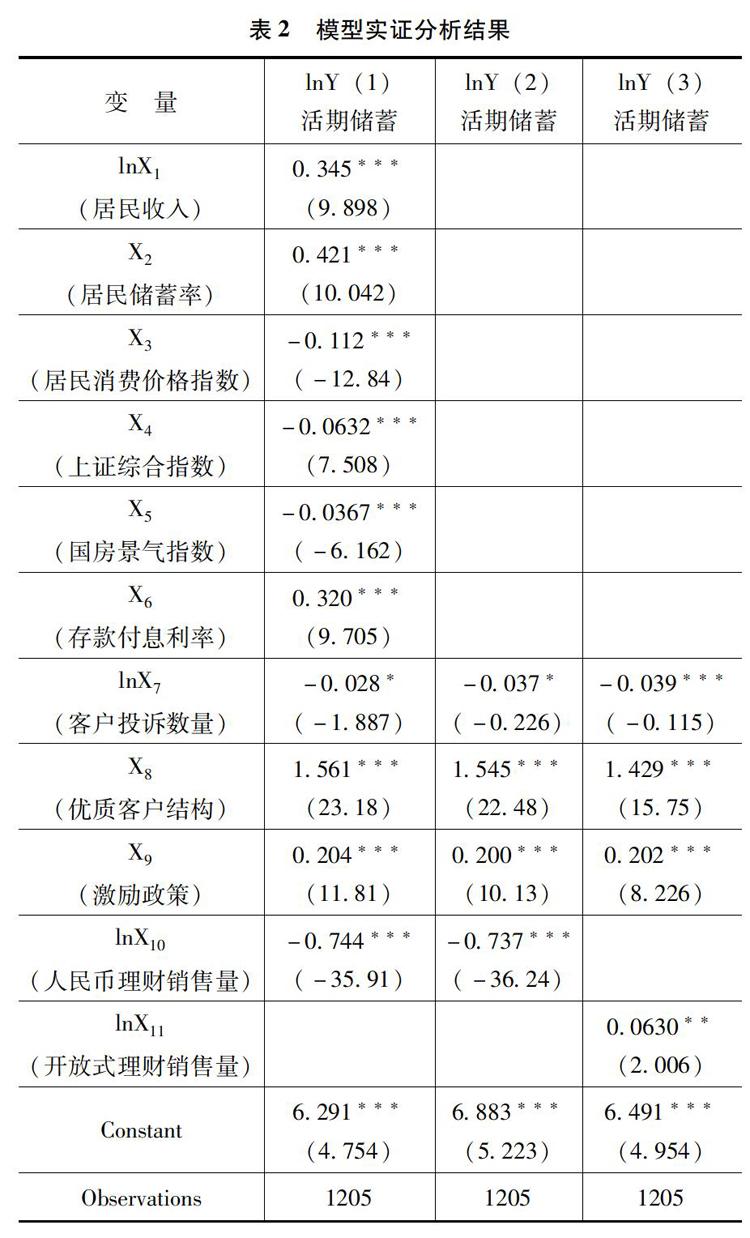
[摘 要]影响商业银行存款的因素较多,并且不同种类的存款其影响因素有所差异。文章以Y银行31个省分行为例,通过构建面板数据及回归模型,实证分析了商业银行活期储蓄的影响因素。研究结果表明,宏观层面中的居民收入水平、居民储蓄率、居民消费价格指数、资本市场(股票市场和房地产市场)情况,均与商业活期儲蓄之间存在关联;银行自身层面,银行服务质量、客户结构、员工激励政策、理财产品等因素也影响商业银行活期储蓄规模。商业银行要从自身出发,优化客户结构,提高优质客户占比;完善自身服务体系和水平,提高客户满意度;创新产品及服务,沉淀更多资金,从而提升活期储蓄规模,进一步降低负债端付息成本。
[关键词]活期储蓄;客户结构;理财产品
[DOI]10.13939/j.cnki.zgsc.2021.03.001
1 引言
近几年,我国商业银行存款增长乏力,在业界和学界甚至出现了“存款荒”的说法。存款一直是我国商业银行的主要资金来源,截至2019年年末,我国存款类金融机构境内人民币存款余额达192.8万亿元,同比增速从2016年的12.3%持续下降到2019年的8.2%。商业银行存款规模受多种因素影响,首先,基础货币规模和货币派生效应的大小决定了货币供应量,也进一步决定了存款规模。从基础货币规模来看,我国央行采取稳健中性的货币政策,储备货币31.3万亿元,同比增速下降1.64%;从货币派生效应来看,贸易顺差的下降弱化了外汇占款渠道的基础货币投放,公开市场操作渠道投放的基础货币被强化,但该渠道投放的基础货币期限短,不利于商业银行开展贷款业务,也就限制了货币派生效应,由此导致基础货币投放速度放缓。……
登录APP查看全文