基于ARMA—GARCH模型的人民币汇率波动性研究
2020-12-23李明轩俞翰君
时代金融 2020年33期
李明轩 俞翰君
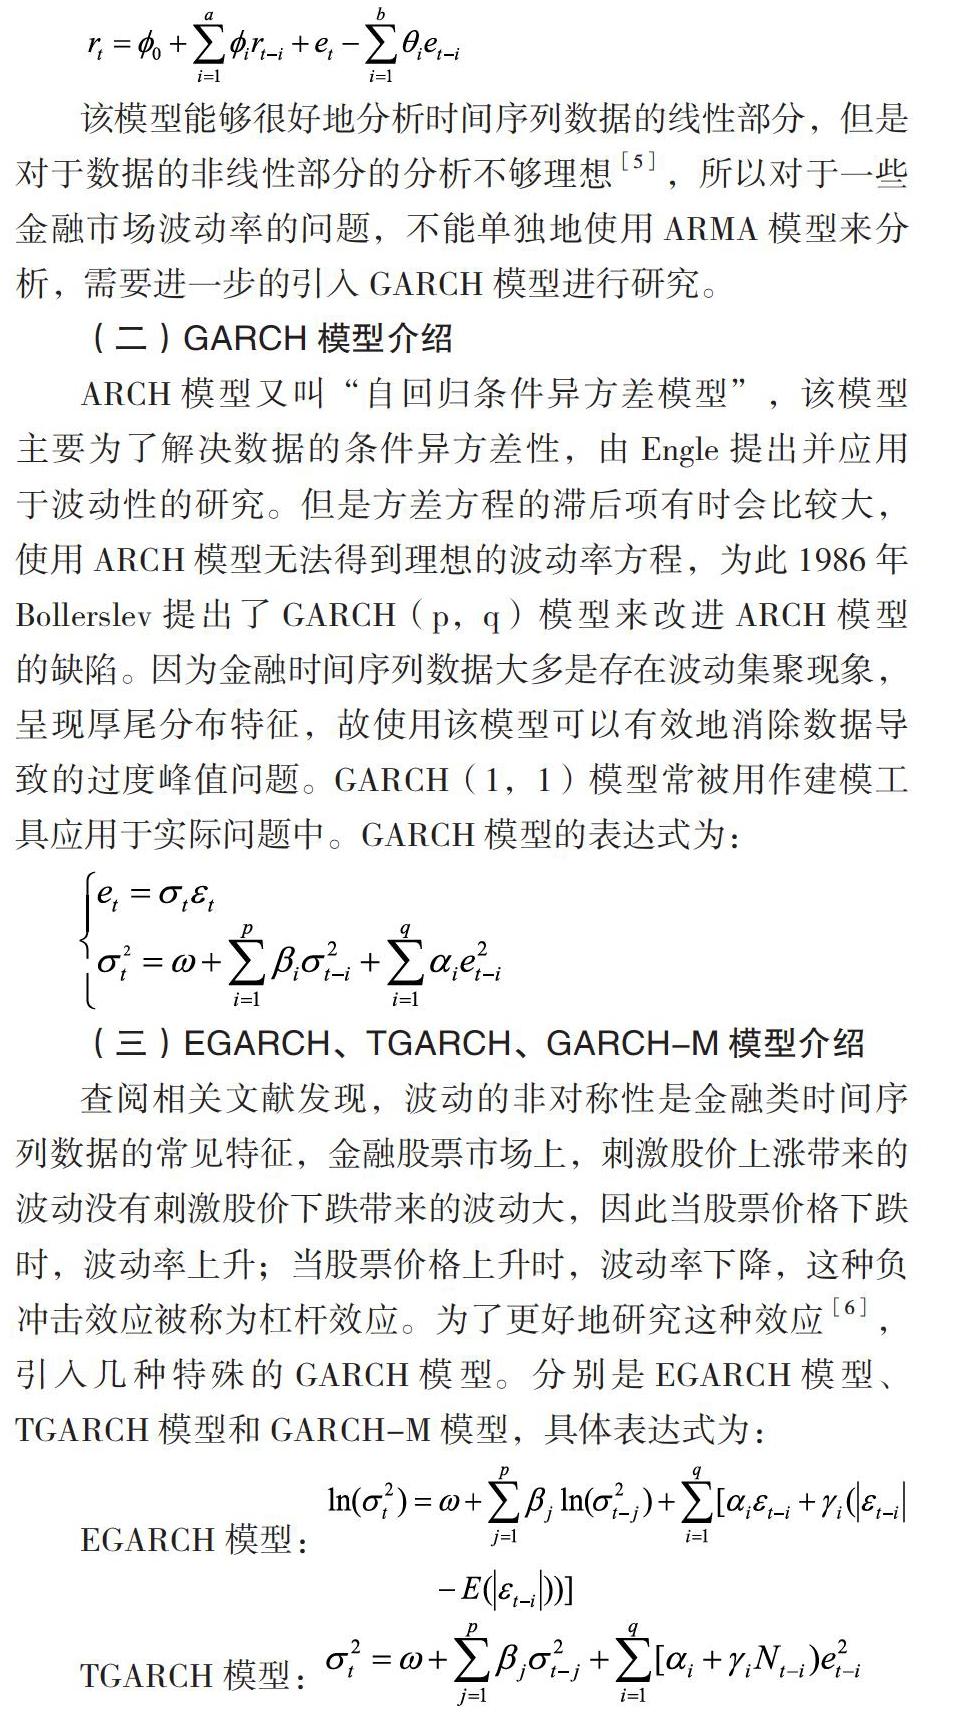
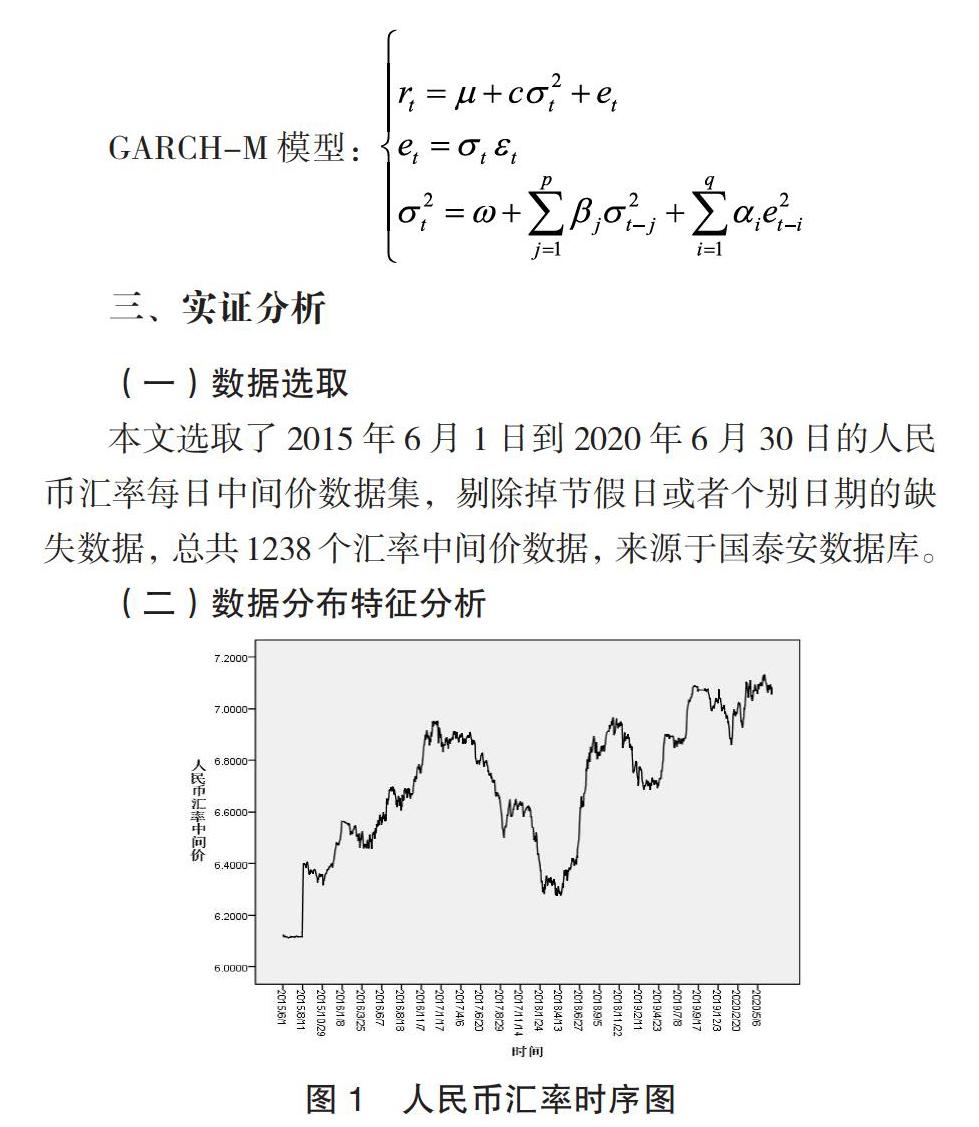
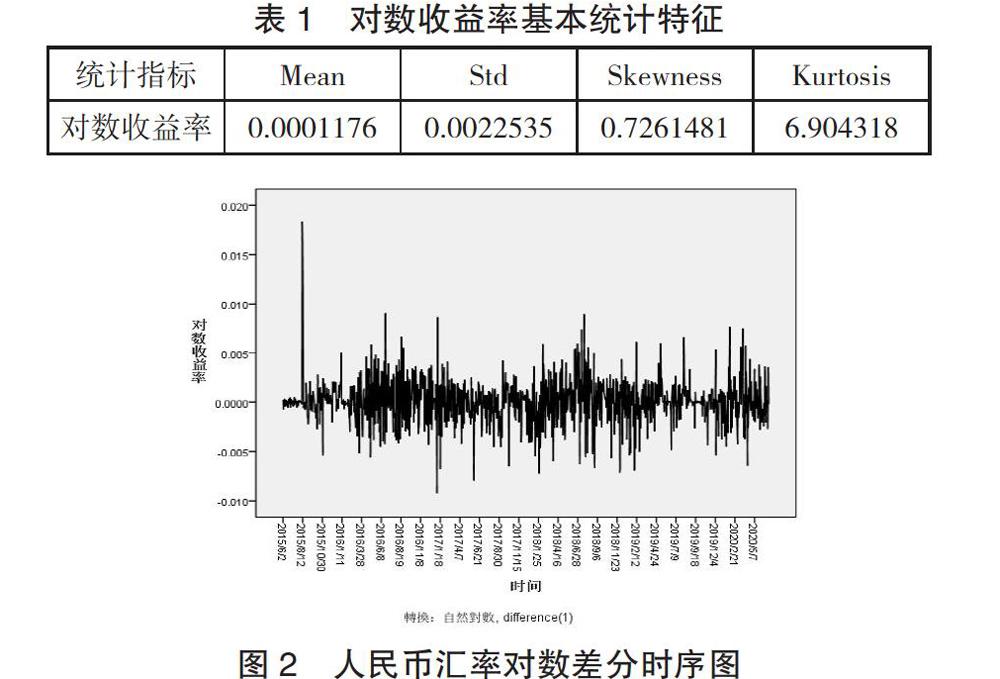
摘要:2015年新汇改制度的实施是继2005年汇率制度改革之后的又一重大改革,人民币汇率的波动受到了业界内外的高度关注,对人民币汇率的波动性研究在经济和金融等方面具有巨大的意义。本文选取了2015年6月1日到2020年6月30日的人民币汇率每日中间价数据集作为对象,建立ARMA模型得到均值方程来消除序列的自相关性,结合GARCH模型、EGARCH模型、TGARCH模型和GARCH-M模型建立波动率方程对数据进行拟合,实证分析结果表明人民币汇率具有集群性和杠杆效应等特征。最后给出控制和防范人民币汇率波动的相关政策建议。
关键词:人民币汇率 GARCH模型 集群性 杠杆效应
一、引言
2005年7月21日,我国开始采用新的浮动汇率制度,这一制度的实施使得人民币汇率的波动性得到进一步增强,波动的条件异方差性更为严重,对汇率序列建模提取方差方程显得尤为重要。2015年8月11日,中国央行决定对人民币兑美元汇率中间价报价机制进行调整,这一调整使得人民币汇率与市场联系更加紧密,可以更好地反映供求关系[1]。总而言之,新汇改后的汇率变化在经济、金融、贸易等方面发挥着巨大的作用。
提到汇率往往第一时间想到的是汇率水平,从而忽视了波动性问题,近几年汇改制度的实施使得汇率波动性问题在社会上引起了广泛的关注,对于这一问题大多是基于GARCH类模型进行研究。苏建平(2012)以1990-2010的宏观数据作为研究的对象,使用VAR模型从计量经济的角度分析人民币汇率与外贸发展的相互关系,结果显示通过了格兰杰因果检验,人民币汇率与我国外贸发展之间存在双向关系[2]。……
登录APP查看全文