《标准化票据管理办法》解读及其对财务公司票据业务的影响
2020-12-23王馨培
中国集体经济 2020年34期
王馨培
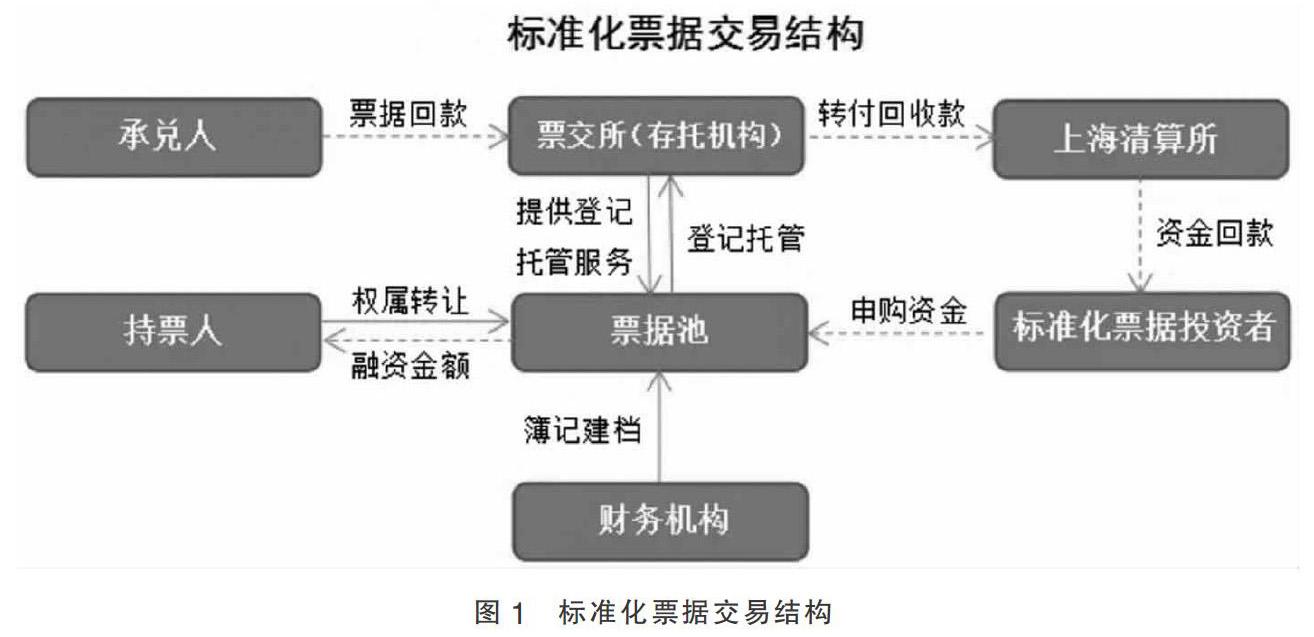

摘要:为规范标准化票据融资机制,更好服务中小企业和供应链融资,中国人民银行起草了《标准化票据管理办法(征求意见稿)》(以下称为“办法”)于2020年2月14日向社会公开征求意见。此次办法的颁布基于2019年8月20日,上海票据交易所股份有限公司(以下简称“票交所”)“2019年第1期标准化票据”的成功创立,并在此后成功发行4期标准化票据产品,受到了市场的广泛关注。
关键词:标准化;财务管理;票务
企业集团财务公司指以加强企业集团资金集中管理和提高企业集团资金使用效率为目的,为企业集团成员单位提供财务管理服务的非银行金融机构。财务公司本身的职能定位,其票据业务开展不同于一般商业银行,票据市场参与程度有所受限。标准化票据时代的到来为财务公司票据业务的开拓提供了新的思路,同时企业集团还可利用财务公司盘活集团内部票据资产。
一、办法条款解读
(一)适用法律及参与机构
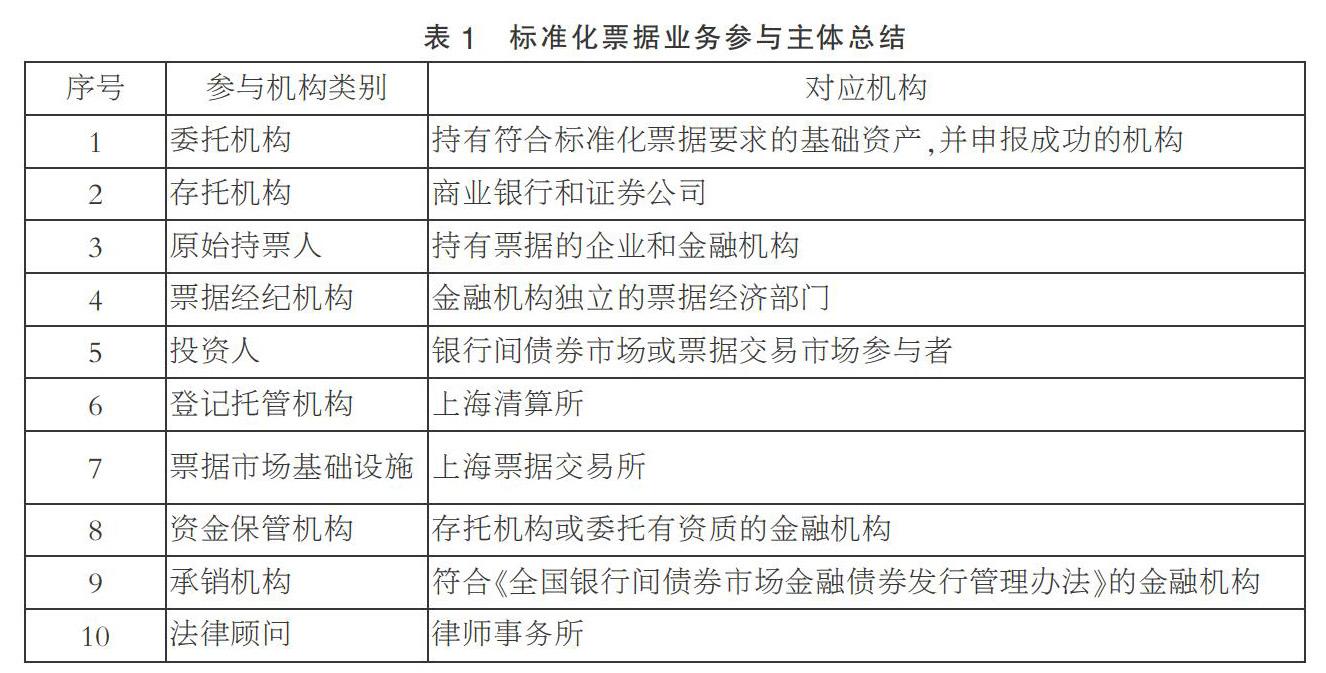
办法第一条约定“办法适用《中华人民共和国中国人民银行法》《中华人民共和国信托法》《中华人民共和国票据法》以及相关法律、行政法规。针对不同业务环节,办法规定标准化票据的承销适用《全国银行间债券市场金融债券发行管理办法》中关于承销的有关规定;标准化票据的登记托管、清算结算适用《银行间债券市场登记托管结算管理办法》及人民银行有关规定;标准化票据的交易流通适用《全国银行间债券市场债券交易管理办法》的有关规定。……
登录APP查看全文