浅析高校内部控制基础性评价
2020-11-24关雪梅李彩鹦薛原
消费导刊 2020年47期
关雪梅 李彩鹦 薛原
1.北京农业职业学院; 2.北京金凯伟业咨询有限公司
一、评价的基本概况
北京高校从2013年下半年,按照北京市财政局的要求,开始启动内部控制工作。其核心是风险防控,特别要注意的是所要控制的是风险而不是人,是要把风险控制在一定范围内,防控经济风险的发生。内部控制既是制衡机制,也是保护机制,就像机动车的刹车系统,保证单位运行中的经济安全。
内部控制基础性评价,是指单位在开展内部控制建设之前,或在内部控制建设的初期阶段,对单位内部控制基础情况进行的“摸底”评价。内部控制基础性评价,不同于内部控制建设评价,而类同于内部控制建设中的“风险评估”,是内部控制建设工作的重要组成部分,属于前端和基础性工作,同时也是内部控制体系不断完善的基础。
(一)评价的背景和目的
2008年5月22日,财政部、证监会、审计署等部门联合发布《关于印发<企业内部控制基本规范>的通知》(财会〔2008〕7号),率先在企业范围内推广内部控制规范,提出了与COSO五要素①相衔接的内部控制体系。
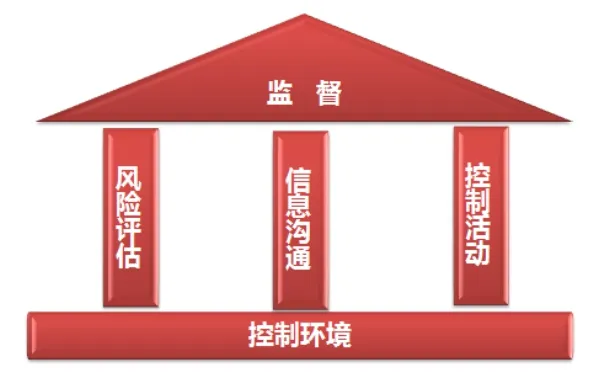
图1:基于COSO五要素的内部控制框架示意图
2012年11月29日,财政部下发了《关于印发<行政事业单位内部控制规范(试行)>的通知》(财会〔2012〕21号)(以下简称《规范通知》),从2014年1月1日起开始实施,该规范明确了内部控制的定义和目标、内部控制原则、内部控制方法等,相关规定要求与基于COSO五要素的内部控制框架基本吻合。单位层面内部控制对应于“控制环境”要素,风险评估对应于“风险评估”要素,业务层面内部控制对应于“控制活动”要素,内部控制体系信息化对应于“信息沟通”要素,“评价与监督”对应于“监督”要素。……
登录APP查看全文