股指期货基差影响因素分析及历史回顾
2020-10-21穆蓉
证券市场周刊 2020年36期
关键词:成本
穆蓉
一、股指期货基差影响因素
1.股指期货理论定价
根据持有成本理论,股指期货的价格是由其持有成本决定的。持有成本分两部分:一是投资于该资产的机会成本,即资金成本;二是负向持有成本,即持有期间的持仓收益。如果股指期货的市场价格与其理论价格或者说均衡价格发生背离,市场中的套利行为会使股指期货价格又回到其均衡水平。
按照定价公式,股指期货理论价格为:
Ft=Ste(r-d)(T-t)
其中,Ft为T时的股指期货价格,St为t时股票指数价格,r为从t到T时的短期利率水平;d为t到T时的股息收益率。可见,股指期货价格受四个因素的影响:股票指数价格水平、股息收益率、利率水平以及距交割期的时间长短。
2015年之后,国内股指期货长期处于贴水状态,用理论定价公式去推算基差水平存在较大偏差。根据我们的观察,除了以上影响因素外,市场情绪或者说投资者的后市预期也在很大程度上影响了国内股指期货的基差变动。
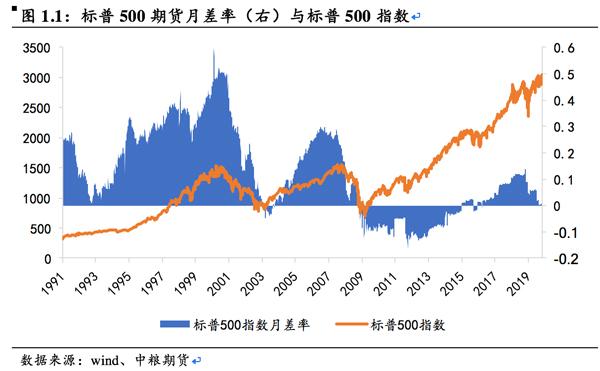
在进行基差分析时,我们引入了月差率指标,该指标是用期货对数价格与期货合约剩余期限拟合得到的斜率,表示价格曲线上每月价格平均变动率。月差率为负代表该期货品种远月合约价格低于近月合约(现货指数),为正则相反,与常用的基差率指标,(期货合约价格-现货合约价格)/现货合约价格,表示意义相同,又同时综合反映了某一品种合约的基差情况。

2.标普500期货基差基本符合定价公式
在成熟市场中,股指期货价格基本符合其理论定价公式,从标普500期货历史运行情况来看,其基差水平基本和美国短期资金利率变动趋势保持一致。……
登录APP查看全文