论国有企业改革中的内部控制问题
2020-08-19徐明昌
全国流通经济 2020年14期
摘要:内部控制所涉及的完善法人治理结构是目前国有企业改革很重要的一块内容。内部控制的应用可以帮助国企的公司治理结构的建立、完善,反过来国企改革的成果也有助于内部控制执行有效性的提高。二者的有效结合有利于国有企业的发展。本文通过分析内部控制理论研究的现状,结合国有企业的特殊性以及存在的问题,寻求完善国有企业内部控制的途径,具有一定的理论和现实意义。
关键词:国有企业;内部控制
中图分类号:F275文献识别码:A文章编号:2096-3157(2020)14-0069-02
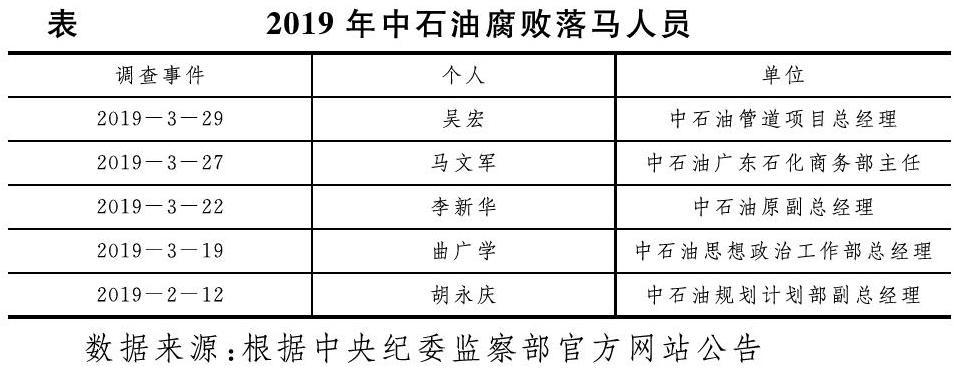
随着社会经济的发展,我国国有企业发展也进入了新阶段,首先国内全面深化国有企业改革,国有企业的混合制改革不断推进;再有由于“一带一路”建设的深入贯彻,国有企业的境外经营成为常态。但是在此过程中,由于境内高管腐败和境外风险管理失效造成的国有资产流失案例层出不穷。因此,加强内部控制提高内部管理效率,是国有企业当务之急的现实需要。
十八大以来,国企改革进入全面深化改革的新阶段。国企改革重视机制与制度改革,要求建立现代企业制度,完善公司法人治理结构和市场化经营机制是其的两个支点。国企改革的最终目标是完成以市场机制为主的经济体制转型。国企改革有两方面内容,一方面,是供给侧结构性改革,包括去产能、去杠杆、央企重组等;另一方面,是加强国企改革的顶层设计,涉及产权改革和混合所有制改革。
一、国有企业改革背景分析
登录APP查看全文