基于TVP-VAR模型的油价、卢布汇率与RTS股指动态关系研究
2020-08-06罗瑾,刘文翠
罗瑾,刘文翠
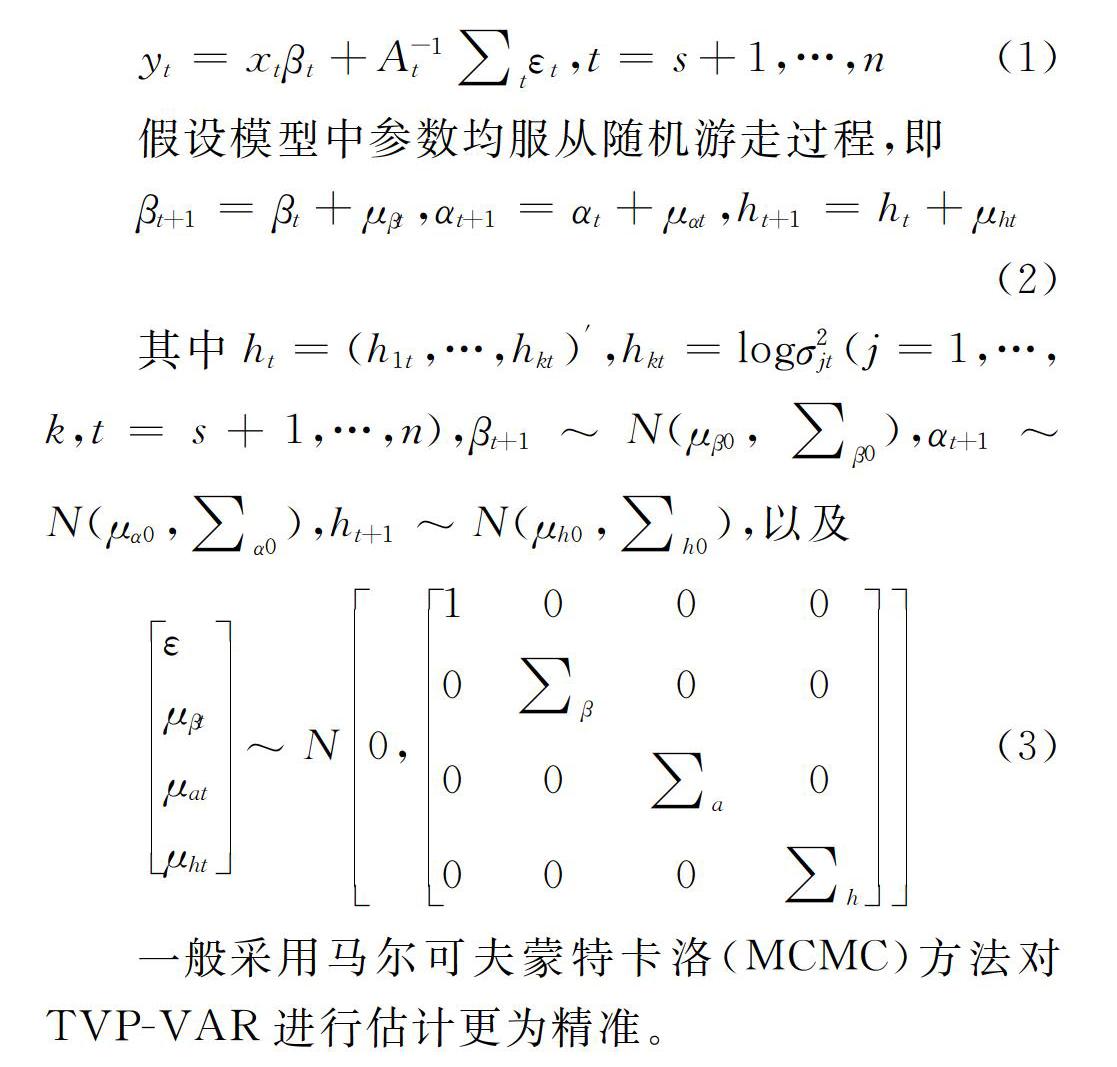
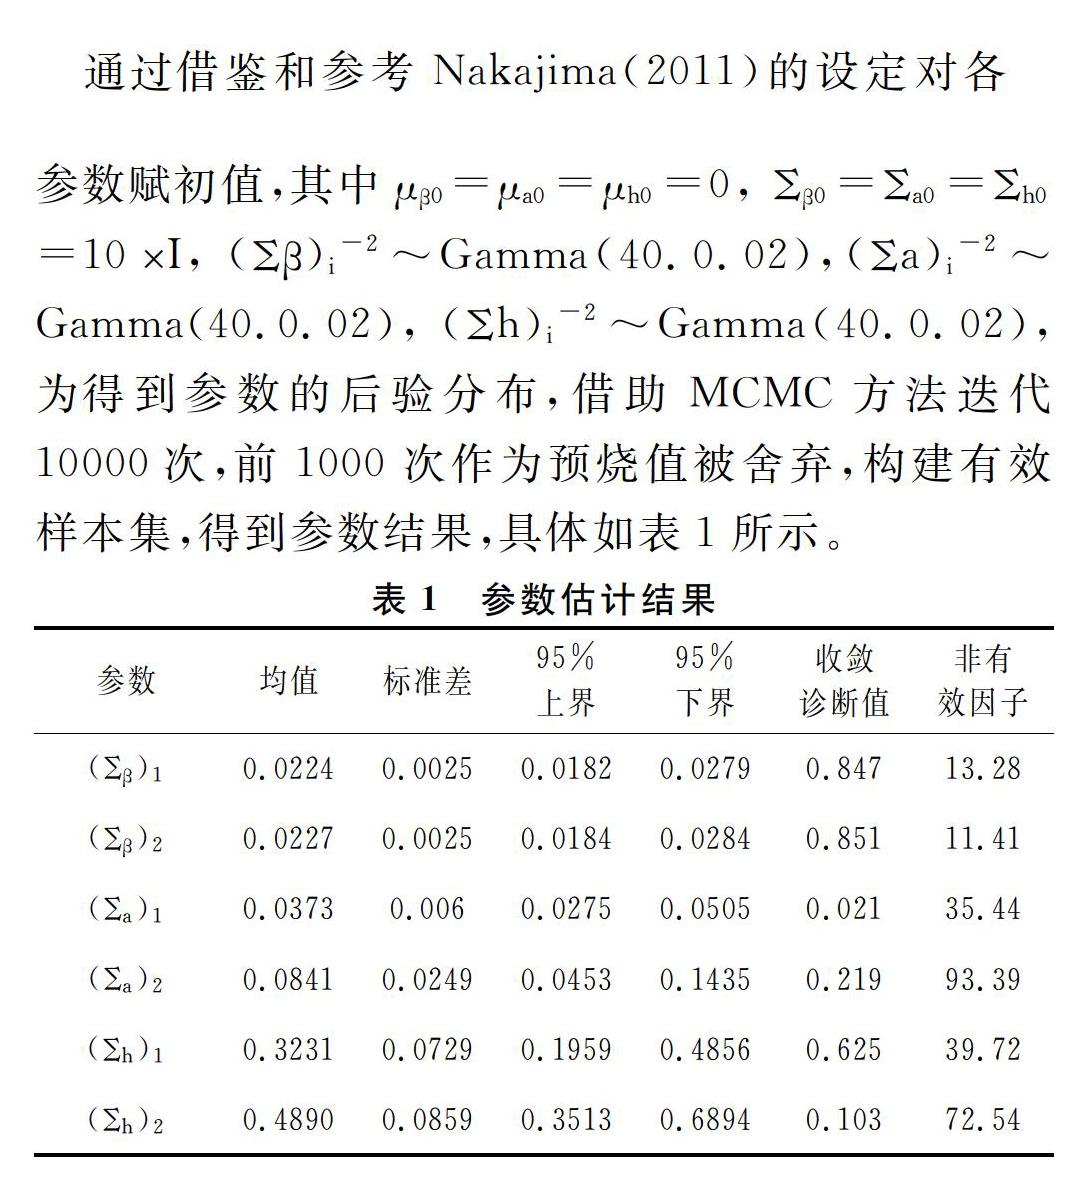
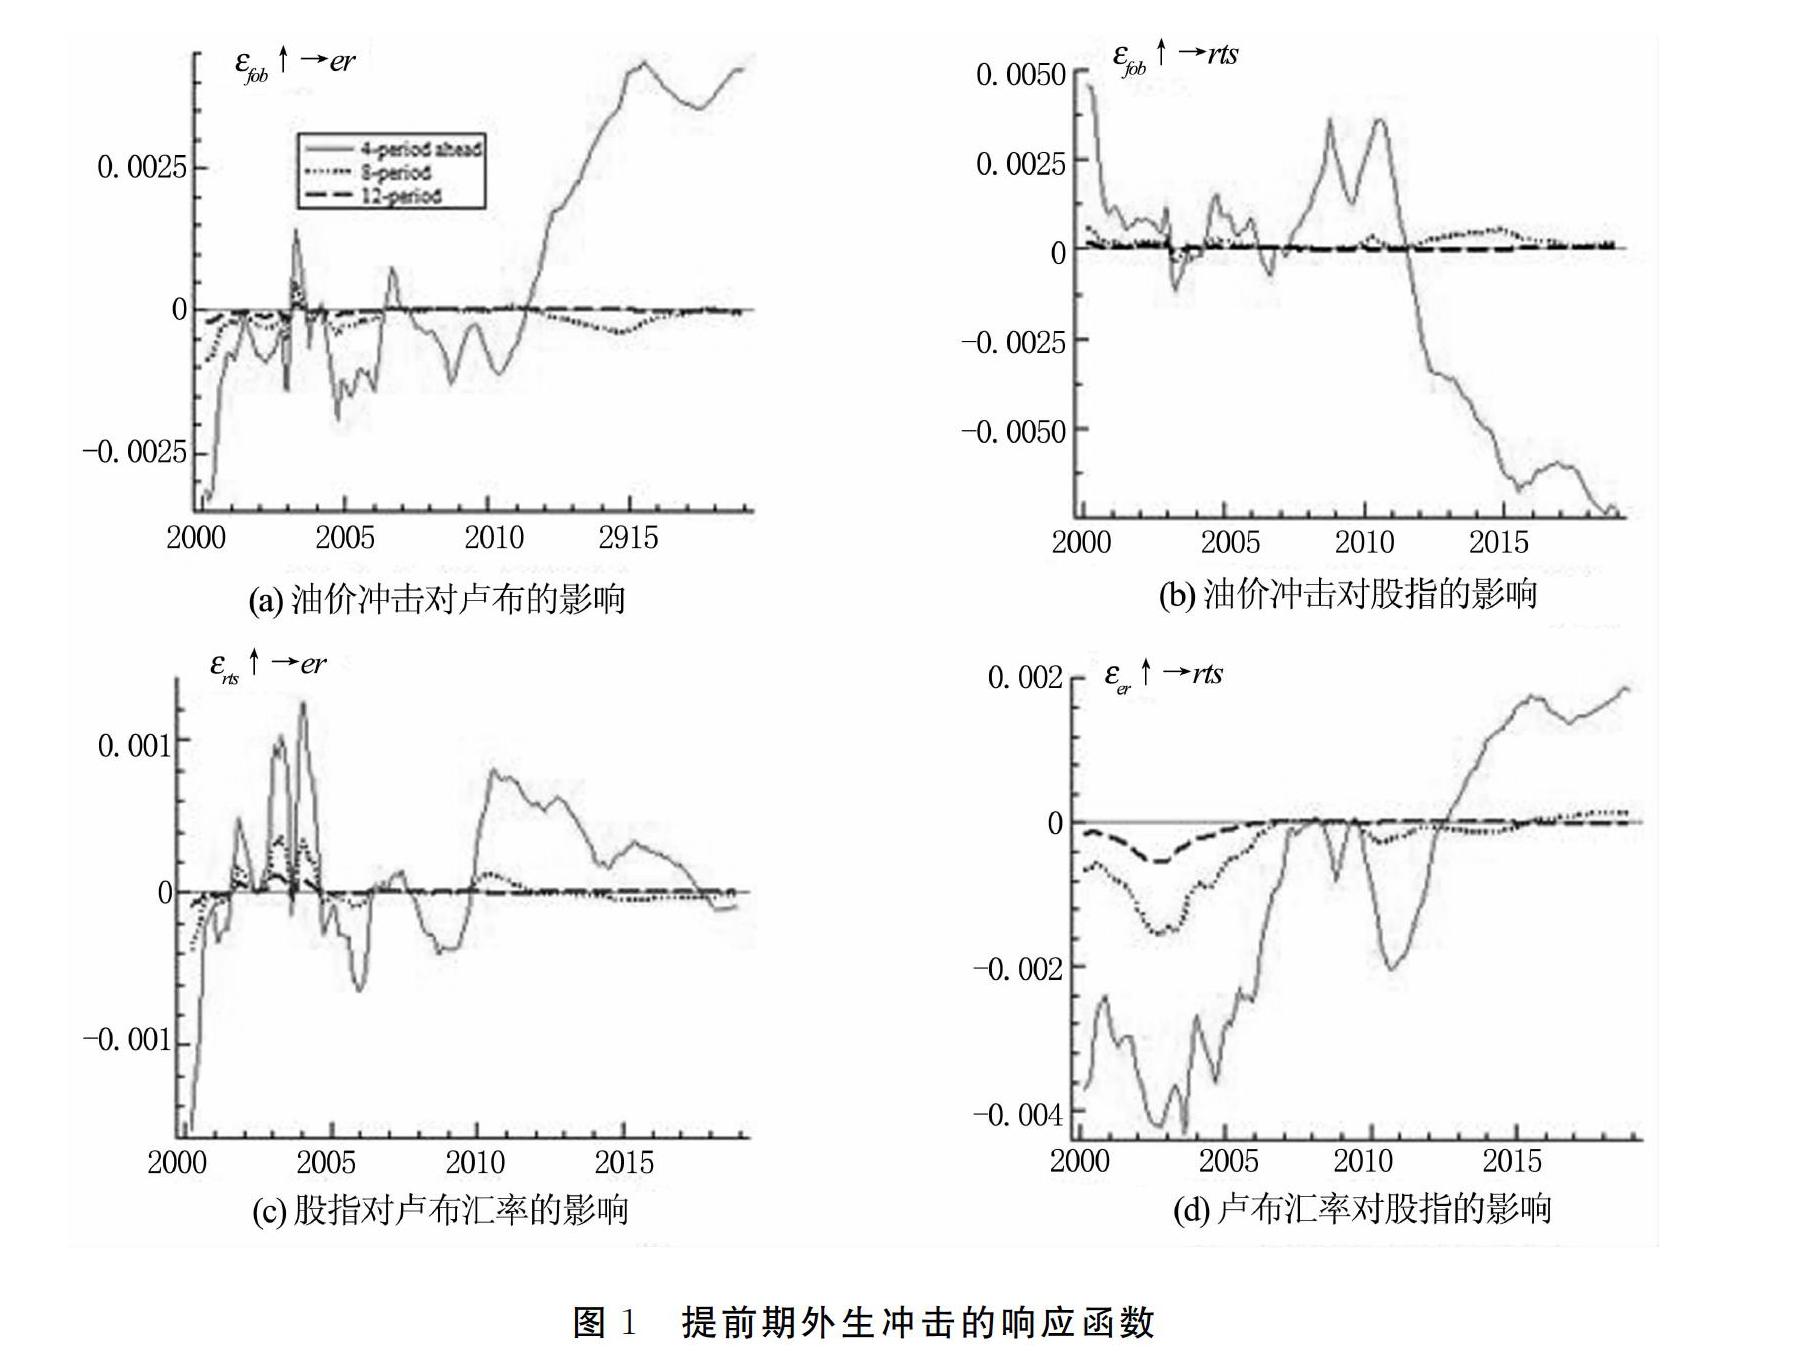
摘 要:依据2000-2018年月度数据,运用TVP-VAR模型,考量国际油价、卢布汇率和俄罗斯RTS指数三者之间的互动关系。结果表明:三者之间具有明显的时变性互动关系,且因时间、背景而异。三者间的联动及溢出效应可能危及金融体系安全,中国应审慎推进资本项目开放,优化汇率制度安排,以自主创新引领产业结构调整与转型升级,防范和化解金融风险。
关键词: 油价;卢布汇率;RTS指数; TVP-VAR模型
中图分类号:F831.5 文献标识码: A 文章编号:1003-7217(2020)04-0046-06
基金项目: 国家社会科学基金重大招标项目(14ZDA088)、新疆财经大学项目(XJUFE2016K011)
一、引 言
石油兼具商品和金融属性,是重要的全球战略资产。俄罗斯拥有丰富的石油资源,据《BP世界能源统计年鉴》数据,2018年俄罗斯石油产量占全球总产量的12.1%,油气收入约占其财政收入的50%左右。经济转轨以来,俄罗斯金融体系向着多元化方向不断发展和完善。随着原油金融属性凸显,原油市场的影响从实体经济渗透到金融市场,油价的波动已明显牵动股市涨跌和汇率变化,并与多个市场形成错综复杂联动,加上一些突发事件叠加,对俄罗斯经济及金融稳定产生了巨大影响。
目前,已有文献大多将研究聚集在油价、汇率与股票价格波动的两两关系,同时关注三者之间动态关系的研究并不多。因采用的样本、分析方法不同,学者们未能在三者影响机制及作用方向上达成一致。Svetlana Fedoseeva (2017)认为油价对卢布汇率影响为正[1]。Wang 等(2013) 指出原油供需的不确定造成俄罗斯股票收益率下降[2],而Michael等 (2013) 发现油价波动显著影响俄罗斯股指[3]。……