工程承包企业东南亚税务筹划指南
2020-07-13唐昌宇编辑章蔓菁
中国外汇 2020年8期
关键词:企业
文/唐昌宇 编辑/章蔓菁
工程承包企业需要关注东南亚当地对EPC合同拆分的税务监管;如果采用投建营一体化模式,还应综合考虑税收优惠落实、投资架构税务设计和融资安排的债资比。
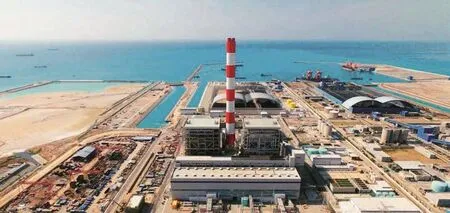
>>>如何在东南亚的工程建设和投资中做好税务筹划,降低税务风险,对于国内工程承包企业在当地的稳健经营具有重要意义。
近年来,国内企业对东南亚的投资不断升温。商务部的统计数据显示,2019年,我国企业在“一带一路”沿线对56个国家非金融类直接投资150.4亿美元,主要投向新加坡、越南、老挝、印尼、巴基斯坦、泰国、马来西亚、阿联酋、柬埔寨和哈萨克斯坦等国家。对于工程承包企业而言,东南亚更是其开拓对外承包工程业务的“重地”。如何在东南亚的工程建设和投资中做好税务筹划,降低税务风险,对于国内工程承包企业在当地的稳健经营具有重要意义。
传统EPC承包商的税务筹划注意事项
设计采购施工总承包(EPC)是目前海外工程最主要的项目形式,其包括设计、采购、安装、施工、调试等多个业务行为,其业务发生地可分为在项目所在国开展的土建施工、安装、当地采购、现场勘察设计、调试等工作(即“在岸”部分)和在项目所在国境外开展的离岸设备物资采购和工程设计服务等(即“离岸”部分)。出于降低税负的考虑,EPC合同拆分已成为海外大型工程承包项目运作过程中的一种常见模式。所谓EPC合同拆分,是指安排中国承包商或其海外平台公司与项目业主签署离岸合同。其好处……
登录APP查看全文