金融摩擦、货币政策和产出稳定化
2020-04-29赫国胜
沈阳师范大学学报(社会科学版) 2020年3期
赫国胜,张 莹
(辽宁大学 经济学院,辽宁 沈阳110036)
一、引言
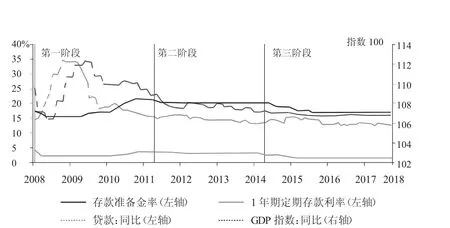
图1 中国的货币政策、信贷和产出(2008.9—2018.3)
2008年全球金融危机(Global Financial Crisis,GFC)爆发以来,中国经济从高速增长转向为中高速增长。为了应对经济增速放缓,中国实施了一系列宽松货币政策以提振经济。但随着“货币宽松”的逐渐展开,“信贷宽松”的幅度却逐渐下降,对产出的拉动也逐渐不明显。如图1 所示,危机后中国货币宽松可以分为三个阶段,其起点分别为2008年9 月25 日的降准、2011年12 月5 日的降准和2014年11月22 日的降息①事实上,GFC 爆发后,我国实施的“宽货币”政策可以分为四轮。除了前三轮外,2018年4 月,中国人民银行将存款准备金率降低1 个百分点,此后又连续实施降准,至2019年3 月,已降低3.5 个百分点,可以视为新一轮的宽松,但其数据区间太短,考虑到时滞等因素,本文不予研究,只关注前三轮。。第一阶段的宽松货币政策实施后,贷款增速明显上升,随后GDP 指数显著增加;然而第二阶段和第三阶段的宽松货币政策实施后,贷款增速并无明显波动,GDP 指数也没有明显增加。这种宽松货币政策产出稳定化效应的减弱并不符合传统货币理论的分析。传统货币理论并不重视金融部门在产出波动中的作用,认为宽松货币政策增加货币供给和降低短期利率,通过收益率曲线降低长期利率,增加经济主体的储蓄和投资,最终稳定产出[1]。其中,金融市场是完全的,资金流向最具效率的生产者,不存在金融摩擦。金融部门在货币政策稳定产出的过程中是“被动的”,即其作为传导机制中的一环,作用往往被简化为收益率曲线的确定[2],对产出没有独立的影响。……
登录APP查看全文