万合胶业被重新出具审计报告的思考
2020-03-17刘成立高永昌
会计之友 2020年5期
刘成立 高永昌

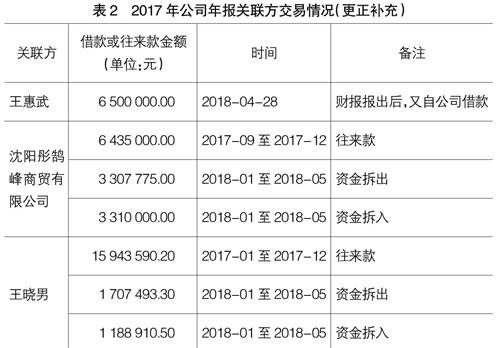

【摘 要】 公司在年报披露后仅隔一天即发生大额资金占用,注册会计师亦因此重新对其出具审计报告,鉴于发生时间的特殊性,一时成为资本市场的“鲜事儿”,故具有较高的研究价值。文章以万合胶业为研究对象,以关联方巨额占款及审计期后事项作为切入点,分析了公司被重新出具审计报告的原因,阐述了产生的影响,立足于“从严监管、全面监管”的市场环境,提出了三点应对措施。其一,公司应培养基本的底线意识、科学的管理意识与正确的道德意识;其二,审计师应对期后事项给予重视;其三,监管机构应基于实情,合理把握处罚力度。
【关键词】 关联方资金占用; 会计师事务所; 审计报告; 期后事项; 万合胶业
【中图分类号】 F239.4 【文献标识码】 A 【文章编号】 1004-5937(2020)05-0138-05
一、引言
我国证券市场中,大量上市公司存在关联方占用资金现象,当公司控股股东兼任公司实际控制人时,舞弊、违法违规活动更易发生,借以职权之便为满足个人需求占用公司资金,侵占公司资源,侵犯中小股东利益。一方面中小股东在公司权力结构中通常处于弱势地位,在董事会、股东大会中基本无法抗衡控股大股东;另一方面,公司也缺乏必要的内外部监督,治理结构存在缺陷以及较低的违规成本也为关联方资金占用提供潜在机会和动机[1]。因此,为防止公司关联方侵权行为的发生,多数人提出“内外并举”的解决措施,即内部依靠公司治理,外部注重独立审计和监管机构监督,三方协同发挥作用。……
登录APP查看全文