管理层薪酬
——业绩敏感性的影响因素分析
2020-03-04
环渤海经济瞭望 2020年12期
关键词:业绩
一、前言
根据管理学相关理论,上市公司内部由委托代理关系产生的代理成本的承担者主要是股东,上市公司为了降低自身承担的代理成本,通过引入外来监督分担自身的代理成本。上市公司债权人出于自身利益的考量,会对管理层业务行为进行起到一定的监督作用。与此同时上市公司还将公司业绩与管理层的薪酬待遇挂钩,对管理层而言,这是一种积极的激励措施,二者形成正相关关系。但在实际中,出现了薪酬与业绩出现相反变化的情况,如在2008 年金融危机之后的一段时期,非银金融、钢铁行业等的上市公司经营业绩表现平缓甚至呈现下降趋势,但是管理层的薪资待遇并未受到丝毫的影响,这似乎有悖于最优薪酬契约理论。据此发现有些上市公司在制定管理层的薪酬的时候,并未对公司的业绩进行考量。
本文将从代理成本角度出发,运用面板回归的分析方法,探究股东为了降低自身代理成本,引入外来债权人的行为,会对管理层薪酬—业绩敏感性产生怎样的影响。
二、研究设计
(一)相关变量设计
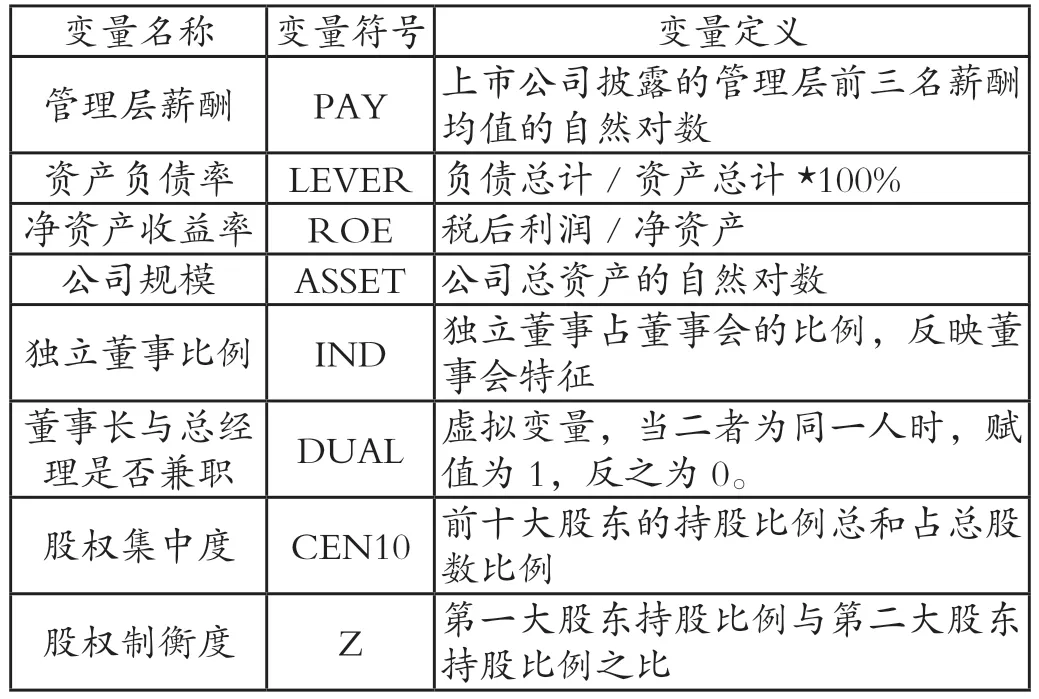
表1 相关变量设计
(二)模型构造
将资产负债率(LEVER)*净资产收益率(ROE)当成一个变量来研究,作为一个被解释变量,其回归系数就代表着薪酬--业绩敏感性,系数越大则代表相应的薪酬--业绩敏感性越高。
PAY=β0+β1ROE+β3LEVEL+β4LEVEL*ROE+β5ASSET+β6IND+β7DUAL+β8CEN10+β9Z+ε
当β4的系数为正时,则说明负债对于管理层薪酬--业绩敏感性有促进作用,为负时,则会抑制薪酬业绩敏感性。
三、实证检验
使用Eview 软件对样本数据进行五年的面板分析,采用统计学上的最小二乘法。……
登录APP查看全文
