转型背景下商业银行内部审计研究综述
2019-10-24闫禹彤王妍朱容昕
中国经贸导刊 2019年26期
关键词:商业银行
闫禹彤 王妍 朱容昕
2013年中国内部审计协会对《中国内部审计准则第1101号——内部审计基本准则》(以下简称新准则)进行了全面、系统的修订,明确了内部审计是一种独立、客观的确认和咨询活动,它通过运用系统、规范的方法,审查和评价组织的业务活动、内部控制和风险管理的适当性和有效性,以促进组织完善治理、增加价值和实现目标。这揭开了内部审计转型发展的序幕。新准则实施以来,我国内部审计呈现出良好的发展态势,商业银行则因其特有的经济调节职能以及在金融体系乃至国民经济的发展中的重要作用得到了在学者们的广泛关注。学者们在这一领域也取得了较为丰硕的研究成果,本文回顾和梳理了内部审计转型以来,商业银行内部审计的相关研究成果,期望为内部审计转型建设提供有益的参考。
一、商业银行内部审计的文献分析
为保证研究质量和研究内容的连续性,笔者以“内部审计”和“商业银行”为关键词,搜索了知网和万方上2013-2018年的全部核心期刊文献,共计122篇,分布情况如表1所示。
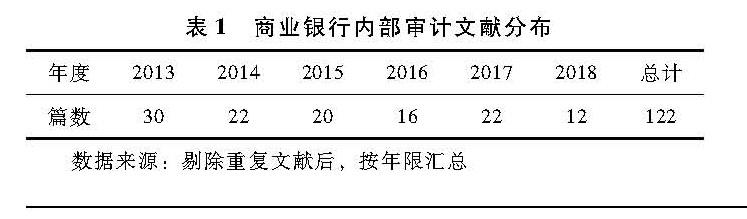
结合表1可以看出,研究的总体趋势较为平稳,2013-2014年的文献共占比42.62%,这与准则的修订与实施密切相关;2017年则出现的另一个研究峰值则与《商业银行内部审计指引》的出台密切相关。
经过泛读和精读,笔者以7个关键词为核心,整理了122篇文献的内容,分布情况如表2所示。
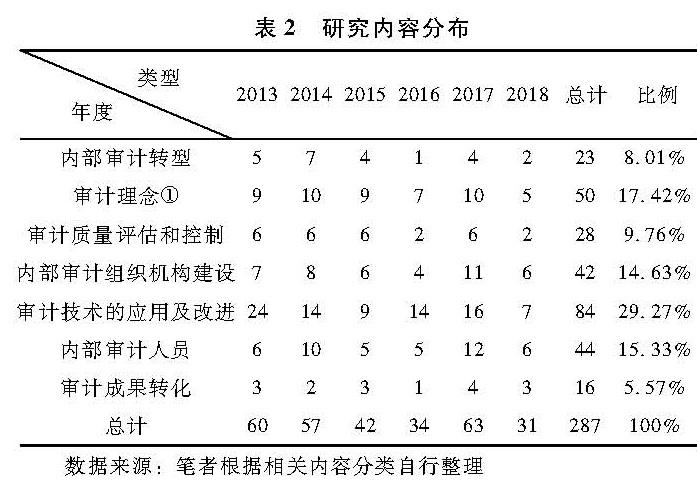
由表2可见,审计技术的应用及改进、内部审计组织机构以及内部审计人员胜任力建设、如何在实务中落实以风险导向审计为主的审计理念是学者们探讨的3个核心话题。……
登录APP查看全文
