我国新旧收入准则比较研究
2019-10-07裘雯
现代营销·学苑版 2019年8期
关键词:企业
裘雯
摘要:我国《企业会计准则第14号—收入》于2017年7月印发终稿,新收入准则发生了实质性变化,对众多行业产生了重大影响。收入是财务会计的一个基本要素,借助现金交易途径展现企业和团体的正常运营产生的经济收益总量,可以很好地评估企业和团体的财务状况。本文研究我国新旧准则的差异以及影响,旨在为我国油气和组织精准核算收入做点分析和贡献。
关键词:新旧收入准则;准则比较
随着社会主义市场经济的发展,原有收入准则的弊端导致的会计信息失真现象日益显著,再加上收入的确认直接影响着财务报表的真实性和可靠性。这使“收入确认”这一重要内容和“新收入准则”这一关键转折点受到投资者、债权人、企业管理层及政府经济管理机构等众多信息使用者的关注。
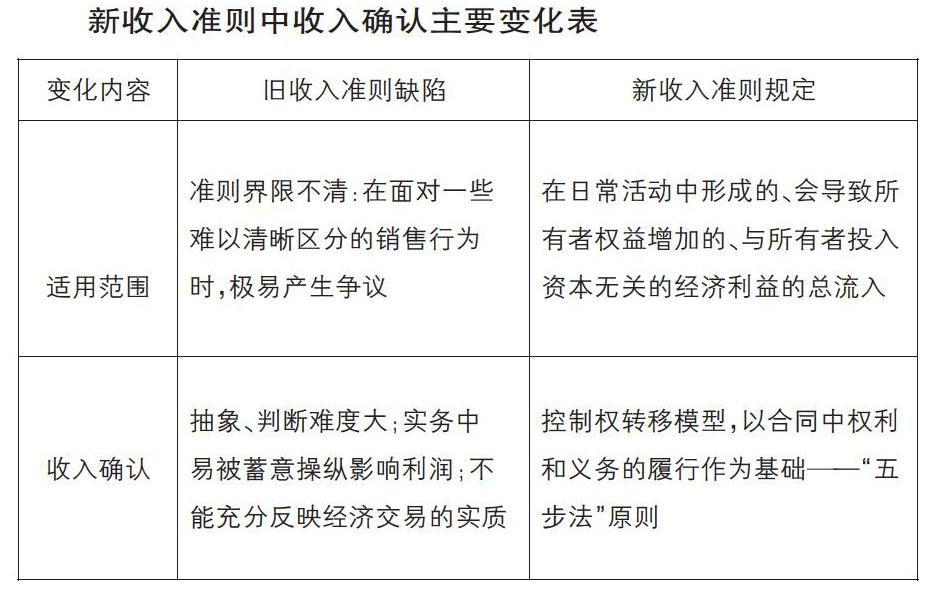
自2006年起,我国一直根据《企业会计准则第14号—收入》和《企业会计准则第15号—建造合同》规范企业的收入确认与计量。随着产业升级,新的交易模式兴起,复杂事项收入的确认和计量成为一个越来越复杂的问题,现行的收入准则在收入确认时点、交易事项辨别等方面存在争议,逐渐不能满足实务需要。2017年7月,财政部修订发布了《企业会计准则第14号—收入》(财会〔2017〕22号)。IFRS的支持者认为,全球执行统一的会计准则可以提高不同国家之间会计信息的可比性。国内的收入准则第一次调整不但结合了国际财务报告准则(IFRS),也参考了国内的情况和业内特性在思维模式层面出现了不小的变动,同时会改变大量企业的收入确认与计量。……
登录APP查看全文