第三层次公允价值运用与会计信息决策有用性
2019-10-07田原
现代营销·学苑版 2019年8期
田原
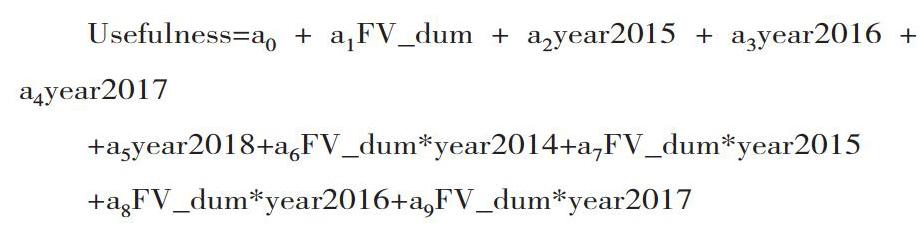
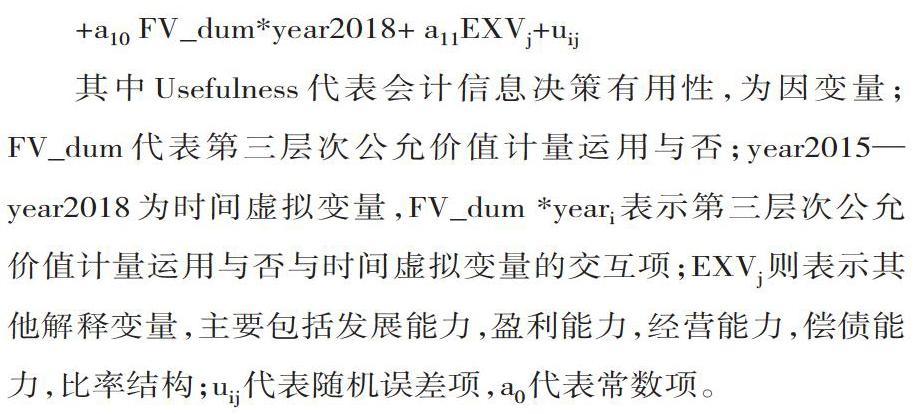
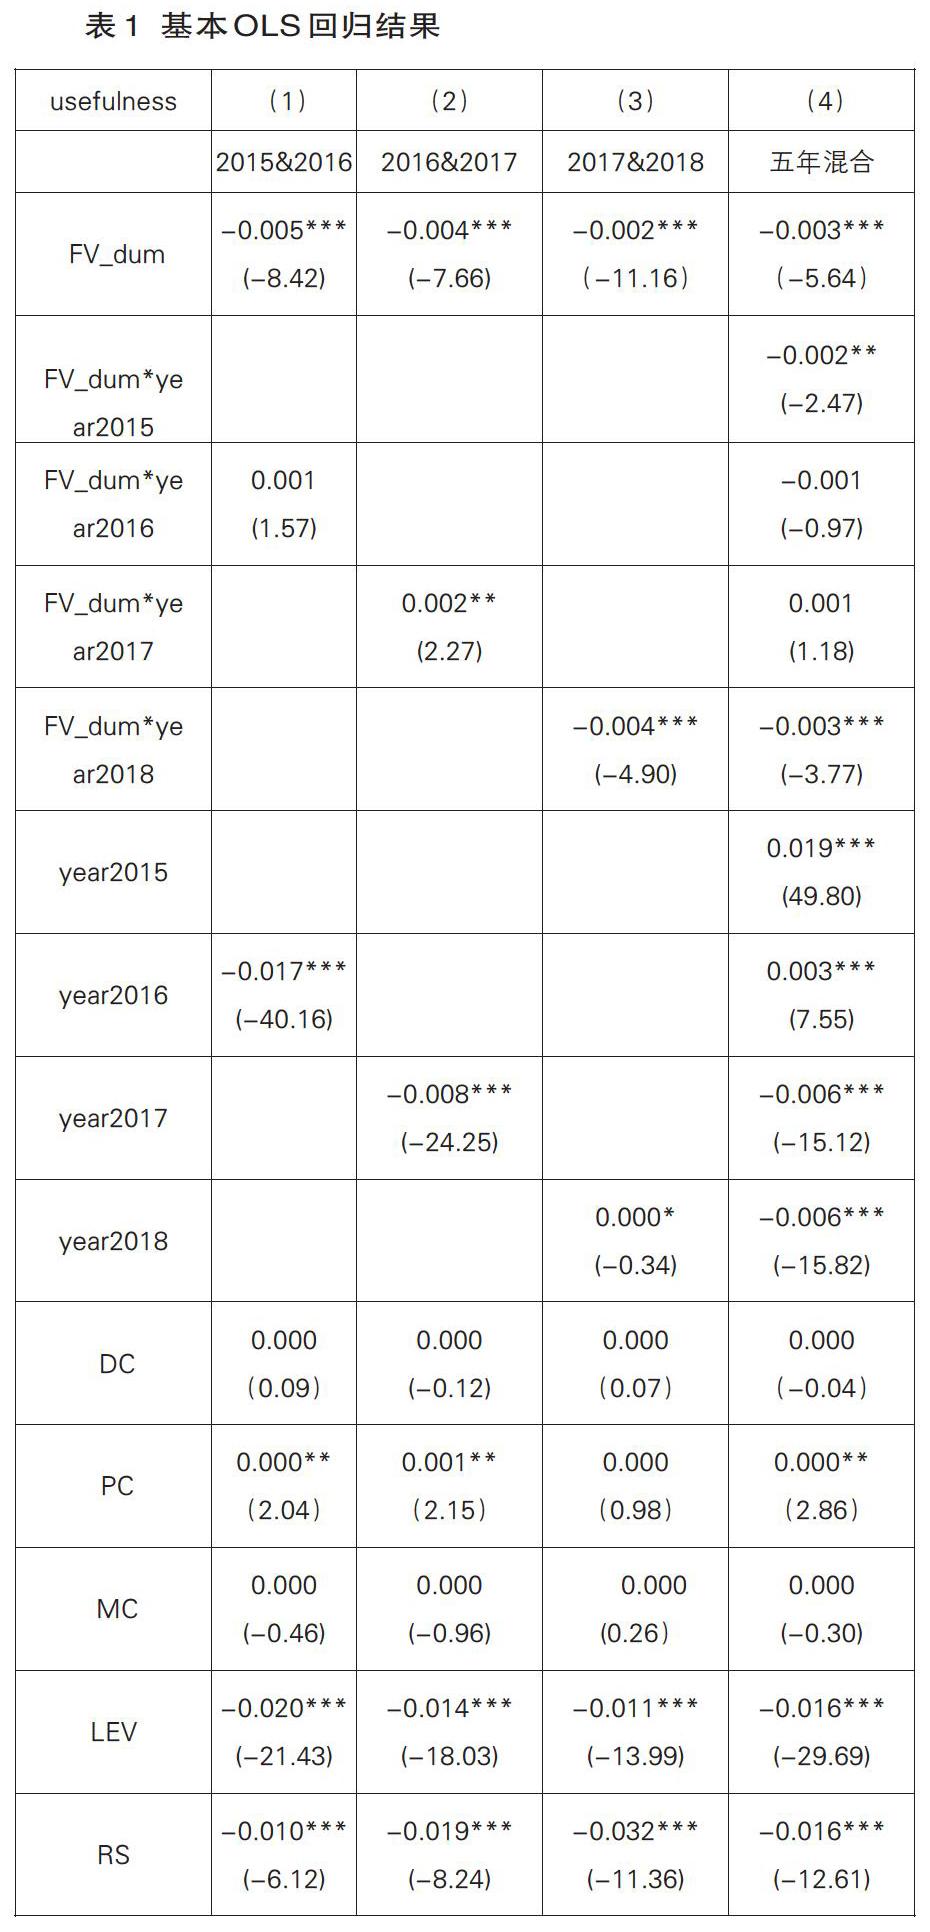
摘要:2014年财政部发布了《企业会计准则第39 号——公允价值计量》,进一步规范了公允价值的计量和披露公允价值计量,此时公允价值计量共分为三个层次,但是第三层次公允价值计量存在主观性,其对会计信息质量的影响还没有明确。本文基于此选取2014-2018年间A股上市的公司数据,将其整合成截面数据进行分析,结果表明:公司运用第三层次公允价值计量会对会计信息决策有用性产生稳健的消极影响,且不同年份间的影响效应存在不同程度的增减。基于此,提出相关的政策建议。
关键词:第三层次公允价值计量运用;决策有用性;换手率;市盈率
一、引言
《企业会计准则第39 号——公允价值计量》指出第一层次输入值为公允价值提供了最可靠的证据,但是企业在运用第二层次的计量方法时,要灵活考虑资产或负债的特性,并进行相应的调整。这种调整有利于提升计量的准确性,因此计量所得出的数值归属于第三层次。但是第三层次的公允价值计量存在一定程度的主观性,有可能增加企业的盈余管理(Dechow,2010),这就导致人们对于第三层次公允价值计量的使用存在疑惑,这自然容易影响会计信息质量,进而影响公允价值信息的决策有用性。
本文探讨了企业第三层次公允价值计量使用与否对会计信息决策有效性的影响,以换手率来代表会计信息决策有用性。从第三层次的公允价值计量出发,研究更加细致,拓宽了研究的内容。将2014-2019年的数据整合成截面数据进行动态分析,将2014年设为基年,将以往的研究从间断的时点转换为连续的时段,探讨不同年份公司运用第三层次公允价值计量对于公司会计信息决策有用性的影响。……
登录APP查看全文