我国高校内管领导干部经济责任审计转型探微
2019-10-07李娟
现代营销·学苑版 2019年8期
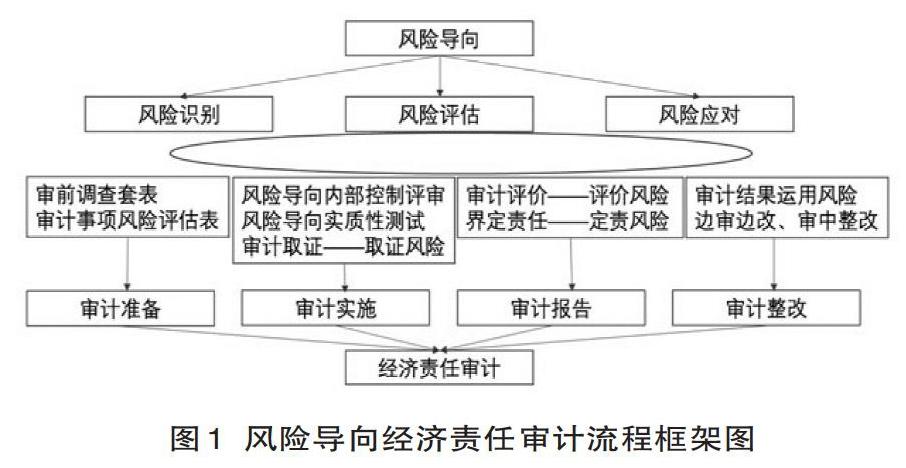
摘要:当前,伴随各项改革的不断推进,我国高等学校的发展模式必须相应做出改变,随之而来的是各种隐藏较深的舞弊和腐败风险。作为适应我国政治经济体制改革和党风廉政建设、反腐败斗争而设置的特殊审计模式——内管领导干部经济责任审计要顺应新形势的发展要求,从制度基础审计模式向风险导向审计模式转变。
关键词:风险导向;风险识别;风险评估;经济责任审计
一、我国高校内管领导干部经济责任审计转型的必要性
党的十九大报告中指出,要继续坚持全面从严治党,坚决纠正各种不正之风,以零容忍态度惩治腐败,不断增强党自我净化、自我完善、自我革新、自我提高的能力。加强领导干部经济责任审计是落实全面从严治党、全面依法治国的重大举措,是推进审计全覆盖的重要内容,是适应政府对教育事业特别是高校教育资金投入不断增大、提高教育资金使用效益的内在要求,是适应我国政治、经济体制改革和党风廉政建设、反腐败斗争而设置的特殊审计模式,是解除领导干部受托责任的重要机制,也是组织部门考核、任免、选用领导干部的重要参考依据,不仅承担着整个社会经济效益监控体系中的重要作用,还承担着从源头上预防和治理腐败的重要责任,具有较强的政治性和更高的审计目标。
高校经济责任审计是一种委托审计,一般由组织部门下达委托书,审计部门根据委托书进行经济责任审计。……
登录APP查看全文