零保单家庭如何配置保险
2019-09-10吴辉
理财·市场版 2019年12期
吴辉
案例情况
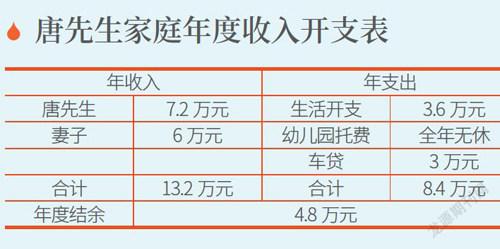
唐先生,35岁,某二线小城的公务员,税后月薪6000元,有社保和公积金。妻子33岁,是图书出版社的编辑,税后月收入5000元,只有社保。夫妻俩育有一女,今年4岁。婚前父母已经出资购房1套,无贷款,因有接送小孩上幼儿园需求,又按揭贷款买了一辆代步车,车贷2500元/月,贷款2年。家庭积蓄10万元。衣、食等生活开支每月3000元,小孩托费1500元/月,家庭暂无其他负债。
一家三口至今没有配置任何商业保险,身边的朋友向其推荐了小孩的教育金保险,所以想咨询下家庭保单该如何购买。
唐先生一家是典型的双职工工薪阶层,家庭现有存量资金10万元,流量资金中,收入部分主要为唐先生和妻子的工资收入组成,日常生活开销成本等支出共计8.4万元,每年结余4.8万元,结余比率为36%,结余能力尚可。可以在预留一两万元的紧急备用金后,把年度结余资金及10万元储蓄用来理财产生利息收入。
风险保障分析
1.家庭风险分析
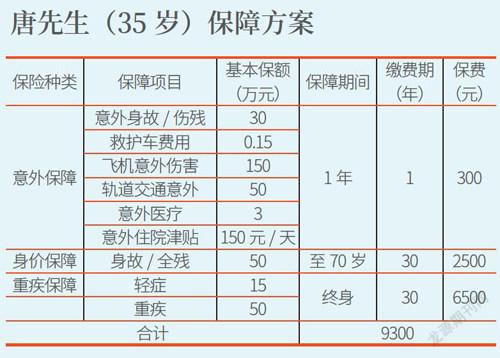
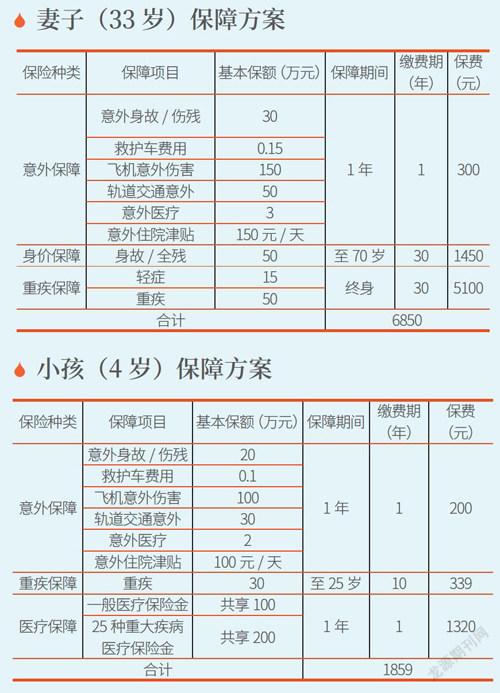
在二线小城,唐先生一家看似还不错,夫妻俩都有当地平均水平之上的收入,也没有房贷压力,仅有的车贷压力也只要还两年就结束了。但是这都是表面的,风险没来临前,他们家庭的财务还可以,若是碰到一场意外或是重疾等风险,他们家的财务安全就岌岌可危了。所以,主要的风险保障必须充足,重疾险和意外险是生者有可能享受利益的;次要风险保障可以逐步完善,量力而行。所以两个大人的保险配置顺序为意外险、医疗险、重疾险、定期寿险。……
登录APP查看全文