浅谈管理会计在事业部制企业经营管理中的应用
2019-07-08张文涛
时代金融 2019年13期
关键词:绩效评价
张文涛
摘要:自财政部2014年发布《关于全面推进管理会计体系建设的指导意见》始,之后又于2016年、2017年分别发布管理会计《基本指引》和《应用指引》,在这些政策导向下,近年来管理会计关注度持续升温:理论研究百花齐放,职业培训蓬勃发展。但在其实务应用层面,却未见有突破性进展,实践中仍然存在模式不明、边界模糊、曲高和寡等问题。
关键词:管理会计 利益 绩效评价
一、引言
造成此种结果的原因可能很多,遑论其余,缺乏具体的、有实践指导意义的管理会计应用实例研究应是重要因素之一。尽管不同行业、不同企业管理会计的落地执行,确实必须具备“个性化”和“定制化”的强属性,但其基本思路和理念是相通的。因此,对管理会计应用实例进行研究、分析、归纳、总结,进而提炼出具有一定普适性的建构模型,对于改进当前中国管理会计实务应用相对滞后的境况,具有重要现实意义。
基于上述,本文以多事业部管理模式下某A股上市公司(以下简称“A公司”)的应用实例为蓝本,从实际经营管理活动的需求出发,概要介绍了部分管理会计工具在相关领域的应用方式、发挥的作用以及相互之间的关联,在此基础上总结,进而提出在多事业部、多业务线并行管理的场景下,管理会计应用体系的基础构建思路和要点,以求教方家。
二、多事业部模式下实际经营活动对管理会计的需求
(一)经营数据的核算口径更多维,核算颗粒更细小
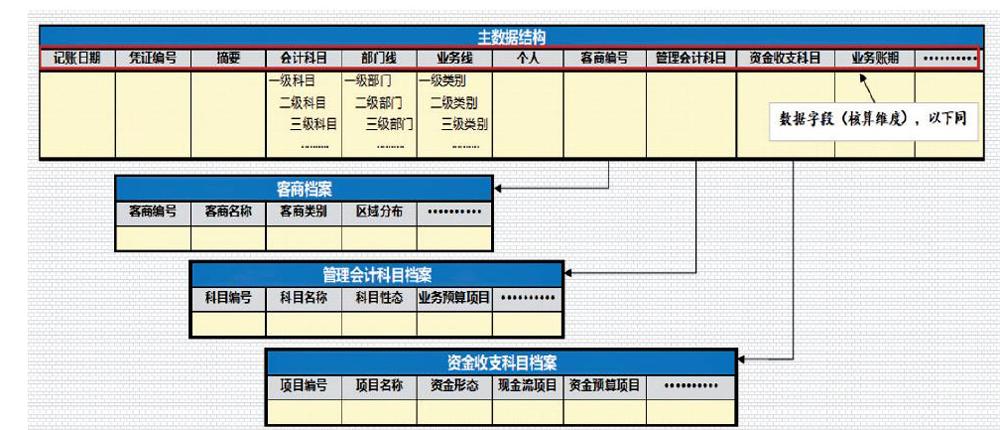
在管理实践中,事业部对所属组织机构实行交叉管理,按组织机构的行政归属和业务归属划分为纵横两条线,在本文中称前者为部门线、后者为业务线,两者系同一组织单元的一体两面。……
登录APP查看全文
