基于新改进剩余收益模型的股权价值评估及实证
2019-06-13孙嘉欣
现代营销·经营版 2019年7期

摘 要:本文通过市净率和重塑后的财务报表对传统剩余收益模型进行改进。新模型更清晰地展示了公司价值驱动的源泉,符合企业业务的本质,估值以经营和金融指标为基础,将实际情况与理论分析相结合,通过比较可以诊断出可能存在的财务信息造假,以提高财务信息的质量,使估值增加准确。并使用新模型对“安防巨头”——海康威视进行估值,证明了改进后的剩余收益模型在实际应用中更可靠。
关键词:剩余收益模型;杜邦分析体系;股权价值评估
一、剩余收益模型的理论改进
传统剩余收益模型使用未来企业剩余收益的折现之和与股东权益的账面价值来表示企业的内在价值。
改进一:引入改进后的杜邦分析体系
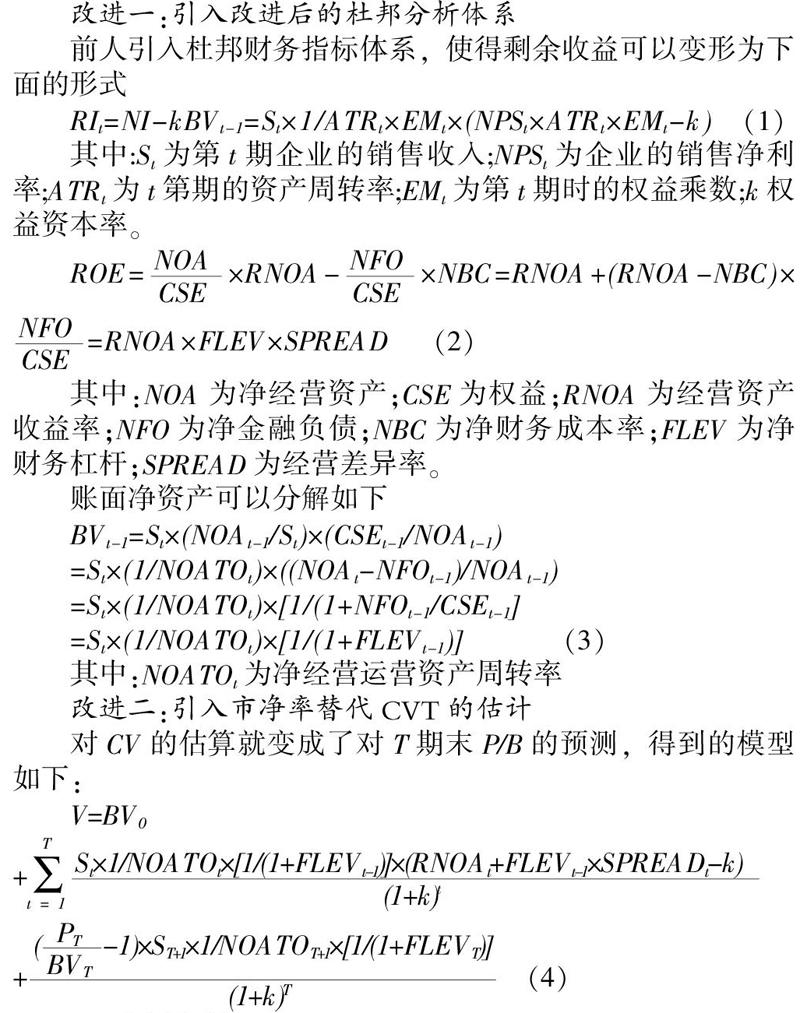
前人引入杜邦财务指标体系,使得剩余收益可以变形为下面的形式
其中:St为第t期企业的销售收入;NPSt为企业的销售净利率;ATRt为t第期的资产周转率;EMt为第t期时的权益乘数;k权益资本率。
其中:NOA为净经营资产;CSE为权益;RNOA为经营资产收益率;NFO为净金融负债;NBC为净财务成本率;FLEV为净财务杠杆;SPREAD为经营差异率。
账面净资产可以分解如下
其中:NOATOt为净经营运营资产周转率
改进二:引入市净率替代CVT的估计
对CV的估算就变成了对T期末P/B的预测,得到的模型如下:
二、案例分析
海康威视2001年成立,总部坐落杭州,由国资委下属企业控股,属于国有企业,主要从事安防领域,是全球最大的安防厂商。从上市之初从事安防视频监控产品的研发、生产和销售,到现在是以视频为核心的物联网解决方案和数据运营服务提供商,面向全球提供安防、可视化管理与大数据服务。……
登录APP查看全文