多市场间股票价格波动非对称性效应的研究
2019-06-07毕鹏程
毕鹏程

摘 要:我国证券市场与国外成熟市场相比呈现出波动剧烈、高风险集聚等特点。本文将研究对象由单一市场拓展为多市场间,拓展传统DCC-GARCH为ADCC-EGARCH模型,研究股指期现货市场之间动态相关性存在非对称效应问题;最后在此基础上对期现货市场间风险联动机制进行总结。
关键词:ADCC-EGARCH;非对称效应;股指期货;价格波动
一、引言
股市波动的非对称性问题一直是金融计量关注的焦点问题之一。学者们对其进行了广泛的研究。例如,陈永伟(2016)通过构建EGARCH模型对沪深两市波动性进行实证分析;周佰成(2017)和曹栋(2017)构建VAR-GARCH-M模型研究股指期货对外部冲击反应的非对称效应;毛小丽(2018)对不同风格资产间的溢出效应进行协整检验,进一步刻画不同资产间价格联动的非对称效应。
本文将对传统单一市场研究角度进行拓展,构建ADCC-EGARCH模型对多市场间价格波动的均值溢出和动态相关关系是否具有非对称效应进行实证分析。
二、数据的统计分析及平稳性检验
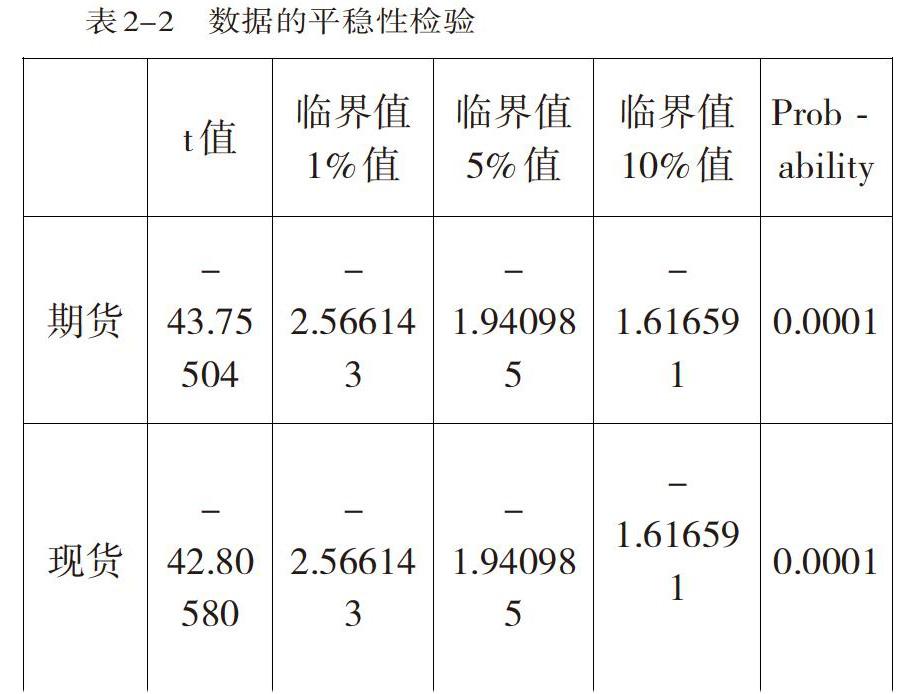
本章采用的数据是沪深300指数和沪深300股指期货合约的日交易数据,来源Wind金融数据库。数据选取从2010年4月16日—2018 年5月11日,共1961个观测值。数据的描述性统计结果如表2-1所示。
三、模型构建与实证分析
(一)ADCC-EGARCH 模型构建
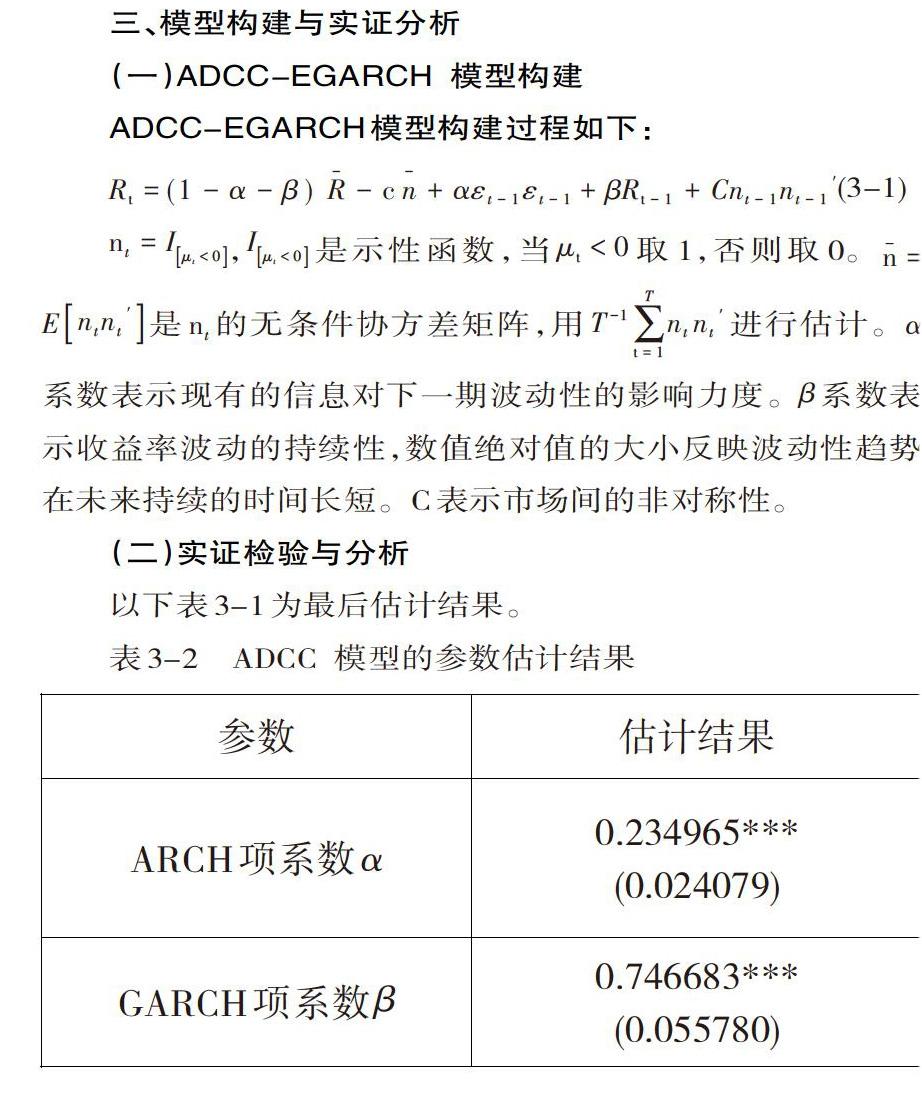
ADCC-EGARCH模型构建过程如下:
[nt=Iμt<0],[Iμt<0]是示性函数,当[μt<0]取1,否则取0。[n_=Entnt']是[nt]的无条件协方差矩阵,用[T-1t=1Tntnt']进行估计。[α]系数表示现有的信息对下一期波动性的影响力度。[β]系数表示收益率波动的持续性,数值绝对值的大小反映波动性趋势在未来持续的时间长短。C表示市场间的非对称性。
(二)实证检验与分析
从表3-1可以看到,ARCH项系数[α]显著异于零,说明股指现货对股指期货的信息敏感程度顯著。GARCH项系数[β]显著异于零,且该数值大于0.5,表明股指期现货收益率波动具有非常强的持续性。……