保险是人力资本管理的基本工具
2018-11-14毛丹平
大众理财顾问 2018年11期
毛丹平
人们应该充分利用保险的杠杆作用,构筑一条安全的家庭财务护城河。
我们用收入承担未来的财务责任,一般而言,我们的收入主要有两个来源:一是工作收入,二是理财收入。身体创造价值对应的财务资源就是我们的收入,它是人力资本价值实现的载体,收入的多少体现出人力资本价值的高低。当身体受到极大的伤害,这常常意味着失去创造收入的能力,这时我们将面临失业、生病、失能、死亡等风险,这些风险会导致人力资本的变化,给我们带来潜在的财务损失。
保障缺口计算 通过需求分析法可以计算出人寿保险的缺口需求,其计算步骤分3步。
(1)第一步,估算客户的所有经济需求;
(2)第二步,计算已有或确信可得的资源;
(3)第三步,用需要额度减去已有的额度得到目前需要的人寿保额,即客户的寿险需求缺口=客户的保险需求额度-已备额度,如下表所示。
需求分析法的基本思路:当家庭经济支柱收入来源中断,其他家庭成员还需要多少资金才能维持原有的生活品质?一个典型家庭的经济需求包括:(1)还清债务,让家人免受债务困扰;(2)维持家庭成员的生活品质,包括子女教育、父母赡养等家庭支出不受影响;(3)备足关怀费用,包括遗产税金、临终关怀费。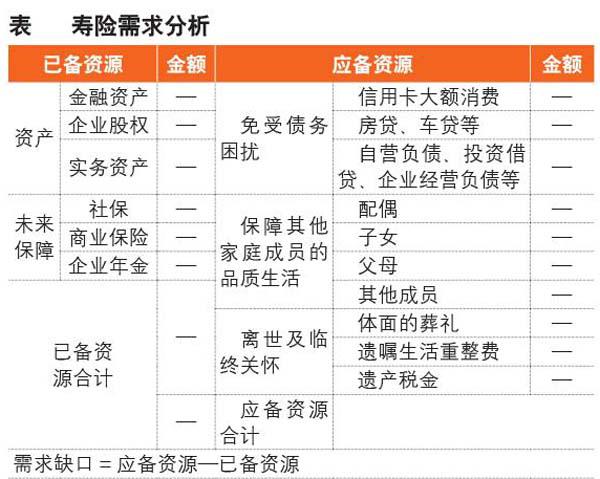
已备资源,即现有的或者确定可得的财务资源,它包括:(1)配偶未来工作的收入;(2)可用的生息资产,比如存款和股票投资等;(3)社會保障;(4)已有的商业保险;(5)团体寿险与企业年金。
高负债更需高保额 现代人普遍高负债。……
登录APP查看全文