利率对我国股市波动性影响的实证研究
2018-05-02陈浩苗

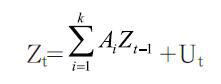

【摘要】本文选取上海银行间同业拆放利率(Shibor)和沪深300指数收盘价的时间序列数据,运用ADF检验、协整检验、Granger因果检验、建立VAR模型等实证研究利率对股市的影响,格兰杰因果检验的结果表明利率是股市收益率的格兰杰原因。通过建立VAR模型,本文发现利率变动与股市收益率整体上呈负相关关系,且VAR回归方程通过显著性检验。实证研究结果表明:利率与股市收益率存在反向变动的趋势,且利率对股市波动性的影响显著。
【关键词】利率 股市收益率 VAR模型
一、研究思路
本文选取了2015年1月5日至2016年11月16日Shibor隔夜利率与沪深300指数收盘价日数据进行实证研究,利用VAR模型、Granger因果检验、脉冲响应函数分析以及方差分解,实证分析了利率对我国股市收益率波动性的影响。
二、实证分析
(一)样本选取与数据处理
1.股市收益率数据的选取与处理。本文选用2015年1月5日至2016年11月16日间沪深300指数收盘价(文中用zs表示)的日数据作为股票收益率的样本数据,共计488个数据,数据来源于东方财富Choice数据。股市收益率通常用股票价格指数的自然对数的差分来表示,其计算表达式为:
r=ln(pt)-ln(pt-1)
其中,tp表示第t期的股票价格指数。
2.利率数据的选取与处理。本文在根据基准利率的选取原则,采用2015年1月5日至2016年11月16日上海银行间同业拆放利率(Shibor)隔夜拆借利率(文中用ll表示)数据来作为基准利率进行研究分析,样本数据共计488个样本数据,数据来源于Shibor官方网站,数据处理软件为Eviews9.0。
为了消除时间序列的异方差问题,对上海银行间同业拆放利率(Shibor)隔夜拆借利率(文中用ll表示)的原始数据取自然对数,记为lnll。……
