关于Z模型在我国适用性的实证研究
2018-04-02
金融经济 2018年24期
一、Z模型概述
1968年,美国财务专家爱德华·阿尔特曼(Eward Altman)利用多个财务指标设定多元线性回归函数,在其著作中提出了著名的Z-score模型。该模型旨在运用多个财务比率的加权综合得分(即Z值)来判别企业的财务健康状况,进而判断企业发生破产的概率。阿尔特曼选取了1946-1965年之间的33家破产公司作为样本,同时对应选取了33家健康公司作为对比,选用一系列财务指标进行研究,最终筛选出5项最具有代表性的财务比率作为Z模型的自变量,构建模型如下:
Z=1.2X1+1.4X2+3.3X3+0.6X4+0.999X5
其中:X1=营运资本/资产总额
该指标反映企业的偿债能力,指标越大,偿债能力越强,财务状况越健康;
X2=留存收益/资产总额
该指标反映企业的盈利能力,指标越大,企业累计盈利越多,抵抗风险的能力越强;
X3=息税前利润/资产总额
该指标反映企业不考虑税收和财务杠杆影响的盈利能力,指标越高,企业当期经营状况越好;
X4=资本市值/总负债
该指标反映企业的资本结构,指标越高,说明投资价值越大;
X5=销售收入/资产总额
该指标反映企业营运能力,指标越高,说明经营效率越高。
Z模型由于其原理简单易懂,计算简便,模型中所需数据均可从公司财务报表中得到,在实践中可操作性较强,在世界范围内得到了广泛的应用。在此基础上,阿尔特曼教授提出了判断企业破产的标准:
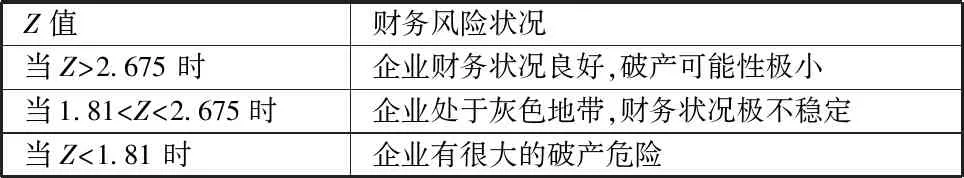
Z值财务风险状况当Z>2.675 时企业财务状况良好,破产可能性极小当1.81 Z值越低,表明企业破产的威胁越大,Z值越高,表明企业的财务状况越健康。当……登录APP查看全文
