营改增计税方法实务探讨
2017-12-21倪威勤
时代经贸 2017年24期
倪威勤
我国自1993年12月l 3日颁布实施了《中华人民共和国增值税暂行条例》,已历经24个春秋。2012年1月1日率先在上海交通运输业和部分现代服务业试点营改增,到2016年5月1日全面推行营改增止,在短短4年零4个月的时间里,增值税的征税范围已扩大到建筑业、房地产业、金融业和生活服务业,实现增值税对货物和服务的全覆盖,吞并了营业税,成为我国第一大流转税种。时至今日,全面推行营改增政策已过去了一年有余,国家税务总局、财税部门陆续出台各项细则、通知,对营改增政策进行了不间断的完善和补充。笔者作为一名基层的财会人员,从实务工作的角度对营改增后增值税的计税方法进行阐述。
一、计税方法
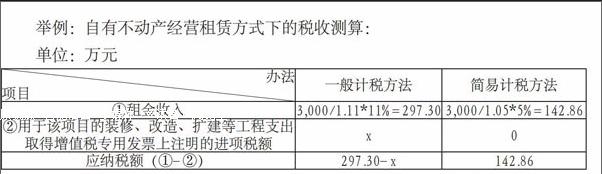
按有无抵扣项分,增值税的计税方法有一般计税方法和简易计税方法两种。两者差异:1、适用范围不同:一般计税方法仅适用于一般纳税人,简易计税方法适用于小规模纳税人及特定情况下的一般纳税人;2、计算方法不同:一般计税方法下应交增值税=当期销售额*销项税率-当期进项税额,简易计税方法下应交增值税=销售额×征收率(销售额不包含应纳税额)=含税销售额+(1+征收率)×征收率(销售额和应纳税额合并定价);3、可抵扣性不同:一般计税方法使用销项税率且允许扣除进项税额,简易计税方法使用征收率且不允许抵扣进项税额。
按销售额内涵分,增值税的计税方法有全部价款(含价外费用)和差额(余额)纳税两种。
两者差异:1、来源不同:全额纳税源于增值税暂行条例,差额纳税源于营业税暂行条例、营改增后延用于部分应税服务项目;……
登录APP查看全文