基于集团绩效考核的会计信息重构研究
2017-08-21陈剑
财经界·学术版 2017年12期
关键词:绩效考核
陈剑
摘 要:本文基于集团公司进行集团业务绩效考核的视角,结合企业利益相关者的理论分析,在了解了集团公司对于子公司进行绩效考核活动的基本情况以及现存的一些问题之后,站在集团公司利益相关者的立场展开分析,有效结合了当前企业会计政策运行的环境,在企业进行会计政策的选择过程中,界定并划分了企业的利益相关主体,通过对公司进行会计信息重构的常见策略进行表格分析,深入探讨了集团公司在进行绩效考核体系构建的过程中,应当采取的关于会计信息重构的策略方法。
关键词:会计信息重构 集团 绩效考核
一、公司会计信息重构的常见策略
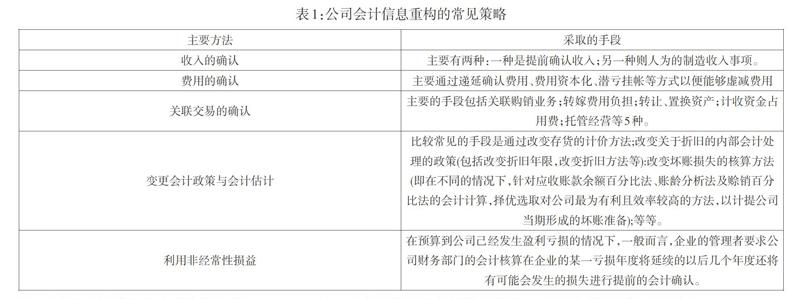
关于公司采取的有关会计信息重构的常见策略如下表1所见。
二、集团公司进行绩效考核遇到的问题
企业财务战略的制定,是企业整个战略制定的重中之重,如果企业的财务战略在制定和执行的过程中都比较良好,企业才能够保障其在进行经济活动的情况下,进一步提升企业经营的经济运行的质量,促进企业的可持续性发展。企业的财务战略制定,是指企业在立足于增强企业核心竞争力,实现企业整体战略布局的思考立场,通过详细的研究并分析挖掘企业内外的环境因素,针对企业的财务性活动,开展全局性、长期性以及创新性的筹划工作,并且逐步针对其尚待解决的难题进行改进和保障企业经营活动的实施。因此,企业的财务战略构建是极其重要的。……
登录APP查看全文