日本泡沫经济生成与货币政策效果的内在关联
2017-08-10邓美薇张季风
日本问题研究 2017年3期
邓美薇+张季风
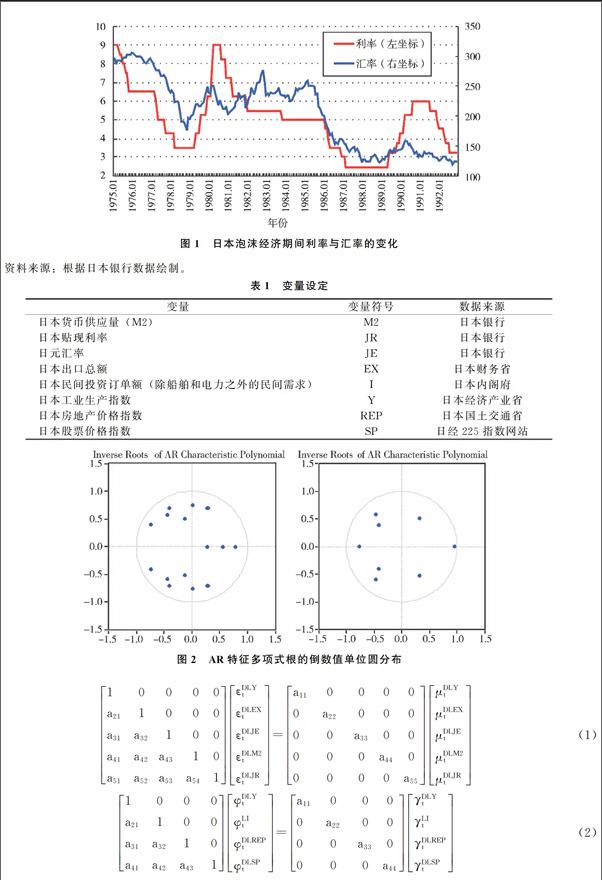
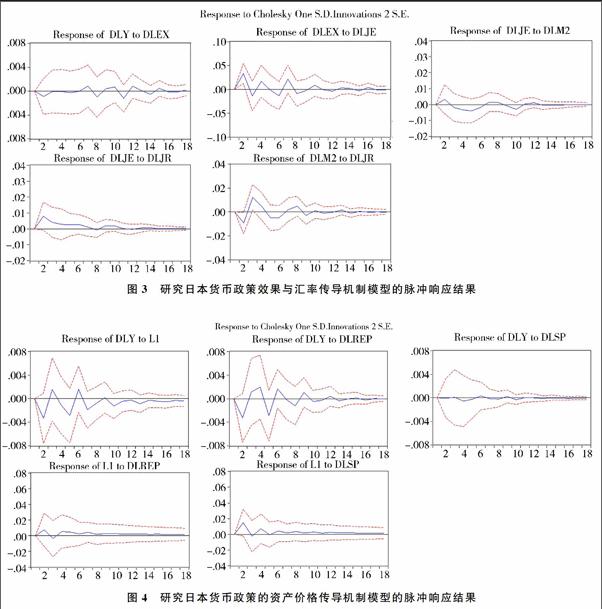
摘要:从货币政策汇率及资产价格传导机制出发,通过构建SVAR模型分析日本泡沫经济生成与货币政策效果的内在关联。研究结果表明:20世纪80年代中后期,日本为应对日元升值冲击而施行的宽松货币政策并未达到预期效果,对日元汇率、出口、产出的影响并不明显,货币政策的汇率传导机制受阻。但是由于宽松货币政策直接推高了资产价格,资产价格的迅速提高并没有带动投资以及产出的相应增长,资金良性循环过程被打断,资产价格对投资以及投资对产出的传导受阻,宽松货币政策对实体经济的提振作用削弱,过剩流动性滞留资本市场,最终引发了泡沫经济的生成。鉴于此,中国应吸取教训,谨慎调控货币政策并且综合考量政策效果,合理防范资产泡沫膨胀以及积极引导创业、创新投资夯实实体经济基础等。
关键词:日本;货币政策;泡沫经济;SVAR;货币政策传导机制
中图分类号:F1 文献标识码:A 文章编号:1004-2458(2017)03-0027-09
DOI:10.14156/j.cnki.rbwtyj.2017.03.004
一、引 言
20世纪80至90年代,日本经历了泡沫经济的生成、膨胀以及崩溃的过程,最终陷入经济长期低迷,直至今日仍未走出困局,其教训是深刻的。从中长期来看,警惕资产泡沫也是中国经济面临的重要课题。因此对日本泡沫经济教训进行再认识,对其生成的原因进行深入挖掘,具有重要的理论及现实意义。
日本经济泡沫生成的原因是复杂的,包括经济制度、经济政策以及经济结构等诸多方面,是由多种因素共同作用的结果[1]。……
登录APP查看全文