在途存货科目的适用性分析
2017-07-13唐益
中国管理信息化 2017年9期
唐益
[摘要]按照销售方收入确认与购买方购进确认一致性的原则,在采用发货销售的模式下,当购买方验收所买商品时,销售方才能确认销售,购买方才能确认购进,反映在途的“在途物资”“材料采购”存货科目和账户就没有存在的必要。在采用其他的销售模式下,才需要设置“在途物资”“材料采购”科目和账户。
[关键词]收入确认;购进确认;在途物资;材料采购
1在途存货科目的性质
按会计准则应用指南,“在途物资”科目用于实际成本法下对尚未验收入库物资的实际采购成本核算,反映已购入但还在途或已到尚未驗收入库的材料。“材料采购”科目用于计划成本法下对购人材料的实际采购成本的核算,反映企业购人但尚未验收入库的各种物资的采购成本。“在途物资”“材料采购”两者都反映已购人但未验收入库物资的采购成本,以验收入库作为终止确认的时点。在途物资和材料采购都属于购入存货,属资产,是由企业拥有或控制的资源。
2收入确认与购进确认的一致性
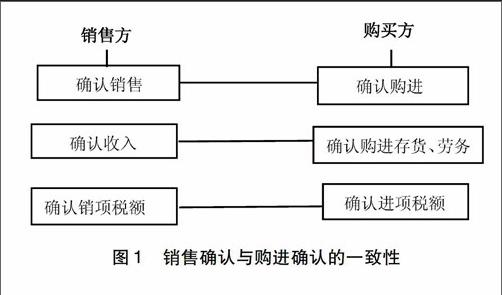
销售方和购买方是商业交易的两方,商品交易对销售方来说是销售,而对购进方来说是购进,因而销售方确认收入之时,也应该是购买方确认购进之时,或者反过来说,购买方确认购进之时也应该是销售方确认收入之时。即销售方确认收入与购进方确认购进应一致,如图1所示。
销售方是否确认销售,或购买方是否确认购进,现行的《企业会计准则第14号——收入》(CAS 14)是以所买商品所有权上的主要风险和报酬是否转移给了购买方为标准,即只要商品所有权上的主要风险和报酬转移给了购买方,销售方要确认收入,购买方要确认购进。……
登录APP查看全文
