基于二次效用函数的资产组合优化模型
2017-05-02刘喜梅林爱华
现代商贸工业 2017年8期
刘喜梅+林爱华
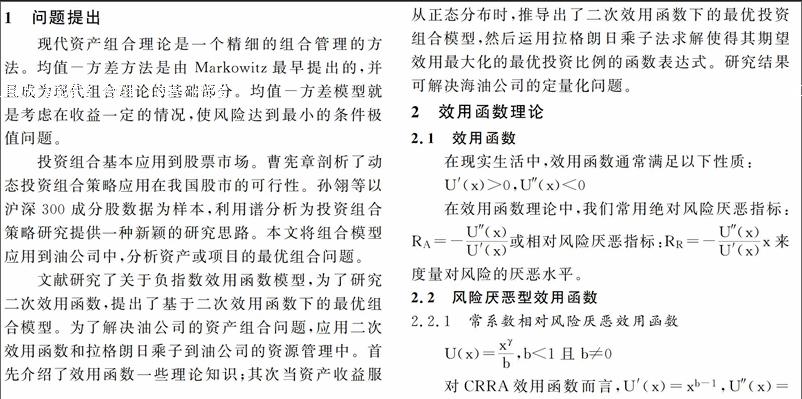
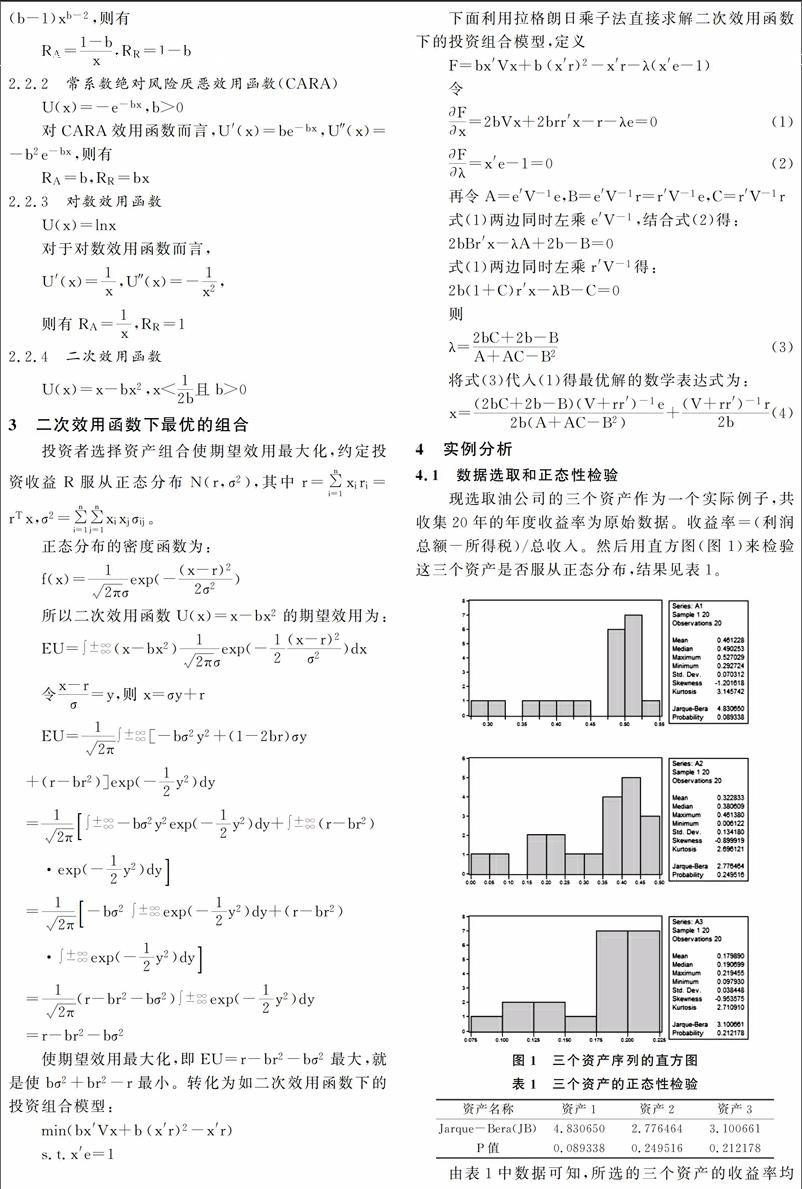

摘 要:针对油公司资产组合问题,构造可以定量求解的投资组合模型是当前研究的热点和难点。假设当资产收益服从正态分布时,推导出了基于二次效用函数下的最优投资组合模型,并应用拉格朗日乘子法推导出模型最优解的数学表达式,最后结合油公司的实际数据定量地解决了油公司的资产组合问题。研究结果表明,基于二次效用函数下的最优投资组合模型可以有效地解决资产组合问题,为二次效用函数在资产管理中的应用进行了有意义的探索研究。
关键词:二次效用函数;资产组合;拉格朗日乘子
中图分类号:F83
文献标识码:A
doi:10.19311/j.cnki.1672-3198.2017.08.052
1 问题提出
现代资产组合理论是一个精细的组合管理的方法。均值-方差方法是由Markowitz最早提出的,并且成为现代组合理论的基础部分。均值-方差模型就是考虑在收益一定的情况,使风险达到最小的条件极值问题。
投资组合基本应用到股票市场。曹宪章剖析了动态投资组合策略应用在我国股市的可行性。孙翎等以沪深300成分股数据为样本,利用谱分析为投资组合策略研究提供一种新颖的研究思路。本文将组合模型应用到油公司中,分析资产或项目的最优组合问题。
文献研究了关于负指数效用函数模型,为了研究二次效用函数,提出了基于二次效用函数下的最优组合模型。为了解决油公司的资产组合问题,应用二次效用函数和拉格朗日乘子到油公司的资源管理中。……
登录APP查看全文