艾派克:平静湖面下的杠杆暗潮
2017-03-16符胜斌
新财富 2017年2期
关键词:融资
符胜斌

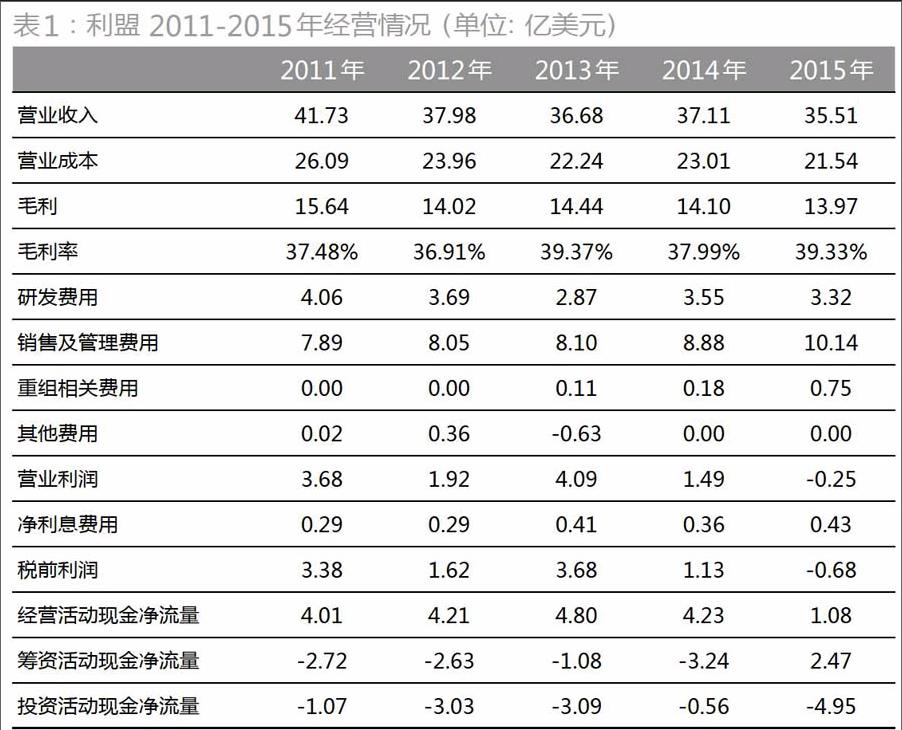
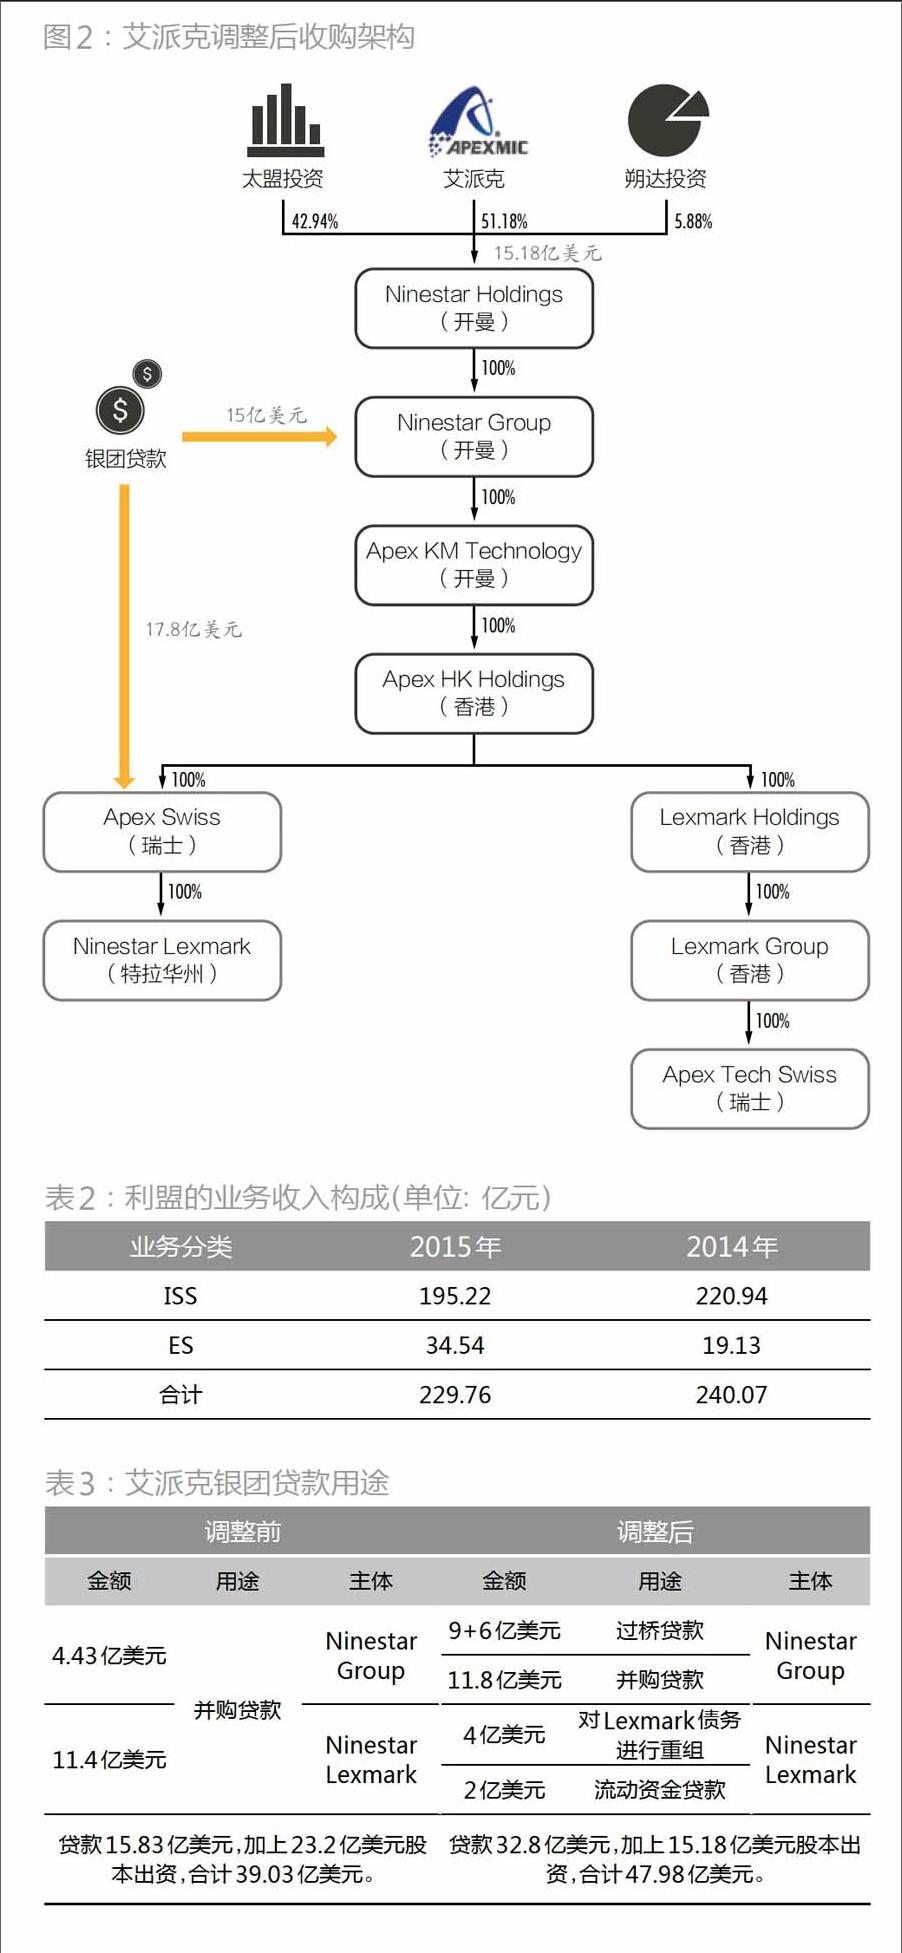
艾派克自2014年以借壳方式登陆资本市场以来,就发起了一系列收购,企业规模快速扩大。近期对利盟的收购则将其收购行为推向了新的高度。在这起跨境并购中,艾派克对杠杆的运用备受市场瞩目。在债务融资上,艾派克的杠杆倍数达到了27倍,如果考虑到隐含的股权融资杠杆,其杠杆倍数实际上已经接近40倍。利盟虽然在以往具有较强的盈利能力,但从2015年开始出现亏损,现金流也入不敷出。艾派克是否能如愿以偿地通过A股平台来化解此次杠杆收购风险还有待观察。
随着艾派克(002180)在2016年11月30日的一纸公告,一场耗时将近1年、耗资超过260亿元的跨境并购得以画上圆满的句号。
这起并购案一经公布,就引起市场的关注,除了后发企业收购先进企业的“蛇吞象”特征之外,收购者所使用的融资手段更是备受关注。细细拆解,这桩260亿元的并购交易背后,是高达40倍的隐含杠杆。
“蛇吞象”的跨境产业并购
于2014年在A股实现借壳上市之后,艾派克开启了并购大门。2015年7月,艾派克耗资约6297万美元(折合3.8亿元人民币)收购耗材配件生产及供应商SCC (Static Control Components, Inc. )100%股权;9月,将赛纳耗材装入上市公司;10月,又相继完成对香港晟碟的收购及对杭州朔天科技的控股。
经过这一系列的收购,艾派克的总资产于2015年底达到了31.2亿元,同比增长一倍有余,并实现营业收入20.5亿元,净利润3.38亿元。就规模而言,艾派克在中国20家已上市集成电路企业中大致排名第五。
但艾派克的“野心”远不止于此,下一个进入其视线的是国际一流打印机生产及服务商利盟(Lexmark,LXK.NYSE)。……
登录APP查看全文