我国融资租赁动产登记的制度构建
——对天津试点的反思
2016-12-19程华儿史燕平
江西社会科学 2016年5期
■程华儿 史燕平
我国融资租赁动产登记的制度构建
——对天津试点的反思
■程华儿 史燕平
尽管我国融资租赁业高歌猛进,但由于承租人非法处分租赁物导致出租人权利得不到保护,严重阻碍了融资租赁业的健康发展。天津对动产租赁物的保护问题进行了有益尝试,依托人民银行征信中心动产融资统一登记系统进行融资租赁登记,取得显著效果,但还存在诸多问题。当前亟须构建全国统一的融资租赁登记制度,采登记生效主义原则,以中国人民银行动产登记系统为依托,以出租人作为登记义务人,实行单方登记主义和形式登记主义。
融资租赁;融资租赁登记;动产登记;出租人权利保护;登记生效主义;
程华儿,对外经济贸易大学金融学博士后,法学博士;
史燕平,对外经济贸易大学国际贸易学院教授、博士生导师。(北京 100029)
融资租赁自20世纪80年代的金融实践开始,在我国经历了三个发展阶段:起步阶段(1980—1987年)、行业整顿规范阶段(1988—2006年)、行业复苏及转型提升阶段(2007年至今)。[1](P4-5)近十年来我国融资租赁业务规模和增长速度惊人,截至2014年9月底,全国融资租赁合同余额约2.9万亿,[1](P10)比2013年增长38%。与此同时,2008年以后融资租赁纠纷也逐年增加(见图1)。
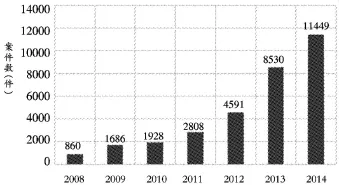
图1 融资租赁纠纷案件增长图①
在审融资租赁案件中所占比例最高的两类案件是欠租纠纷和承租人擅自抵押、转卖租赁物。[2](P13)第一类纠纷中的承租人并无拒付租金意图,主要是中小企业经营困难所致,属于正常经营风险。……
登录APP查看全文