公允价值计量下金融资产的递延所得税会计处理
2016-10-26张雪琪
财会学习 2016年19期
文/张雪琪
公允价值计量下金融资产的递延所得税会计处理
文/张雪琪
以公允价值计量的金融资产包括交易性金融资产和可供出售金融资产,笔者从会计准则出发,通过举例法、对比分析法、归纳法等方法,得出了在资产负债表日,交易性金融资产的公允价值变动产生暂时性差异,计入当期应纳税所得额;可供出售金融资产的公允价值变动产生暂时性差异,但不计入当期应纳所得税额,也不影响当期所得税费用,递延所得税仅影响所有者权益等结论。
金融资产;公允价值变动;递延所得税
一、交易性金融资产的递延所得税会计处理
交易性金融资产会计上按公允价值计量,公允价值变动计入当期损益;税法上按取得成本计量,不认可持有利得或损失。在资产负债表日,交易性金融资产公允价值大于账面价值时,产生应纳税暂时性差异,确认递延所得税负债;公允价值小于账面价值时,产生可抵扣暂时性差异,确认递延所得税资产。
例如,A公司2015年利润总额为1000万元,使用的所得税税率为25%。2015年3月取得一项交易性金融资产,成本为500万元,2015年末公允价值为600万元。所得税会计处理如下:(以下单位为万元)(见表1)
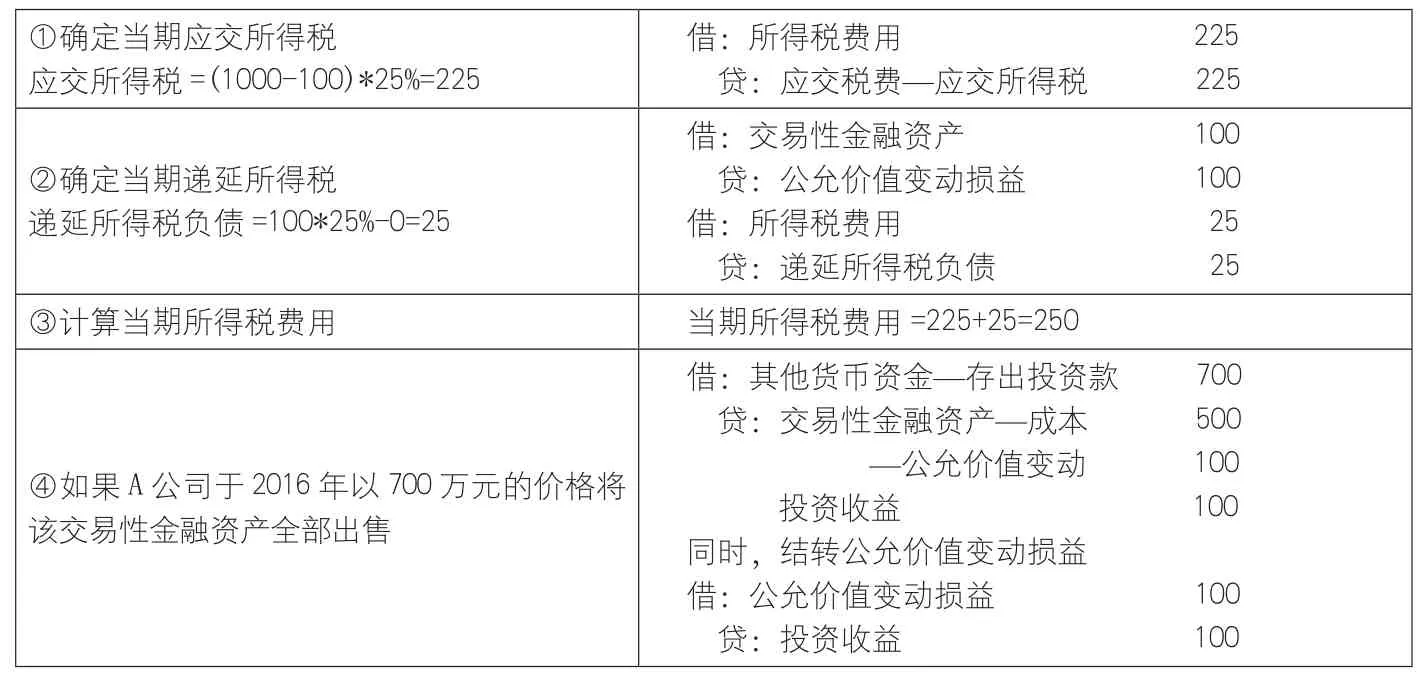
表1
二、可供出售金融资产的递延所得税会计处理
可供出售金融资产会计上按公允价值计量,公允价值变动计入所有者权益;税法上按取得成本计量,不认可公允价值变动。在资产负债表日,可供出售金融资产公允价值大于账面价值时,产生应纳税暂时性差异,确认递延所得税负债;……
登录APP查看全文
