变动成本法在A企业经营决策中的应用
2016-10-21万婧吴青林
现代交际 2016年16期
万婧+吴青林

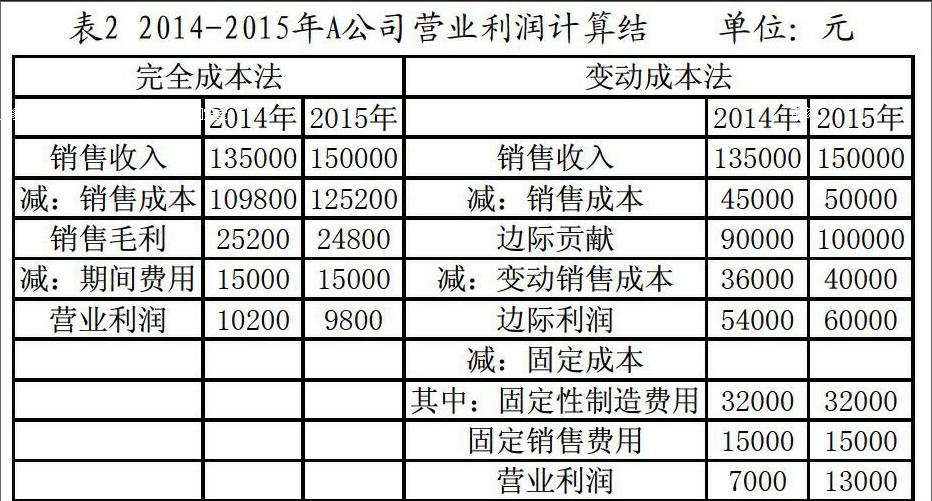
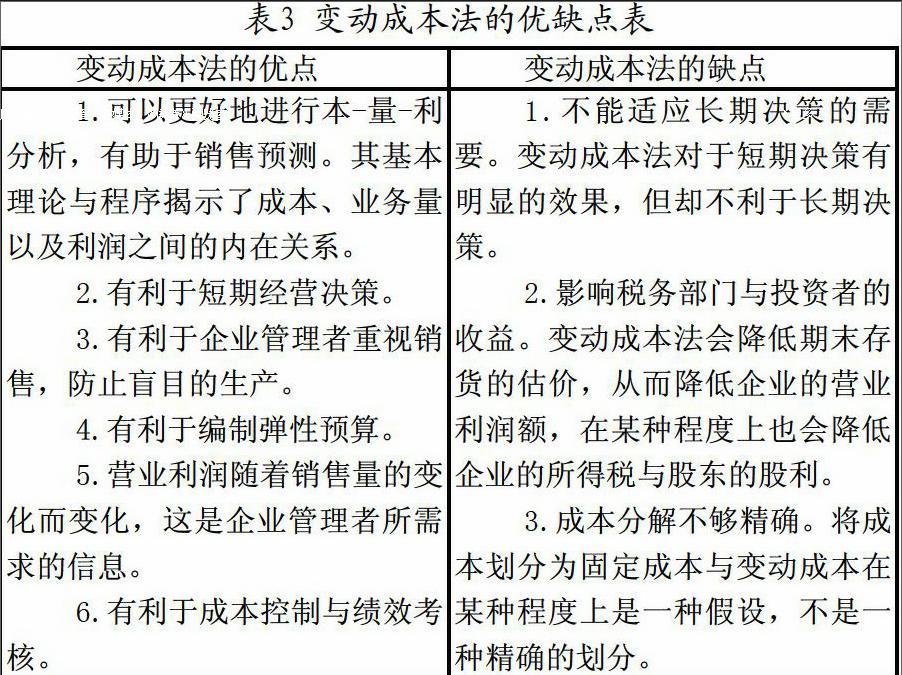
[摘要]真实有效的管理信息数据能够为企业经济活动的预测、计划以及决策提供科学化的依据。在当下市场经济竞争激烈的情况下,传统的成本核算法已经无法适应企业的需求,我们能在较多企业的内部管理中看到变动成本法的身影。本文介绍了变动成本法基本概念和特征,以及在A公司应用变动成本法和完全成本法比较案例,变动成本法能为企业的决策提供所需的重要信息资料。
[关键词]变动成本法 完全成本法 制造费用
[中图分类号]F270 [文献标识码]A [文章编号]1009-5349(2016)16-0037-02
一、变动成本法的概念
变动成本法又称直线成本法,是以成本性态分析为前提,将固定生产成本作为期间成本,将变动生产成本作为产品成本的构成内容,按贡献式损益确定程序计算损益的一种成本计算模式。
二、变动成本法的特征
变动成本法是以成本性态分析为前提,只有进行成本性态分析,制造费用才被分为固定性制造费用和变动性制造费用,进而生产成本才可以被划分为变动生产成本(包括直接材料、直接人工、变动性制造费用)和固定性生产成本(即固定性制造费用)。变动成本法的产品成本只包括直接材料、直接人工、变动性制造费用等变动生产成本,期间成本包括固定性制造费用、管理费用、营业费用,这与传统的制造成本法有所不同。
三、变动成本法在A公司中的运用
(一)A公司的简介
A公司于2003年在上海注册,其投入的资本为2000万元。公司主要经营的业务有:节能节电产品及技术服务、航空航天技术、电子与信息技术和电梯物联网等业务。……
登录APP查看全文