进出口旧机电设备成新率的探讨
2016-10-21梁晖何明辉
科技与企业 2016年4期
梁晖 何明辉


【摘要】随着我国经济发展,进出口旧机电设备业务越来越多,对于其剩余价值的估算,涉及成新率的问题,往往引起很大的争议。针对成新率计算方法,结合旧机电设备的特性,分阶段性对其成新率进行计算,尽可能地体现出旧机电设备现有的状况,真实反应出该旧机电产品的剩余价值。
【关键词】进出口旧机电设备;成新率;分阶段计算
在进出口旧机电设备的检验或资产价值评估中,往往要界定被估对象的成新率。目前鉴定机构采用的年限折旧法,市场法,成本重置法和收益法等,在计算各种损耗率的时候,都是建立在损耗率(折旧额)相等的一种线性数学模型。计算公式为:成新率=(1-已有数值/总可能的总量)×100%。可见这种方法计算的是平均成新率,对于的损耗率也是平均损耗率。如果按我国最新颁布的机电设备正常使用年限为10年,同时必须满足《中华人民共和国进口商品检验检疫法》中要求的进口机电设备的成新率不能低于15%的规定,故在实际工作中,当鉴定对象为一台使用超过8年的旧机电设备来说,基本上就失去了进口估算的价值。
对于机电产品,除了电动部件,电子元件外,还需结合机械的特性,采用平均成新率的方法得出的结论,往往与设备实际情况差别较大,历来各方的意见分歧较大,分析原因主要有:
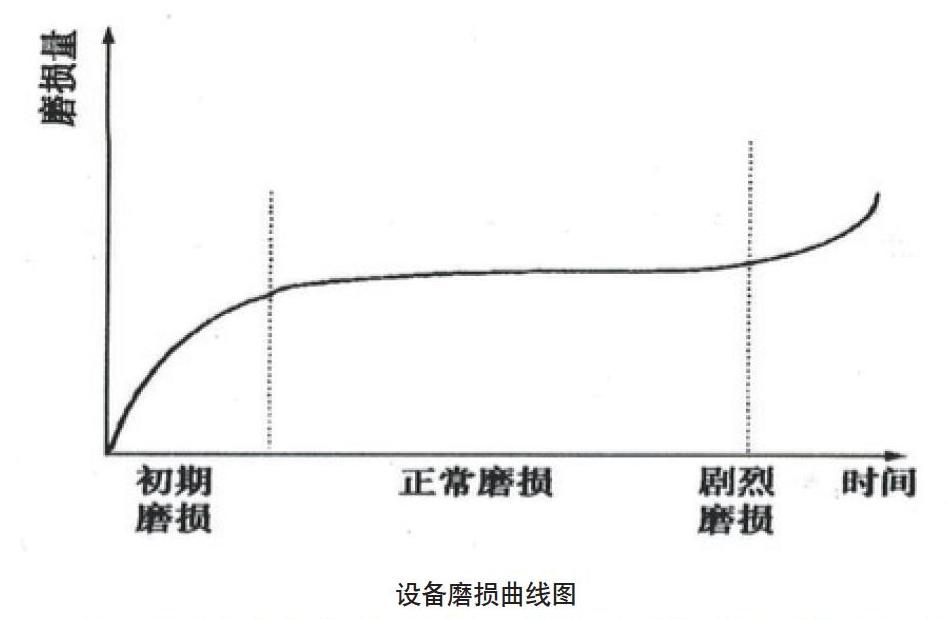
1、因为机电设备的使用都是一个从新到旧的过程,在使用过程中,由于外力的作用使零部件发生摩擦、振动和疲劳等现象,导致机器设备的实体发生磨损,这种磨损叫做第一种有形磨损。……
登录APP查看全文