用R实现GARCH模型的估计
2016-09-26贾慧琴
环球市场 2016年8期
贾慧琴
西安财经学院陕西
用R实现GARCH模型的估计
贾慧琴
西安财经学院陕西
随着股票市场规模的不断扩大,股票市场的不确定性也随之加剧,为了研究股票市场的发展状况。本文选取深证A指2011 年4月1日至2016年4月1日的日收益率数据为研究对象,针对其收益率序列,建立时间序列模型,结果表明,GARCH(5,0)模型能够较好的拟合深证A指日收益率序列。
GARCH;日收益率;深证A指
1.文献综述
早在 20 世纪 60 年代就有学者对股票市场收益率波动性进行了研究,并且Mandlebrot(1963)率先发现了这种收益率波动的聚集性特征。并且对于股票收益率波动的研究我国许多学者也进行了相关研究。如陈艳,韩立磊(2009)利用ARCH 族模型对沪深 300 指数进行实证研究,分析沪深股票市场近年日收益率波动的相关特性。本文选取深证A指2011年4月1日至2016年4月1日的日收益率数据为研究对象,针对其收益率序列,建立时间序列模型,结果表明,GARCH(5,0)模型能够较好的拟合深证A指日收益率序列。
2.模型简介
2.1 ARMA模型的定义
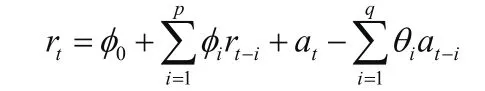
2.2 自回归条件异方差模型
2.2.1 ARCH模型的定义
传统的经济计量模型假设样本方差不随时间改变。为了改进这些模型,Engle (1982)提出了一类新的随机过程模型,称为自回归条件异方差模型,用以捕捉金融数据的时变性与聚类特征.ARCH模型如下:
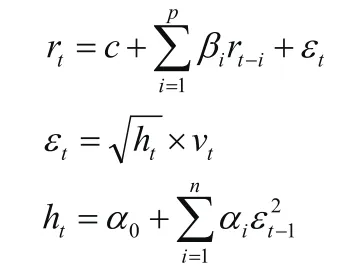
由上式可以看出ARCH模型实质是使用 的p阶移动平均拟合当期异方差函数值,由于移动平均模型具有自相关系数p阶截尾性,因此ARCH模型实际上只适用于异方差函数短期自相关过程。
2.2.2 ARCH效应的检验
登录APP查看全文