民营银行融资模式违约风险分析及对策研究
2016-08-12李静翠
会计之友 2016年16期
李静翠
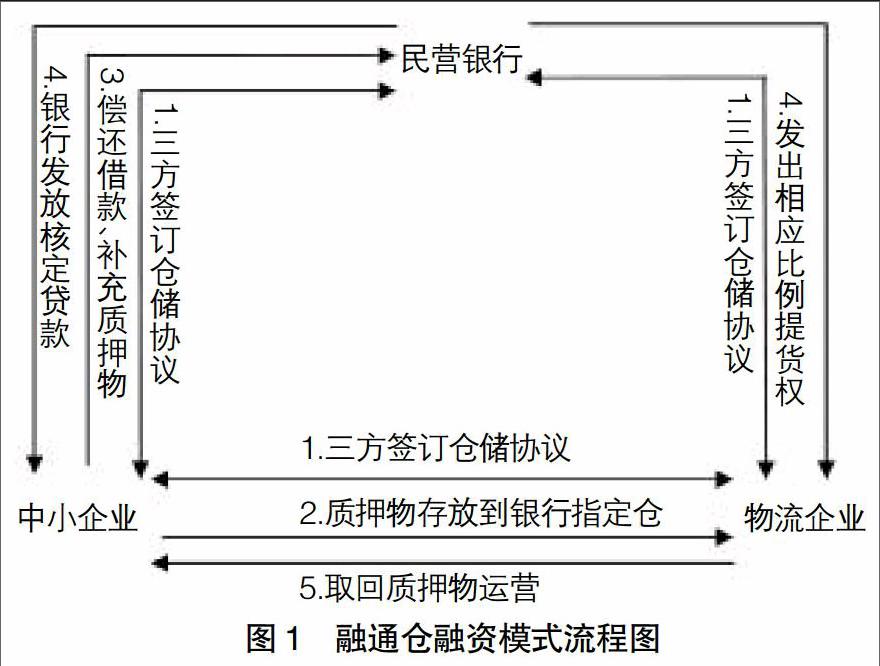
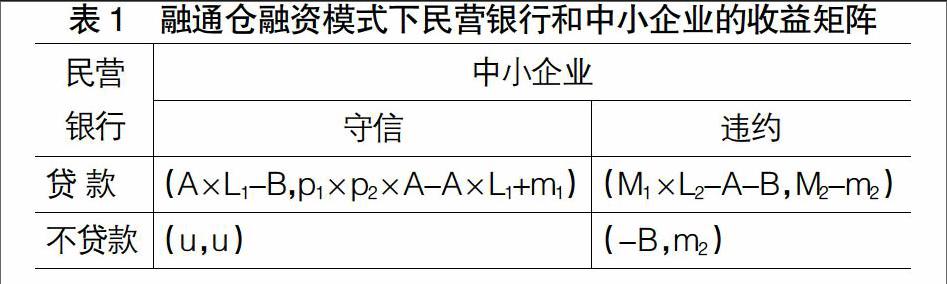
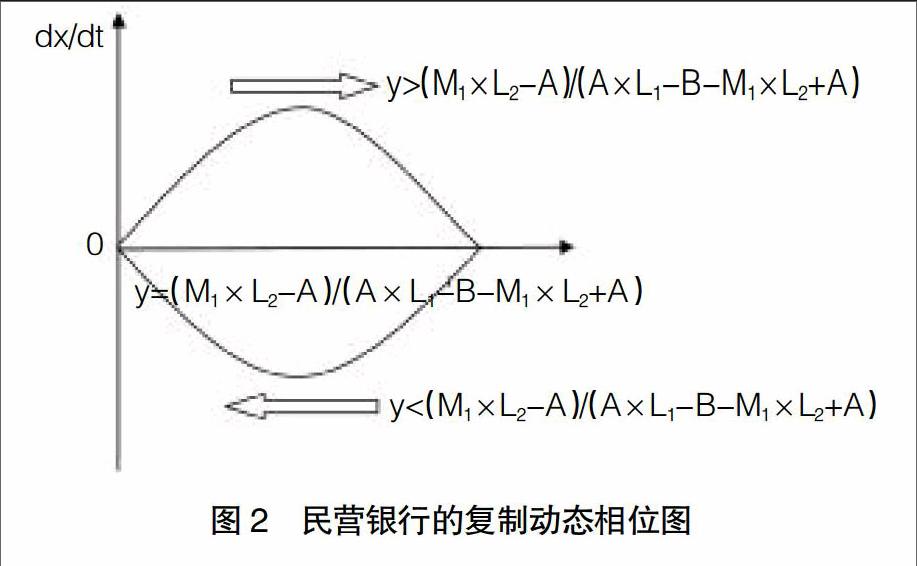
【摘 要】 目前,我国中小企业的数量占注册企业数量的比例高达99%,不管是对经济还是就业都发挥着巨大的作用。但是,我国的中小企业多为家族企业,平均寿命远远低于欧美国家,融资难是一重大原因,为了更好地解决这一难题,民营银行应运而生,但我国的民营银行还处于试点阶段,业务尚不成熟,文章试图将民营银行与供应链金融相结合,以融通仓融资模式为研究对象,通过建立民营银行和中小企业之间的演化博弈模型分析其存在的违约风险,并针对性地提出建议。
【关键词】 民营银行; 融通仓; 违约风险
【中图分类号】 F830.3 【文献标识码】 A 【文章编号】 1004-5937(2016)16-0089-03
一直以来,我国中小企业的发展都比较迅速,其数量占注册企业数量的比例超过98%,为就业、新产品和专利发明、财政收入等作出了巨大贡献。然而,资料显示,我国中小企业的平均寿命只有3.7年,而日本和欧洲中小企业的平均寿命高达我国的3倍以上。我国中小企业发展得很快,却走不长久,融资难是其一重大因素。目前,国企依旧是我国各大商业银行的主要服务对象,中小企业一直处于有融资需求而无资金供应的状态,于是民营银行应运而生,为解决中小企业融资难的问题雪中送炭。尽管如此,我国中小企业仍缺乏对自身的有效整合,中小企业抵押物或者现金流不足使其无法达到商业银行发放贷款的标准,民营银行一旦发放贷款,就给自身带来了巨大的风险,供应链金融业务正是银行业应对此风险的重要手段,但是,就供应链金融而言,其各主体也面临着种种风险,其中以中小企业的违约风险最为突出。……
登录APP查看全文