财务会计的理论框架和研究逻辑
2016-08-12李刚
会计之友 2016年16期
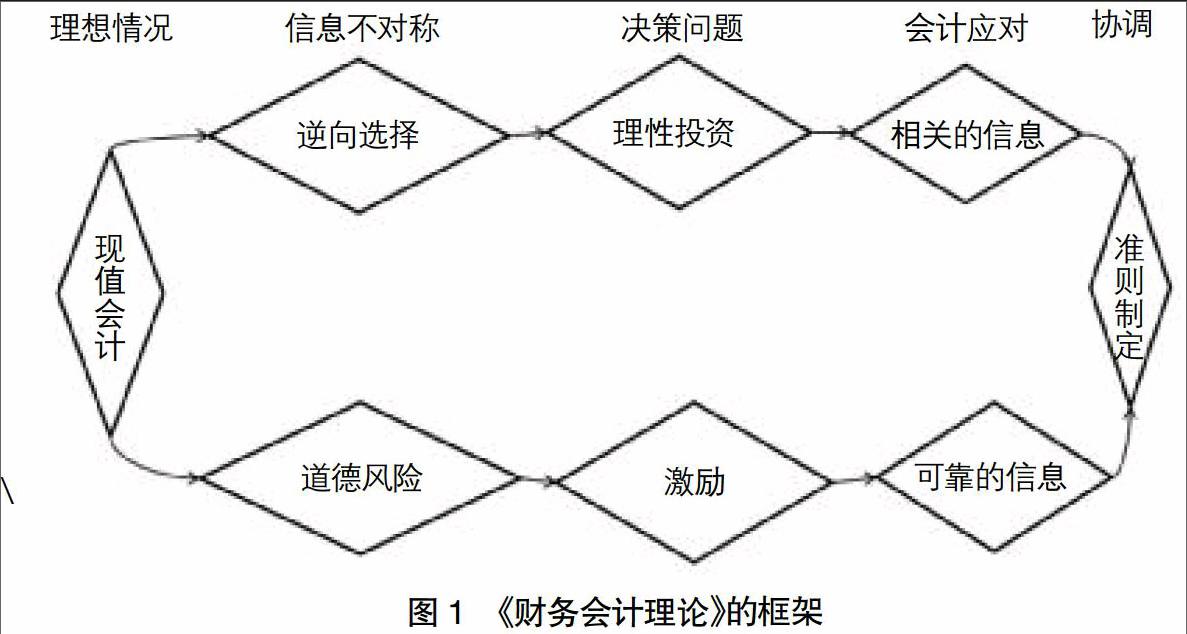
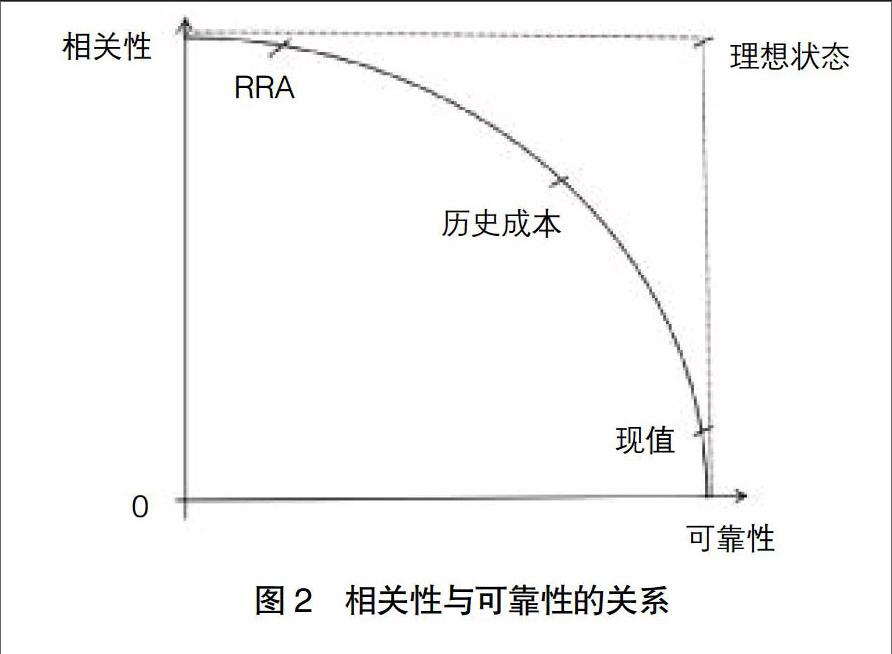
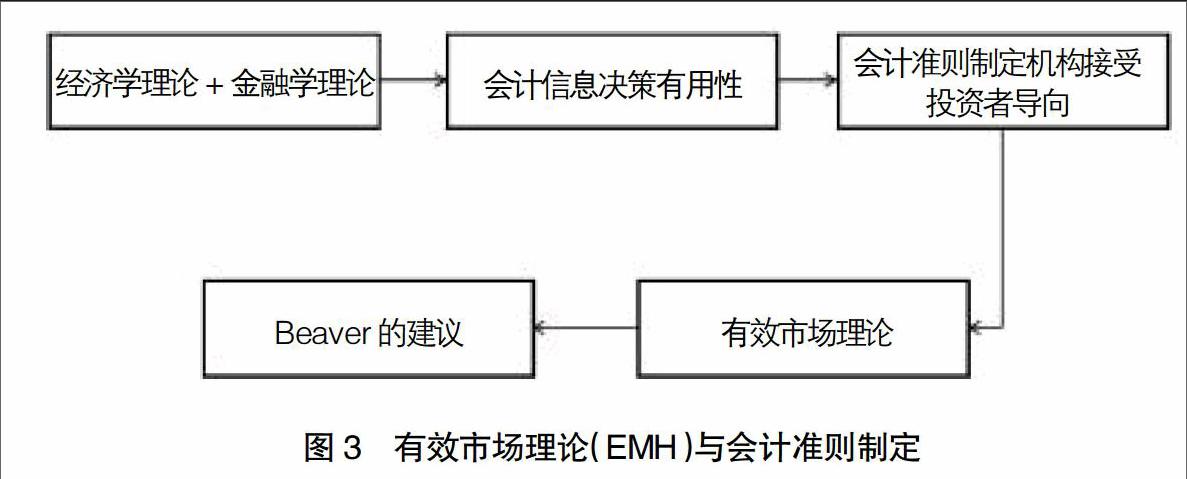
【摘 要】 《财务会计理论》是国际公认的会计研究和会计实践的指导和参考用书。该书系统介绍了财务会计理论的框架与主要内容,不仅理论阐述严谨、逻辑清晰、通俗易懂,而且引用了大量的经典文献作为论证的支撑。《财务会计理论》从理想状态下的会计出发,将会计学研究与信息经济学的相关理论相结合,阐述了不完全信息条件下,投资者与管理者的利益冲突,以及由此产生的会计理论。现代公司治理结构下,委托代理关系在财务会计领域的最直接体现就是投资者的逆向选择和管理者的道德风险,因此需要在可监管的条件下,由合适的会计准则对会计实践加以规范。研读它可以很好地梳理西方主流财务会计研究的理论框架,认清财务会计研究的逻辑演进。在此基础上,结合我国的会计学术研究和会计教育情况,可以启迪会计学的学术思想,拓宽研究思路,丰富研究内容。
【关键词】 财务会计理论; 理论框架; 研究逻辑
【中图分类号】 F234.4 【文献标识码】 A 【文章编号】 1004-5937(2016)16-0023-04
《财务会计理论》一书最早由威廉·R.斯科特(William R. Scott)教授在加拿大注册会计师协会财务会计理论课程上的课程笔记整理而来,是财务会计领域的经典著作。William R. Scott[1]力图以信息经济学的框架来解释财务会计在现实世界所碰到的基本矛盾,也就是作为一种信息系统的财务会计不可能既协调股东与管理者的关系,又同时满足投资者的需要。William R. Scott将财务会计领域中投资者的理性投资决策、管理者进行会计政策的选择、盈余管理以及会计准则制定等问题纳入到统一的框架下进行阐述和解释。……
登录APP查看全文