财务报表列报准则修订能抑制盈余管理动机吗
2016-08-12谢晶朱林
会计之友 2016年16期
谢晶+朱林

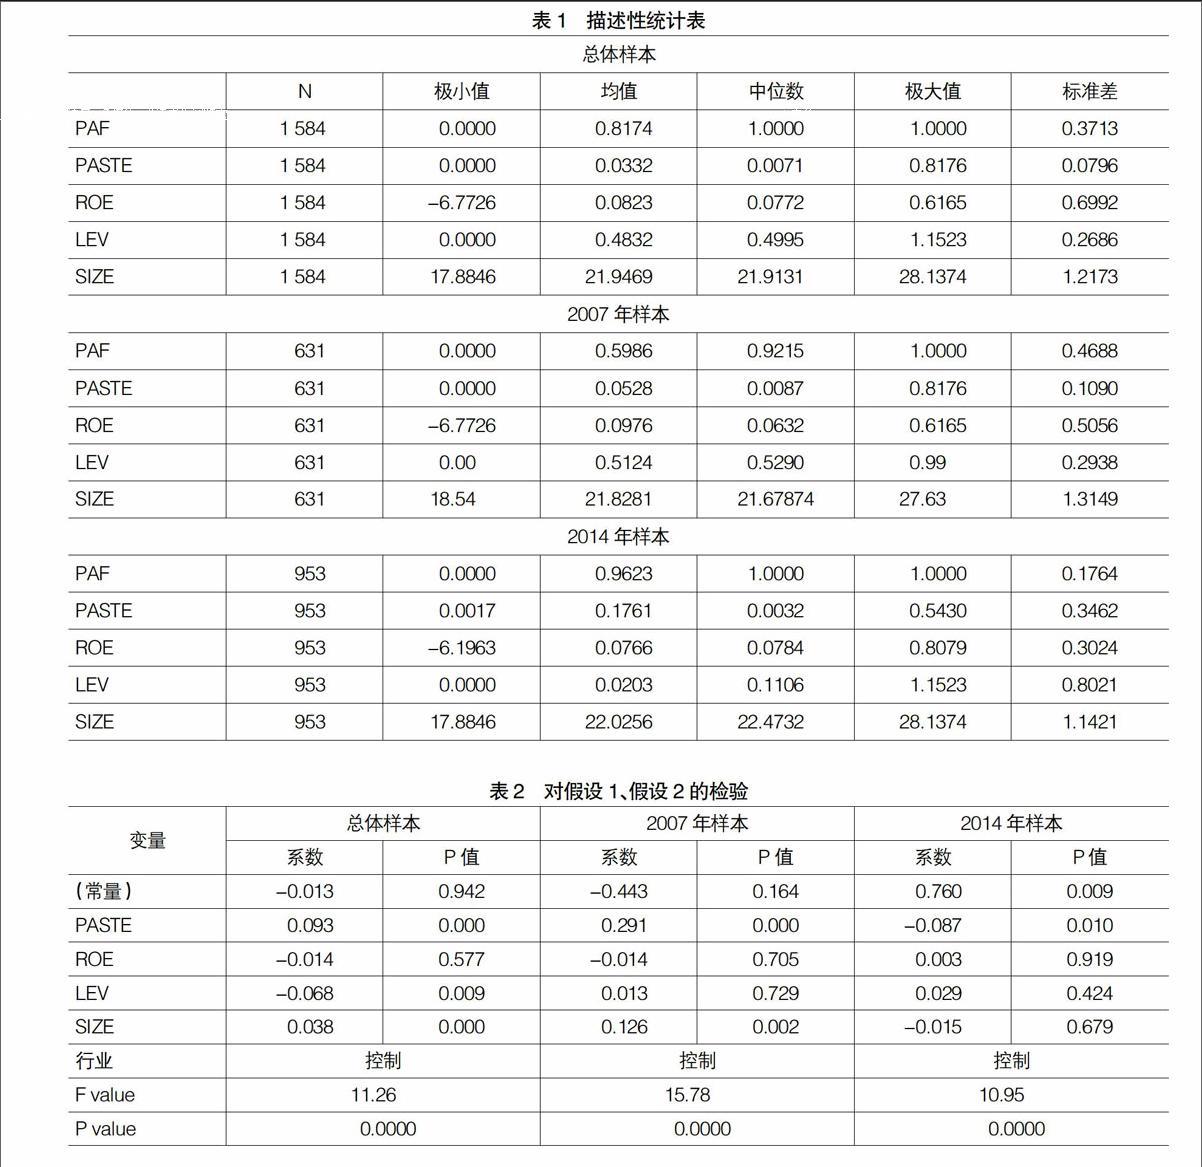
【摘 要】 从可供出售金融资产和交易性金融资产角度,对上市公司的金融资产分类做了实证研究。研究结果发现,2014年会计准则修订前,为了给盈余管理留下空间,持有金融资产较多的企业管理层有更大动机将金融资产归类为可供出售金融资产。2014年《企业会计准则第30号——财务报表列报》修订后增加其他综合收益科目,持有金融资产较多的企业更倾向将金融资产划分为交易性金融资产。实证结果显示,会计准则的修订能抑制管理层盈余管理的动机。
【关键词】 其他综合收益; 盈余管理; 持有至到期投资; 交易性金融资产
【中图分类号】 F812.2 【文献标识码】 A 【文章编号】 1004-5937(2016)16-0017-03
一、引言
在2007年会计准则下,企业有按持有意图分类金融资产的选择权,除符合长期股权投资准则划分为长期股权投资外,金融资产一般被分为交易性金融资产与可供出售金融资产。虽然两类金融资产均以公允价值计量,但会计处理有所不同:交易性金融资产的公允价值变动部分计入公允价值变动损益,影响年末净利润的数额;可供出售金融资产的公允价值变动计入资本公积,不影响净利润的数额,在可供出售金融资产终止确认时,转出资本公积里的数额计入公允价值变动损益,此时才影响净利润数额。叶建芳[1]指出,管理层可以利用自己的选择权,决定持有金融资产公允价值变动的归属。若金融资产被归类为交易性金融资产,管理层无法控制由于公允价值变动引发的利润波动。……
登录APP查看全文