ERP系统的进口物资关税核算改进
2016-05-14伍吉泽甘川马湘湘
中国管理信息化 2016年7期
伍吉泽 甘川 马湘湘
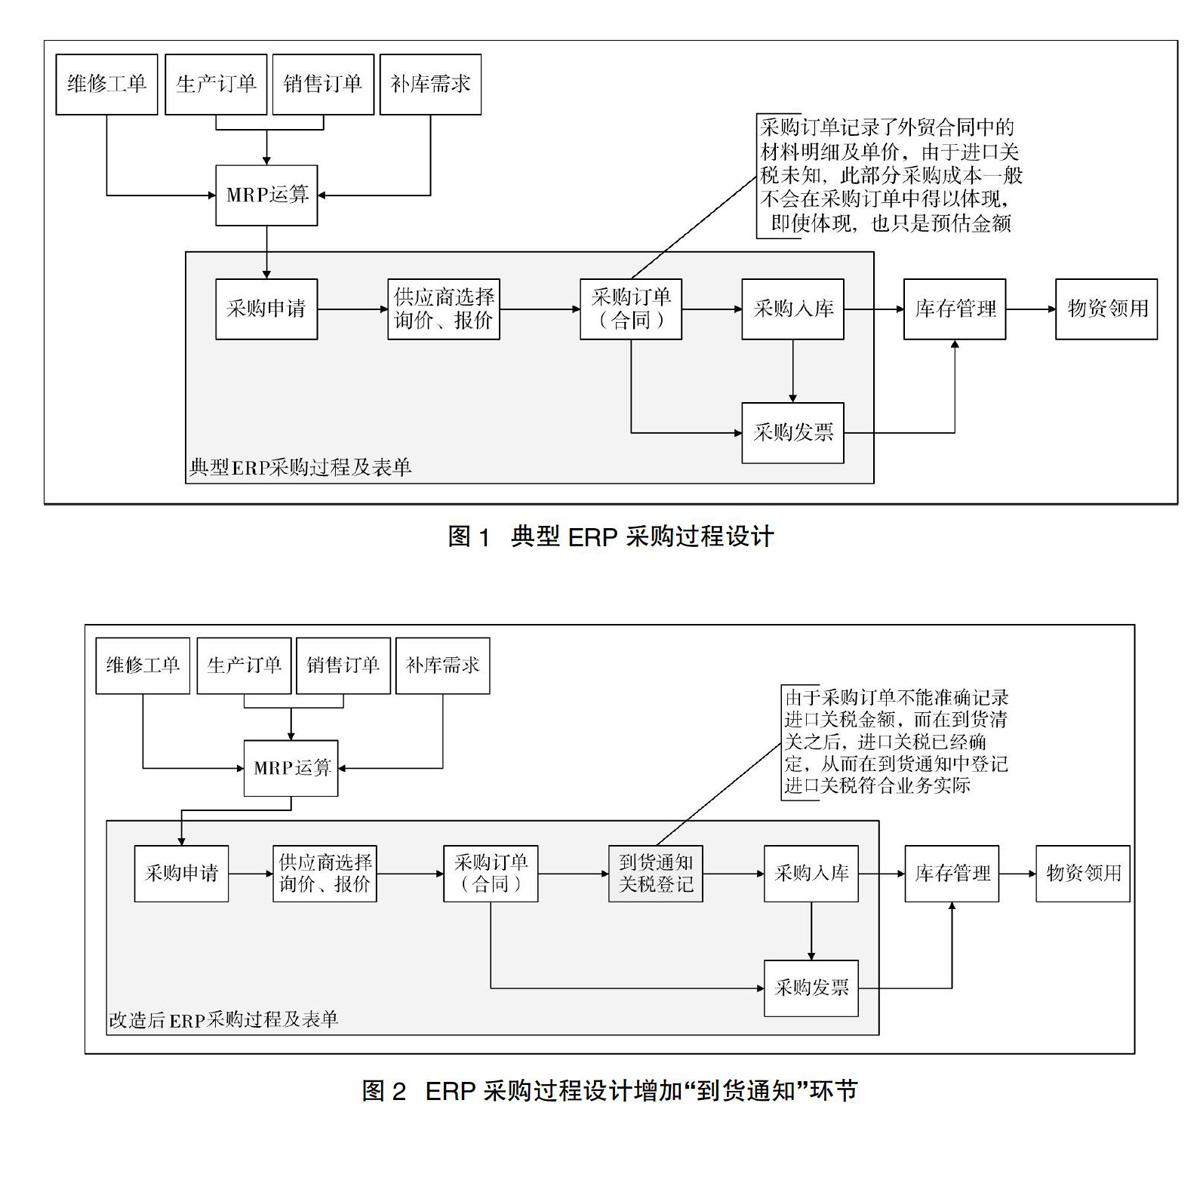
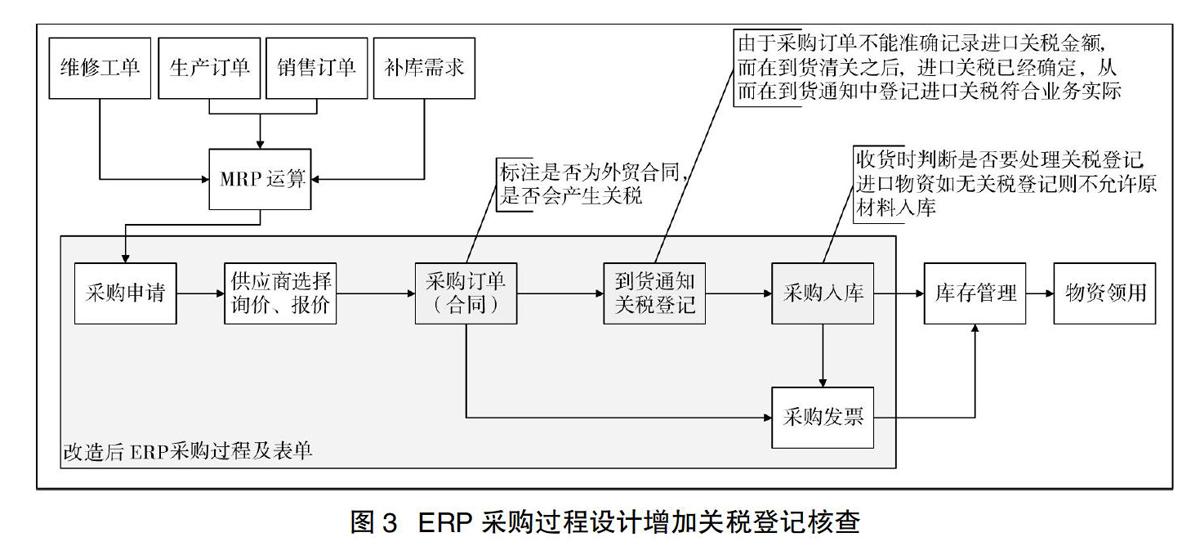
[摘 要] 随着全球化经济一体化和信息技术的迅猛发展,为顺应以信息化促进工业化的“两化融合”战略要求,ERP作为一种先进的管理思想和管理信息系统,已被越来越多的现代企业所接受并实施落地。ERP作为一种高效的信息数据集成工具,要求前后端业务数据的一致性。作为构成采购物资成本的进口海关关税,根据会计准则要求计入物资成本,但在外贸合同签订时,购买方并能准确确定未来进口关税的实际金额,进而导致进口关税无法及时并准确地记入对应采购货品的存货价值,而标准的ERP系统又不支持事后将关税分摊到采购物资价值之中。文章系统阐述了进口原材料如何基于采购过程管控,通过采购到货通知作业分配关税明细,实现进口关税核算的时效性、准确性及前后端业务数据的集成性。
[关键词] 关税核算;ERP;原材料;信息系统;到货通知
doi : 10 . 3969 / j . issn . 1673 - 0194 . 2016. 07. 036
[中图分类号] F232 [文献标识码] A [文章编号] 1673 - 0194(2016)07- 0075- 03
ERP作为一种先进的管理思想和管理信息系统,已被越来越多的现代企业所接受并实施落地,其中采购管理是ERP系统中至关重要的一环,是保证基本生产的重要前提,国内外ERP厂商经过长期的开发实践,各种与采购相关的业务功能需求都给出了很好的解决方案并在不同的企业中部署实施,但对于构成原材料采购成本的进口物资关税清单复杂众多,税率经常变化,导致进口物资关税在合同签订时金额无法确定,不能准确……
登录APP查看全文