风险资本与公司价值
2016-05-14覃家琦吴晔军邵新建
财经问题研究 2016年8期
覃家琦 吴晔军 邵新建
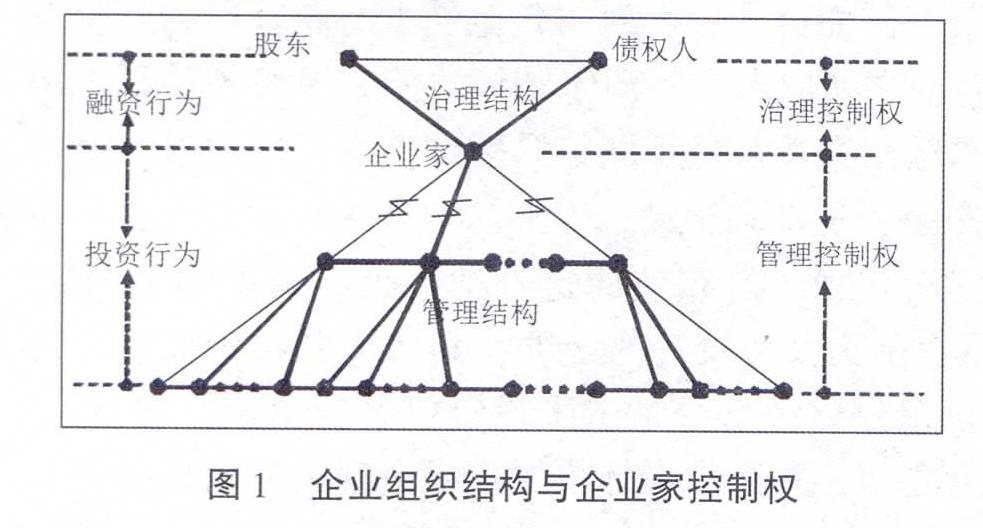
摘 要:风险资本被普遍认为能够提高公司的治理与管理水平,并最终提高公司价值。然而,从风险资本到公司价值之间的作用机理有待进一步考察。首先,本文阐述了公司财务学的Fisher-Modigliani-Miller传统以及该传统中公司投资政策(包括投资水平与内部资本配置)决定公司价值的命题。其次,放宽该传统的企业假设与公司价值最大化假设,沿袭新制度经济学尤其是契约经济学的逻辑,将公司投资政策追溯到企业家的控制权,并将后者分解为治理控制权与管理控制权,厘清两类控制权对公司投资政策的不同影响。再次,基于风险资本文献,揭示风险资本对企业家控制权的作用。最后,提炼出风险资本对公司价值的“风险资本→企业家控制权→公司投资政策→公司价值”作用路径,并指出了若干研究关键点。
关键词:风险资本;公司价值;管理控制权;治理控制权;投资政策
中图分类号:F270.3 文献标识码:A
文章编号:1000-176X(2016)08-0106-11
一、引 言
社会对风险资本的普遍期待是:风险资本能够改善公司治理结构、提高管理水平、促进科技创新,最终提升公司的价值。然而,定位于“高成长性与高科技含量”的中国创业板高市盈率、高股价、高管套现、超募、资金投向变更、年报业绩变脸等诸多问题的出现,使得创业板遭到大量批评,风险资本的作用也遭到怀疑。风险资本能否以及如何提升公司价值成为实业界与学术界的共同话题。
在公司财务学的MM理论中,公司价值取决于投资政策,公司价值等于以往投资所形成的当前资产(Asset in-Place)的价值加上未来投资所带来的增长机会(Growth Opportunities)的价值[1]-[3]。……
登录APP查看全文