2015年水泥行业经济运行分析及2016年展望
2016-05-06陈柏林中国水泥协会
广东建材 2016年3期
关键词:企业
陈柏林(中国水泥协会)
2015年水泥行业经济运行分析及2016年展望
陈柏林
(中国水泥协会)
2015年我国水泥行业出现经济效益严重下滑局面,行业延续2014年下行走势,水泥的需求总量较去年减少约1.3亿吨,水泥产能过剩加剧导致市场恶性竞争,水泥产品价格持续下跌,各企业盈利水平严重下滑。区域市场竞争强度加剧,出现了大量的停产和半停产企业,企业经营陷入困境。行业在过去依靠需求高增长的发展所积累的矛盾和问题,在2015年充分暴露和放大。2016年水泥市场继续处于艰难时期。
1 2015年水泥行业运行概况
1.1水泥需求萎缩,产量增速大幅下降
2015年对水泥行业发展而言是非同寻常的一年,作为“十二五”收官之年,在我国经济处于调整期和宏观经济增长继续下行的背景下,水泥需求呈现了24年来首次大幅负增长,全年水泥产量23.48亿吨,比2014年减少1.3亿吨水泥,全年需求同比增速下滑预计超过5%。
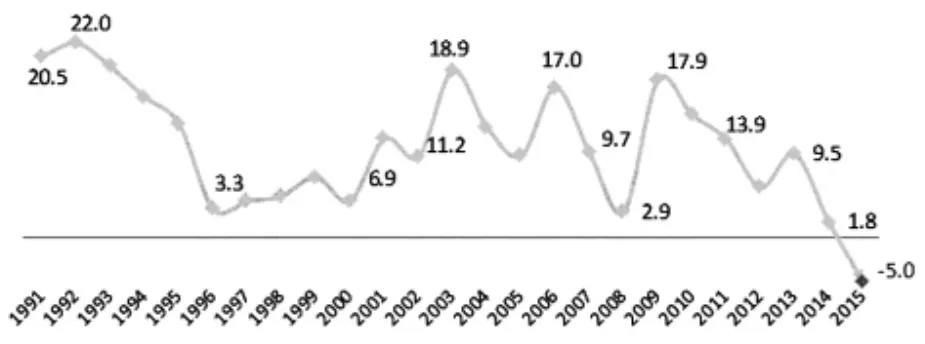
图1 1991年以来中国水泥产量增速走势图(%)
需求萎缩的主要原因是我国经济结构正在处于转型期,过去以固定资产投资拉动经济增长的模式继续发生着改变。2015年水泥需求下游行业中房地产和基建整体表现乏力,尤其是房地产投资增速出现断崖式下滑,从2014年增长10.3%直线下降到2015年的1%,下降幅度超过9个百分点,房地产投资增速降幅已经连续2年接近10个百分点的降幅。这是导致水泥需求快速减少的直接原因。基建投资虽然依旧维持在17%左右的高位,但起到的更多是支撑现有水泥需求总量的作用。……
登录APP查看全文
