《金融的本质》
2015-11-21
金融周刊 2015年35期

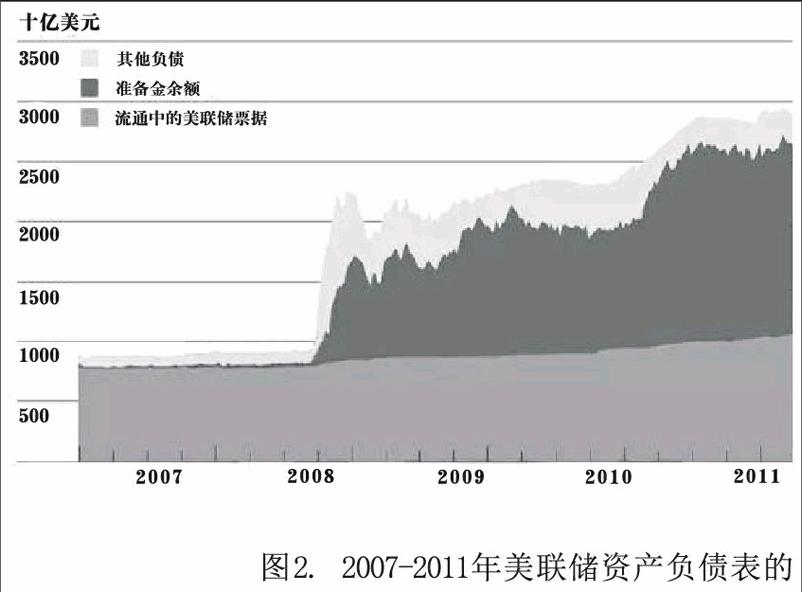
2008年底到2009年初危机最紧张的阶段:美国和其他工业化国家处于金融恐慌之中;全球金融体系的稳定性受到严重的威胁;美联储充当最后贷款人的角色,与其他机构合作,为关键机构提供了短期流动性。回顾历史,目前我们可以得出这样的结论:除了一系列临时的、前所未有的行动外,美联储的反应与中央银行的历史角色并无太大差别,都是提供最后贷款人的便利来抑制恐慌。目前这场危机的不同之处在于体制结构上的差别。危机并不是发生在银行与储户之间,而是发生在经纪交易商与回购市场、货币市场基金与商业票据之间。但是,提供短期流动性以阻止恐慌的基本理念,仍然停留在白芝浩1873年所著的《隆巴特街》所设想的阶段。
美联储并非独自发挥作用的,我们与美国其他机构以及境外当局有着密切的协作关系。比如,国会通过不良资产救助计划(TARP)立法后,财政部开始介入。财政部负责确保银行拥有充足的资本金,并且美国政府在许多银行临时性地参股。现在,所有这一切都发生了逆转。联邦存款保险公司(FDIC)发挥了重要作用,特别是取消了对交易账户25万美元的存款保额上限之后。而且,联邦存款保险公司还为那些想要发行最高3年期公司债券的银行提供担保。FDIC提供保险服务并收取一定费用,从而使银行获得长期的资金来源。这就是美联储与美国其他机构的协作努力。我们还与境外机构保持密切协作。货币互换正是美联储与境外中央银行紧密合作的项目之一。……
登录APP查看全文
