从流程再造视角着手解决高校报销难题
2015-09-23河海大学财务处江苏南京210098
商业会计 2015年1期
(河海大学财务处 江苏南京210098)
随着高等教育事业的蓬勃发展,高校规模不断扩大,经费筹措渠道多样化,资金总量持续增多,财务报销工作量与日俱增,原有的财务报销流程遭遇“瓶颈”。高校经费的持续增长与财务人员编制有限的矛盾、报销人员要求提高报销效率与财务人员超负荷工作的矛盾、资金需求增加与规避资金风险的矛盾逐渐凸显。必须在报销模式上寻求突破,更新观念、优化流程,创造出全新的流程结构,提高高校财务报销效率。
一、传统高校报销流程及存在问题分析
传统的高校报销流程包括五个步骤,如下页图1所示。
可以看出,报销各流程之间是一个串行的顺序过程,必须按部就班,依次进行。报销过程繁琐,耗时而低效,存在以下缺陷:
(一)以纸质单据传递会计信息,效率较低、查询较难
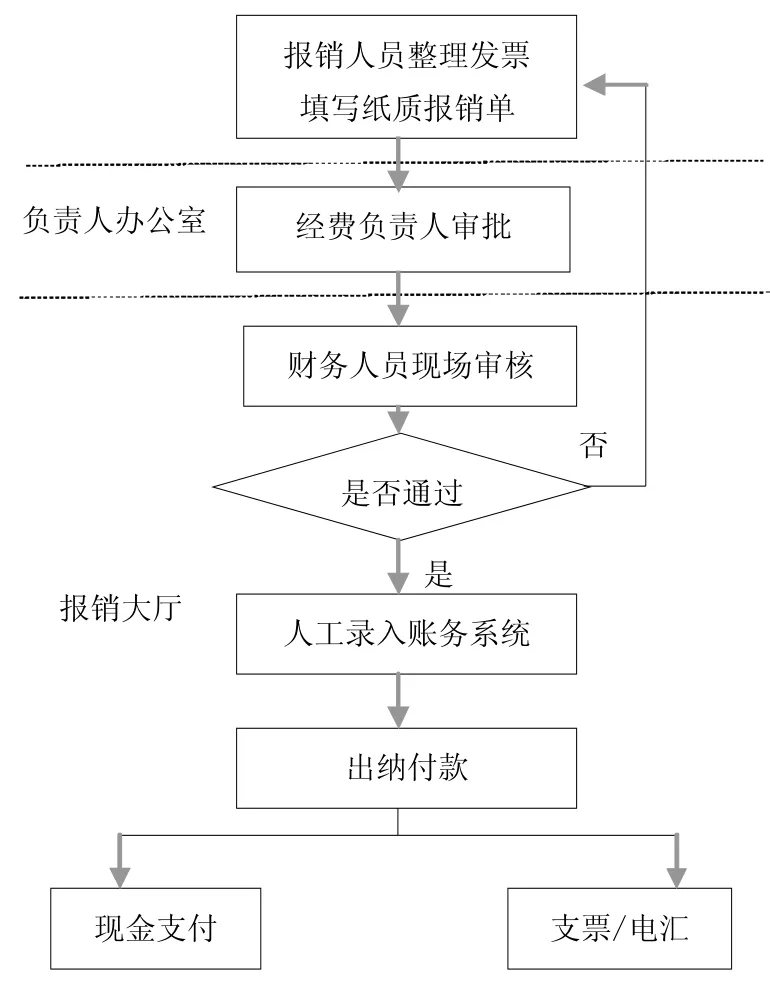
图1 传统报销流程
目前,会计信息的输入始于记账凭证,会计核算、会计报表以及财务分析等需要依赖于财务人员输入的会计信息,而采用纸质单据进行传递容易出现时滞,使得会计信息的相关性和有用性大幅降低。同时,记账凭证录入时,现有财务软件一般只记录费用开支类别和附件张数,没有对原始票据信息进行电子存储。查询相关原始会计资料时,必须先查询电子记账凭证,找到相关凭证编号,再到档案部门查找原始单据,效率较为低下,查询不易。
(二)传统的多层级多部门审批程序,延长了报销周期
目前高校报销审批体系复杂,单位负责人、分管领导、项目负责人以及科技处、资产处等部门负责人具有不同的审批权限。……
登录APP查看全文