事务所组织形式、运营效率与审计质量
2015-09-10赵晗刘效钢
会计之友 2015年18期
赵晗 刘效钢
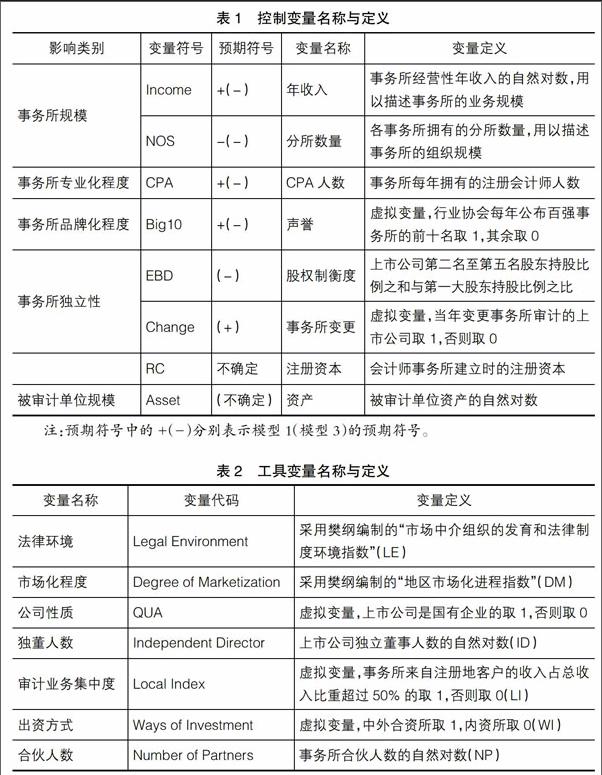
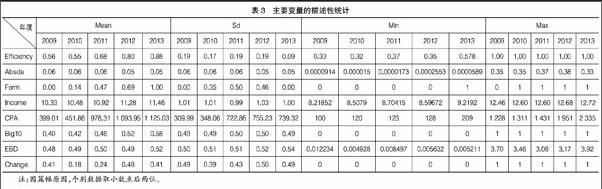
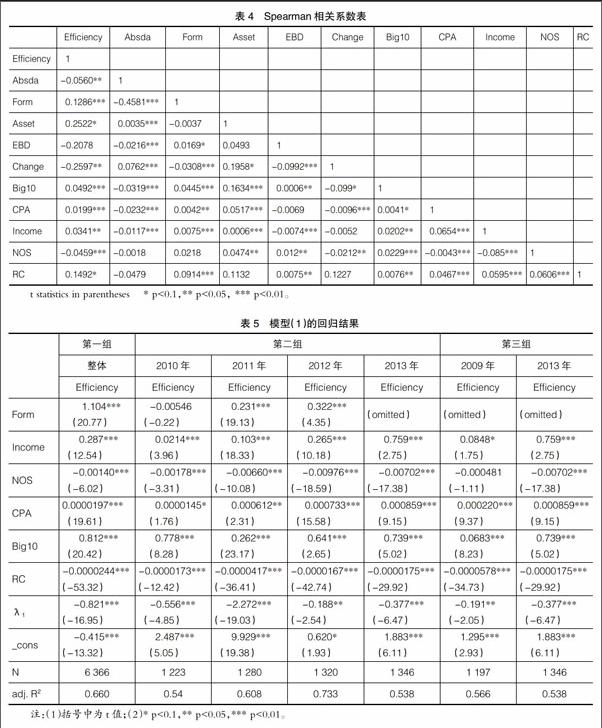
【摘 要】 自2010年以来,各大会计师事务所相继转制成为特殊普通合伙制。合伙制事务所在约束审计师行为和控制审计风险等方面具有的特殊优势将会对其运营效率和审计质量产生较大影响。基于此,文章以沪深A股主板上市公司2009—2013年的经验数据为样本,分别从样本整体(2009—2013年)、事务所转制过程(2010—2013年)以及整体市场转制前后(2009年与2013年)三个角度考察了合伙制对运营效率和审计质量的影响。研究发现:特殊普通合伙制不仅提高了事务所的运营效率和审计质量,同时也有利于事务所规模、专业性、品牌声誉和独立性发挥对运营效率和审计质量的积极作用。
【关键词】 合伙制组织形式; 运营效率; 审计质量
中图分类号:F239.222 文献标识码:A 文章编号:1004-5937(2015)18-0090-07
一、引言
注册会计师行业在市场经济的作用下得到了极大的发展。但自2000年以来,一系列财务丑闻使会计师事务所的审计质量逐步成为公众关注的焦点,如何提高审计质量也成为理论界的热点话题。事务所的运营效率作为维系和提高审计质量的关键因素,是指事务所通过一定的审计资源投入,最终提供不同质量、不同种类审计服务的能力。高水平的运营效率往往提供高质量、多种类的审计服务,以满足不同会计信息使用者的需求。为了维护注册会计师行业的声誉和形象,促进行业的稳定发展,进一步提高其对经济发展的影响力,会计师事务所必须不断提高运营效率和审计质量。
近年来,中国注册会计师协会(以下简称中注协)对事务所发展的战略规划经历了从“做大做强”到“做强做大”的转换,这意味着事务所的发展重点从规模实力方面转移到自身经营能力方面。……
登录APP查看全文