功能法和性质法利润表比较
2015-08-07山西天地煤机装备有限公司马文静
财经界(学术版) 2015年15期
山西天地煤机装备有限公司 马文静
利润表是反映企业在一定期间生产经营成果的会计报表,是企业盈利能力的反映,必须列示收入、营业利润、所得税、非经常性损益、净利润等项目。《国际会计准则第一号——财务报表列报》中指出,费用性质法指的是通过费用依照其性质在利润表内以总额体现,不在企业范围内不同功能单位之间再分摊。费用功能法通常是指费用依照其功能划分为企业销售费用、销售成本以及管理费用等方面。费用性质法利润表在欧洲国家和地区广泛应用,而费用功能法则主要应用于美国、日本等国家。
一、费用按照性质分类和按照功能分类
性质法利润表与功能法利润表,我们从名称上来看,二者主要存在的不同之处就是对费用的具体分类标准不同。如表1所示,可以看出费用依照性质与功能这两个不同类型的分类标准所得出的项目列示:
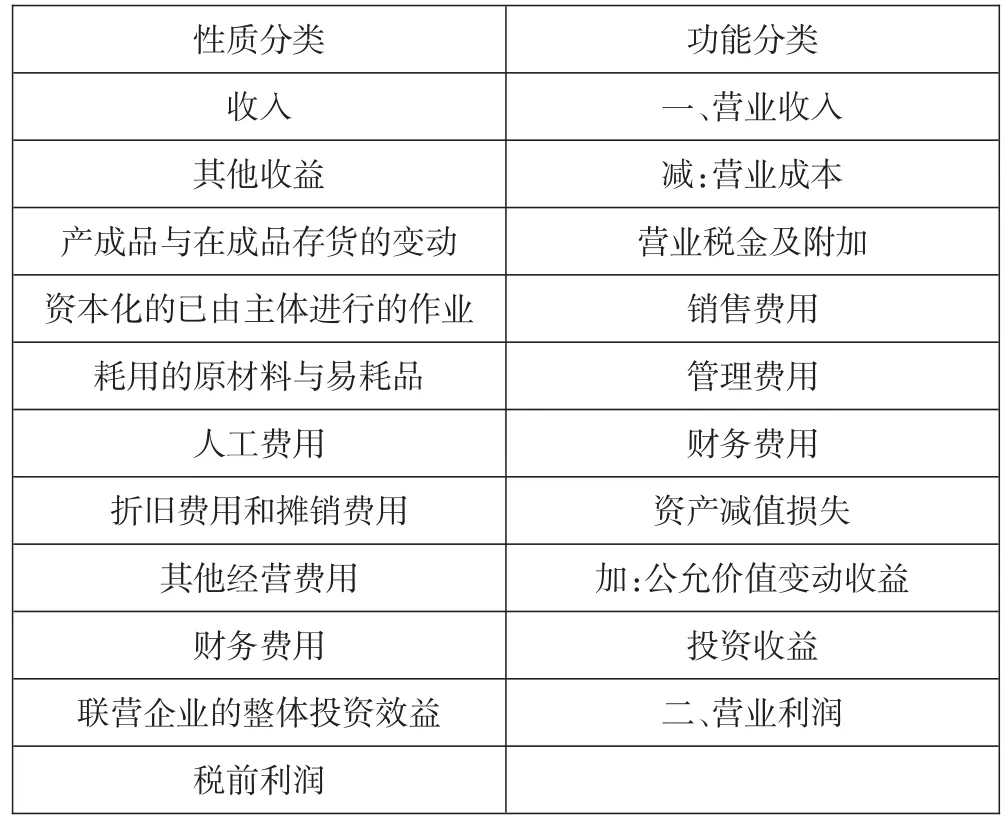
表1
通过表1我们可以具体的看出,性质法与功能法计算净利润的结果是相同的,这是因为功能法和性质法下的收入、其他经营收益、其他营业费用的金额相同,成本费用总额的表现形式不同。由于本期的完工产品生产成本=本期制造成本+在产品的变动,本期销售成本=本期完工产品成本+产成品的变动,以上两个公式合并得到本期销售成本=本期制造成本+产成品或在产品的变动,即销售成本+期间费用+其他经营费用=经营费用总额+产成品或在产品的变动-资本化资产。……
登录APP查看全文