商业银行资金管理模式的比较分析
2015-07-16刘健
金融理论与实践 2015年2期
关键词:商业银行
刘健
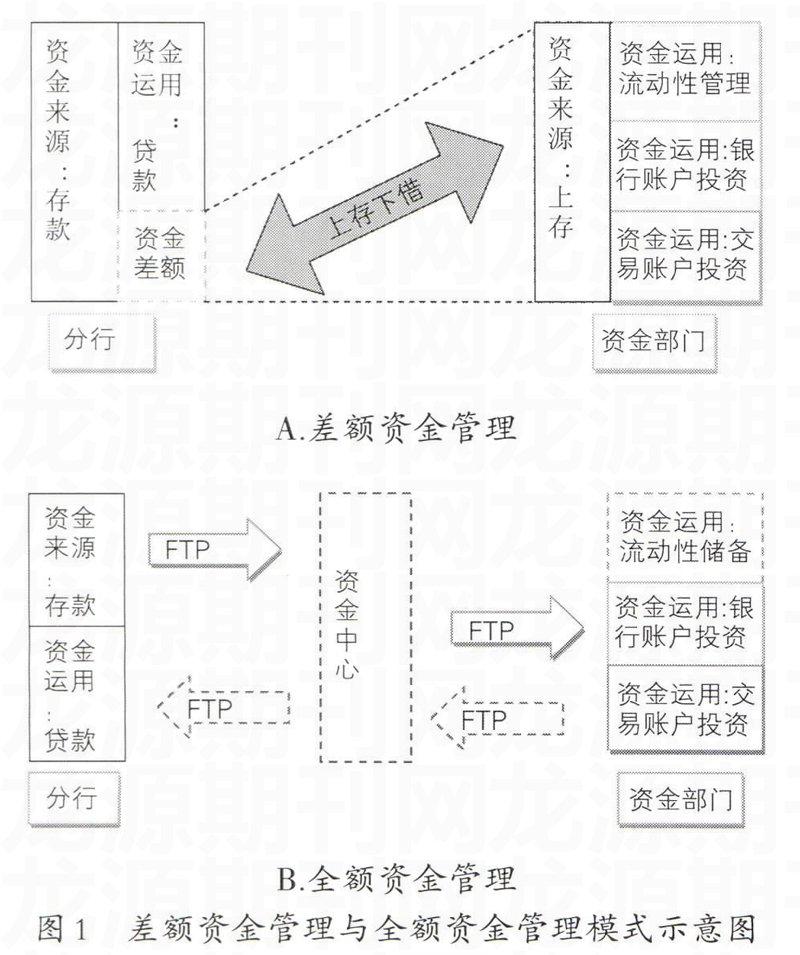
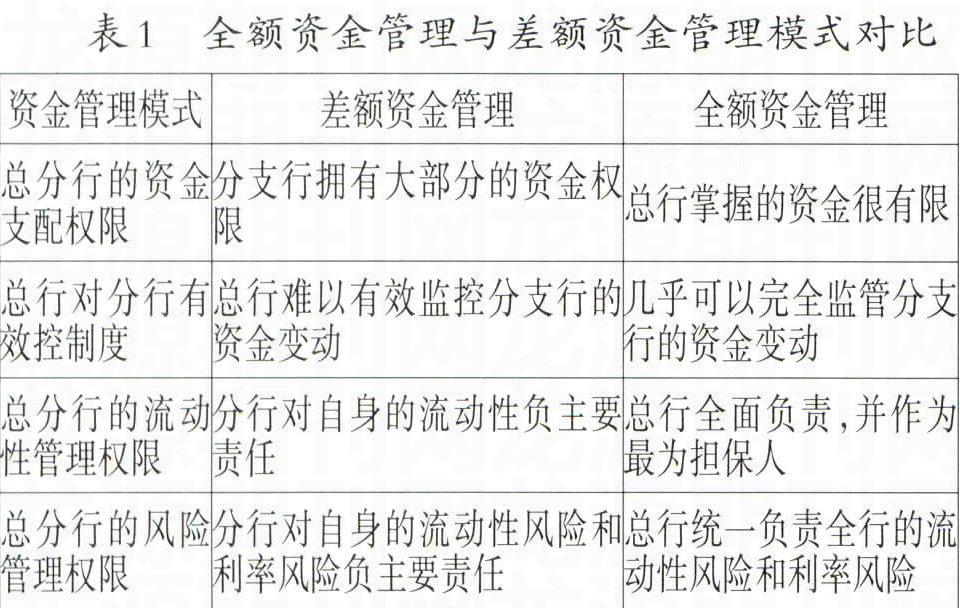
摘要:通过对差额资金管理和全额资金管理模式进行比较分析表明,全额资金管理能够有效实现资金集中统一管理,业务经营统一引导,流动性风险和利率风险统一管理,有利于充分发挥银行的整体性和规模效应,因此,近年来被越来越多的银行采用。但全额资金管理可能导致权力向总行集中,从而会对分行的积极性、灵活性等产生重要影响。因此,收权与授权有机结合或许是一种比较合适的方式。
关键词:商业银行;差额资金管理;全额资金管理
文章编号:1003-4625(2015)02-0113-03
中图分类号:F830.45
文献标志码:A
现代市场经济条件下,资金的流动变成了信息的流动,为了充分提高资金效率,必须建立合理而有效的资金管理模式。我国商业银行的资金管理模式由计划经济时期的统收统支的管理模式,过渡到20世纪90年代以来的差额资金管理模式,近年来,则纷纷引入全额资金管理模式。
一、商业银行资金管理模式的发展演变
现代商业银行普遍实行总分行管理体制,分行在总行的授权范围内开展经营活动。在这种管理体制下,总行对分支行的资金管理模式大体上可分为统收统支管理模式、差额资金管理模式和全额资金管理模式三种。
(一)统收统支管理模式
统收统支管理模式是一种高度集中的资金管理模式,是商业银行在计划经济时期或经济较为单一时期所采用的资金管理模式,与当时的财政收支体制相对应。这种资金管理模式注重总行对分支行的统一凋控和管理。……
登录APP查看全文