利用债券融资突破保障房建设资金瓶颈
2015-05-30葛红玲张雪
中国房地产·综合版 2015年5期
葛红玲 张雪
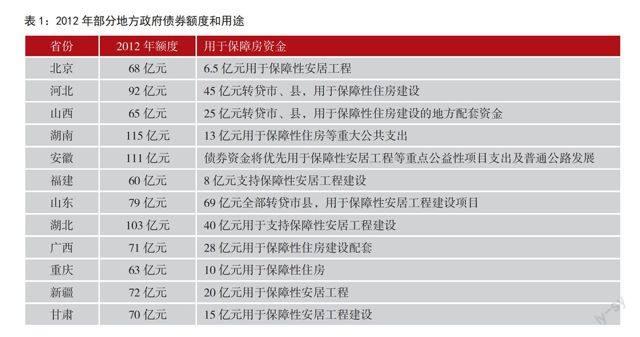
根据住建部公布的数据,我国2014年保障性安居工程计划新开工700万套以上,投入建设资金1.12万亿,以此粗略估算,仅 “十二五”期间为完成3600套保障房建设目标,需投入建设资金将达到5.76万亿。那么,长期来看,资金缺口还将扩大,据测算,仅北京市未来30年保障房建设资金缺口高达4.5万亿。除中央、省级和市县政府将承担少部分资金外,剩余巨大资金缺口将如何填补,成为备受关注的问题。近年来我国债券市场发展迅速,本文根据中央政府近期出台的一系列政策以及市场状况,探讨利用债券融资突破保障房建设资金瓶颈问题。
一、保障房建设现有资金渠道窄,障碍多,资金筹措困难
目前,我国保障房建设资金渠道主要有三个,一是银行贷款,二是土地出让金,三是住房公积金。三个渠道都存在局限和一定的法律障碍。
首先,支持保障房建设的银行贷款规模小,银行参与保障房贷款的积极性不高。虽然央行和银监会相继出台了相关文件号召商业银行在风险可控的原则下优先给予保障房建设贷款支持,但目前主要是国家开发银行和四大国有银行给保障房发放贷款,股份制银行参与很少,占比较低,远远不能满足保障房资金需要。究其原因,一是保障房项目利润率较其他商品房项目低,特别是公租房和廉租房等出租类项目租金低,难以覆盖银行的资金成本,有些保障房项目运作机制和盈利模式不清晰,也会影响贷款本息正常收回预期。……
登录APP查看全文
