《企业财务会计》课岗证一体化设计研究
2015-04-19杨浪萍
中国乡镇企业会计 2015年4期
杨浪萍 邓 郁
《企业财务会计》课岗证一体化设计研究
杨浪萍 邓 郁
“就业导向、技能为首”可谓是职业教育的核心和真正意义所在。《企业财务会计》是中职会计专业最核心的课程,以它为专业改革的切入点,将课程设置、岗位设定和专业资格认证考核三方面统一结合、三位一体,深入改革中职会计专业的教育教学模式,培养真正符合企业需求的实用型、技能型会计专业人才。
中职;企业财务会计;课岗证
一、现有传统模式的弊端
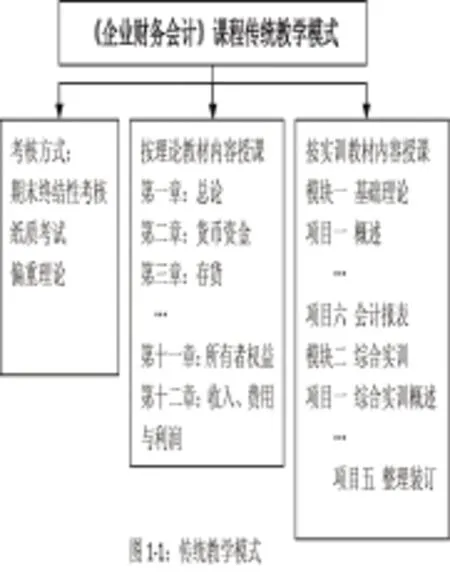
《企业财务会计》课程传统的教育教学模式是按理论教材内容授课+按实训教材内容实训+期末终结性纸质考试(如图1-1),这种模式无法让学生真正掌握岗位技能,也无法检验学生的岗位技能掌握程度。
(一)考核方式单一
对于岗位技能非常高的会计专业,以纸质理论考试作为主要甚至唯一的课程考核方式,将弱化学生动手能力,并且无法确切考核和评价学生实际的操作水平。《企业财务会计》课程包含全方面的会计岗位技能和操作要求,必须配备多元化的评价模式,才能正确引导学生,才能让学生真正掌握相关操作技能,适应相应的工作岗位。
(二)偏理论教学,轻技能实训
传统课程的安排,先按照教材从头到尾讲授各个会计要素的发生、发展及处理办法,然后再以相关企业为例适当练习。课堂上基本是老师讲为主,学生练为辅,即使是有练的环节,占用时间也非常少,因为老师要讲的东西实在太多了,根本没时间让学生练。……
登录APP查看全文
