浅析商业银行理财业务运行模式的发展
2015-01-30王晓盼
商场现代化 2015年1期
王晓盼
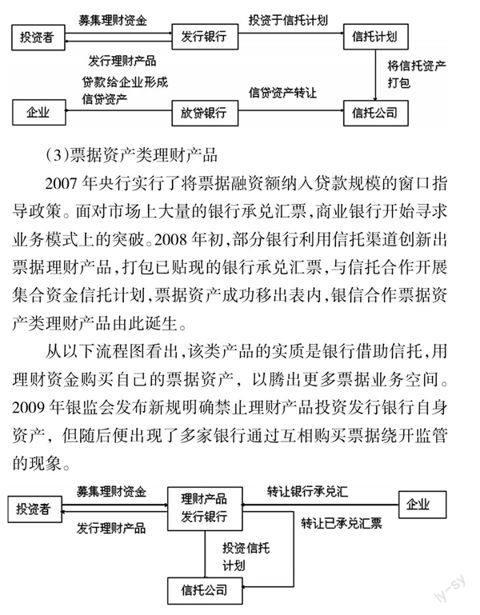
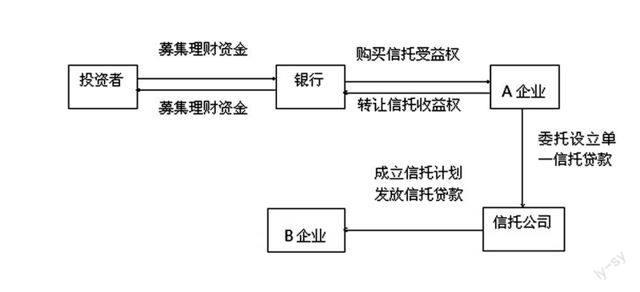
摘 要:银行理财产品作为商业银行开拓中间业务、稳定资金来源、提升收益的重要手段,已实现较快速的增长,产品运行模式也从银信合作、资金池运作发展到多方参与的组合模式,理财产品逐步向开发式类型、基金化模式发展。本文归纳总结几种银行理财产品主流的业务模式,并提出了业务会向着开放式、基金化模式发展。
关键词:理财产品;运行模式
自2008年以来,我国银行理财业务呈爆发式增长势头,产品发行量从2008年不足1万只猛增至2013年的近5万只。业务模式的创新从最简单的单一式投资模式转化为多方参与的复杂模式,投资标的也从低风险资产向组合资产集中。但由于我国银行业发展理财业务的时间并不长,业务模式尚不成熟,模式创新过程中出现不少问题。本文归纳总结理财业务发展过程中出现的几种主要运行模式,以期从监管和创新角度为提出更市场化、更健康的理财业务运作模式。
一、银信合作业务模式
由于银行理财法律主体地位的不明确,成立之初无法以自身名义做直接投融资,便寄希望于借助“通道”来完成。2006年3月光大银行发行阳光理财T计划,第一只银信合作模式理财产品诞生。随后该模式开始逐步成为主流,原因有三:(1)借助信托进入股票市场。2006年-2008年银行间债券市场利率一度下行而股市回暖高涨,以股权为标的的理财产品创新层出不穷,如新股申购、FOF等;(2)寻求新的收益增长点。银行受经验和平台的限制,理财业务发展之初多投资于债券领域,但其收益性和可塑性显然不及股权和信贷市场;(3)绕开信贷比限制。……
登录APP查看全文